Co všechno se vejde do názvu jednoho ETF
ETF (Exchange Traded Fund) je investiční fond, jehož podíly se kupují a prodávají na burze stejně jako akcie. Jedním nákupem tak koupíte malý kousek stovek nebo tisíců firem najednou. Většina ETF kopíruje nějaký index, tedy seznam firem sestavený podle pevných pravidel, například 500 největších amerických firem. Fond pak nakupuje stejné firmy ve stejném poměru, jaký mají v indexu.
Jako příklad poslouží jedno z nejznámějších ETF na světě. Jeho celý název zní iShares Core MSCI World UCITS ETF USD (Acc) a podrobně ho rozebíráme v samostatném článku o iShares Core MSCI World UCITS. Na první pohled změť slov. Ve skutečnosti každé slovo něco říká a dohromady tvoří stručný popis fondu.
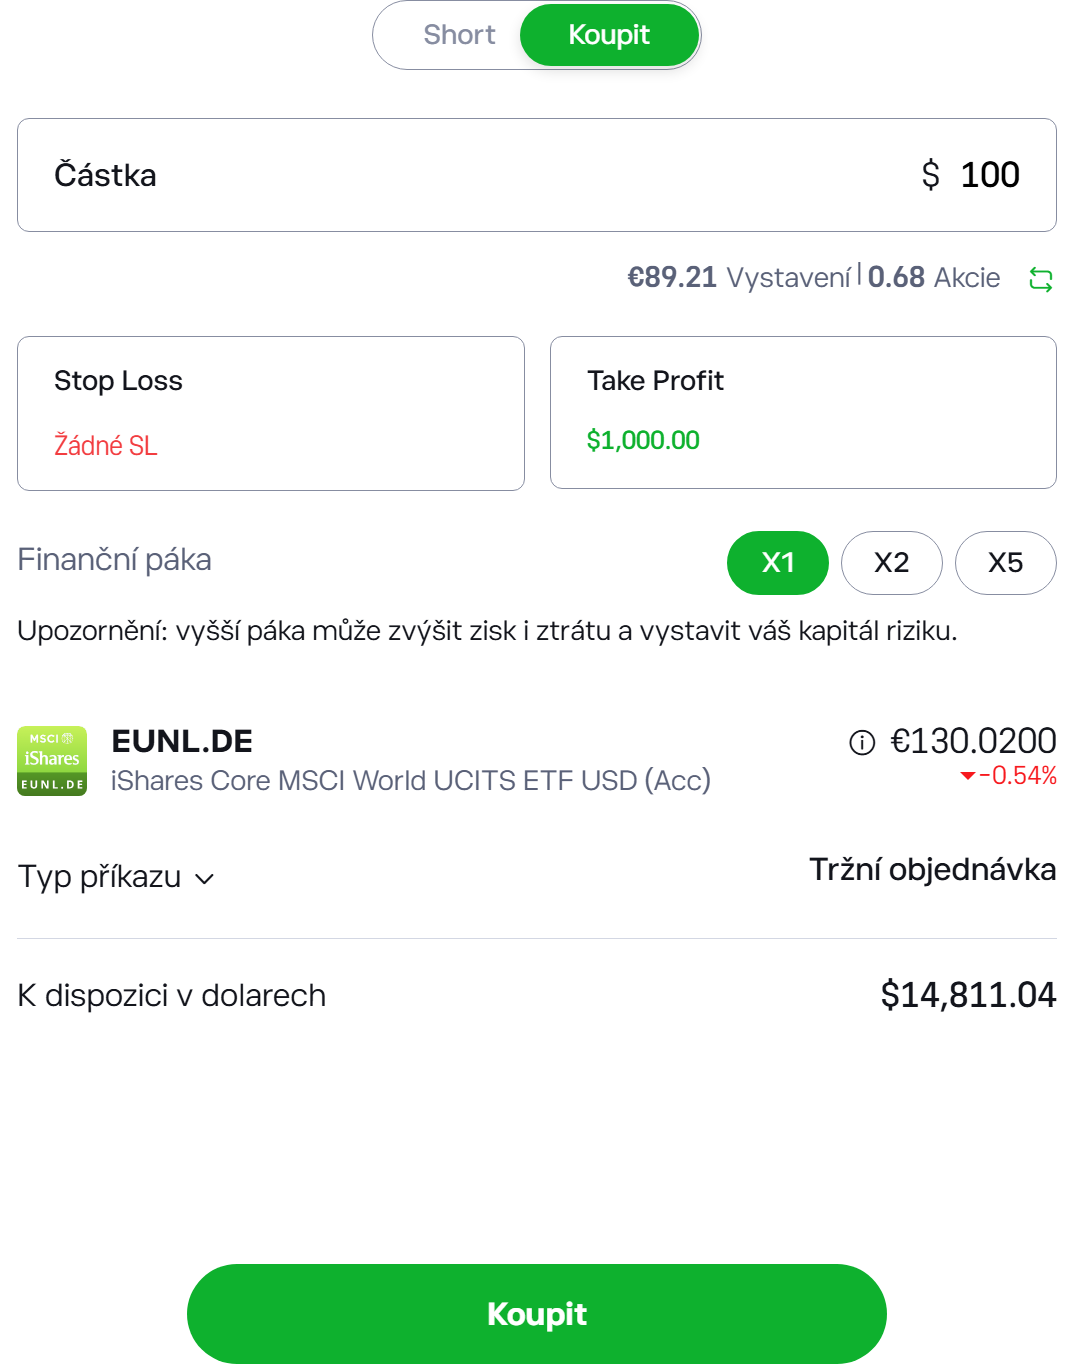
Na obrázku níže je objednávka tohoto ETF u brokera eToro. Celý název třídy včetně zkratky (Acc) vidíte přímo pod tickerem EUNL.DE.
Investování je rizikové. Investujte zodpovědně.
Co znamenají jednotlivé části názvu, které na obrázku vidíte, rozebírá následující tabulka.
| Část názvu | Co znamená |
|---|---|
| iShares | značka, pod kterou fondy vydává americká společnost BlackRock, největší správce investic na světě |
| Core | označení řady fondů iShares s nízkými ročními poplatky, které kopírují široké indexy a jsou myšlené jako základ dlouhodobého portfolia; jde o marketingový název, na fungování fondu nemá vliv |
| MSCI World | index, který fond kopíruje: zhruba 1 250 velkých a středních firem z 23 rozvinutých zemí (k 30. 9. 2026 přesně 1 249) |
| UCITS | fond splňuje evropská pravidla na ochranu běžných soukromých investorů (podrobně níže) |
| ETF | fond obchodovaný na burze |
| USD | měna, ve které fond počítá svou hodnotu; neznamená, že musíte platit dolary, na některých burzách se stejný fond kupuje třeba v eurech |
| (Acc) | dividendy, které fond od firem dostane, vám nevyplácí, ale sám je znovu investuje |
Jeden fond se navíc často prodává v několika verzích. Odborně se jim říká třídy (anglicky share class) a každá se kupuje zvlášť, pod vlastním názvem a za vlastní cenu. Všechny třídy jednoho fondu investují do úplně stejných akcií. Liší se jen v pár pravidlech, hlavně v tom, jestli vám fond posílá dividendy a jestli vás chrání před pohybem měnových kurzů.
Konkrétně: fond iShares Core MSCI World si můžete koupit jako iShares Core MSCI World UCITS ETF USD (Acc), která dividendy znovu investuje, nebo jako iShares Core MSCI World UCITS ETF EUR Hedged (Dist), která dividendy vyplácí a chrání před pohybem kurzu dolaru vůči euru. Uvnitř jsou stejné firmy. Výsledek na vašem účtu se ale lišit bude.
Osobně vybírám jen fondy s označením (Acc), nechci totiž řešit dividendy v daňovém přiznání. Ušetří mi to dost času. Celkově se snažím neinvestovat do dividendových akcií.
Právě tyto rozdíly prozrazují zkratky na konci názvu. Jednotná pravidla pro jejich psaní ale neexistují. Xtrackers od německé společnosti DWS místo Acc a Dist používá označení 1C a 1D, kde C znamená třídu, která dividendy znovu investuje, a D třídu, která je vyplácí. Vanguard píše celé slovo na konec, třeba Vanguard FTSE All-World UCITS ETF (USD) Accumulating. Nedá nám to neříct, že pro člověka, který si vedle sebe otevře fondy tří různých správců, je to zbytečný zmatek, a jednotný zápis by začátečníkům ušetřil spoustu omylů.
Každá třída má vlastní ISIN, dvanáctimístný kód, který má každý cenný papír na světě jiný a podle kterého fond najdete u kteréhokoliv brokera bez rizika záměny.
UCITS: evropská ochrana vašich peněz ve fondu
UCITS je zkratka evropské směrnice Undertakings for Collective Investment in Transferable Securities. Česky jde o pravidla pro investiční fondy, které se mohou volně nabízet běžným soukromým investorům v celé EU, tedy lidem, kteří investují vlastní úspory, a ne bankám nebo pojišťovnám. První verze směrnice vznikla v roce 1985 a dnes platí verze, které se říká UCITS V.
Fond s tímto označením musí dodržovat přísná pravidla. Peníze a akcie investorů neopatruje sám správce fondu, ale nezávislá banka (depozitář), která je drží odděleně od majetku správce. Kdyby správce zkrachoval, akcie ve fondu dál patří investorům a jeho věřitelé na ně nemohou sáhnout.
Směrnice hlídá i rozložení peněz, aby fond nestál na jediné firmě. Obecně smí fond do akcií nebo dluhopisů jedné firmy vložit nejvýše 10 % svého majetku a všechny firmy s podílem nad 5 % dohromady nesmějí přesáhnout 40 %. Indexové fondy mají limit volnější, protože musí kopírovat index, ve kterém může jedna velká firma vážit více.
Pro investory v Česku má UCITS ještě jeden praktický dopad a začátečníky obvykle překvapí. Americká ETF jako SPDR S&P 500 ETF Trust s tickerem SPY nebo Vanguard S&P 500 ETF s tickerem VOO (ticker je krátká zkratka, pod kterou se fond obchoduje na burze) si u evropského brokera jako soukromý investor nekoupíte. Od 1. 1. 2018 totiž platí nařízení PRIIPs, podle kterého smí broker soukromému investorovi v EU prodat takový produkt jen s povinným dokumentem KID, a americké fondy ho nevydávají.
Výjimku má jen ten, komu broker přizná status profesionálního klienta, a ten je podmíněný například velikostí portfolia, počtem obchodů nebo praxí ve finančním oboru.
Krátký povinný přehled o fondu o rozsahu nejvýše tří stran A4, který musí mít každý fond nabízený soukromým investorům v EU. Najdete v něm, do čeho fond investuje, jak je rizikový na stupnici 1 až 7, kolik stojí a jak by mohl dopadnout ve čtyřech modelových scénářích od zátěžového po příznivý vývoj trhu. Brokeři ho většinou zobrazují přímo u detailu ETF.
Musím přiznat, že ochranu, kterou UCITS dává, považuji za jedno z nejpovedenějších evropských pravidel pro investory.
Nám z toho vychází, že americká ETF nemá smysl hledat. Evropské verze populárních indexů existují a nejsou dražší než americké originály, například iShares Core S&P 500 UCITS ETF si bere roční poplatek 0,07 %. U evropského brokera tak u ETF najdete označení UCITS téměř vždy a sami ho hlídat nemusíte. A právě proto se vyplatí ho znát: vysvětluje, proč v nabídce chybí známá americká ETF a proč se vaše peníze ve fondu nemohou ztratit spolu se správcem.
Acc, nebo Dist: kam tečou dividendy
Dividenda je část zisku, kterou firma vyplácí svým akcionářům. Fond vlastní akcie firem z indexu, a dividendy proto dostává on. Co s nimi udělá dál, určuje právě zkratka Acc nebo Dist.
Acc (accumulating, česky akumulační) dividendy nevyplácí. Fond za ně hned nakoupí další akcie, takže cena jednoho podílu ETF, který vlastníte, roste rychleji. Na účet vám nic nepřijde.
Dist (distributing, česky distribuční) dividendy posílá investorům, podle fondu jednou ročně, pololetně, čtvrtletně a výjimečně i měsíčně. Peníze dorazí na váš účet u brokera a vy rozhodnete, jestli je utratíte, nebo znovu investujete.
Místo Dist se někdy objevuje Inc (income), místo Acc zase Cap nebo písmeno C.
Znamená to totéž.
| Acc (akumulační) | Dist (distribuční) | |
|---|---|---|
| Co se stane s dividendami | fond za ně nakoupí další akcie | fond je pošle vám |
| Peníze na účet | žádné | pravidelně podle kalendáře fondu |
| Složené úročení (výnos vydělává další výnos) | funguje samo | jen pokud dividendy sami znovu investujete |
| Náklady na opětovné investování | žádné | poplatek brokera za každý další nákup |
| Zdanění v Česku | řeší se až při prodeji | dividenda je příjmem v roce, kdy přišla |
| Příklad | iShares Core MSCI World UCITS ETF USD (Acc), ticker SWDA | iShares Core S&P 500 UCITS ETF USD (Dist), ticker IUSA |
Rozdíl v daních bývá pro investora v Česku podstatnější než samotný způsob výplaty. Dividenda z distribučního ETF se zdaňuje v roce, kdy přišla, a patří do daňového přiznání. U akumulační třídy žádný příjem nevzniká, dokud podíly neprodáte, a při prodeji můžete být od daně osvobozeni díky časovému testu, tedy pokud jste podíly drželi dostatečně dlouho. Přesné lhůty a limity se mění a záleží i na tom, kdy jste podíly nakoupili.
Tato pasáž je obecným přehledem, nejde o daňové poradenství. Daňová pravidla se mění a jejich výklad se může lišit případ od případu. Než podáte přiznání nebo uděláte větší obchod, ověřte si svoji konkrétní situaci u daňového poradce nebo přímo na finančním úřadě.
Čteme to spíš jako argument pro Acc u většiny lidí, kteří investují pravidelně a na dlouhou dobu. Jenže distribuční třída má své místo. Hodí se tam, kde si investicí chcete doplňovat příjem, typicky v důchodu, protože pravidelná dividenda je pak praktičtější než každý měsíc prodávat kus investice.
Hůř vychází Dist u investora, který dividendy stejně hned investuje znovu. Daň zaplatí dřív, než by musel, za každý nákup zaplatí poplatek brokera a pokud broker neumí koupit jen část podílu, zůstane mu zbytek peněz ležet na účtu až do další výplaty. Tady nás distribuční třída nepřesvědčila.
Hedged: měnové zajištění, které něco stojí
Většina světových ETF drží akcie amerických firem, jejichž cena je v dolarech. Vy ale počítáte v korunách. Když dolar vůči koruně oslabí, má vaše investice v korunách menší hodnotu, i když ceny akcií se vůbec nezměnily.
Zkratka Hedged znamená, že se fond proti tomuto vlivu chrání. Za slovem Hedged nebo před ním vždy stojí měna, do které je třída zajištěná, například EUR Hedged. Fond uzavírá s bankami smlouvy, ve kterých si předem domluví kurz, za který za měsíc vymění dolary za eura, a každý měsíc je obnovuje. Když pak dolar vůči euru oslabí o 5 %, nezajištěná třída v eurech kvůli měně ztratí zhruba 5 %, zajištěná třída tento pohyb téměř nepozná.
Má to háček.
Zajištění stojí peníze a projeví se dvakrát. Poprvé ve vyšším ročním poplatku: zajištěná třída iShares Core MSCI World UCITS ETF EUR Hedged (Dist) si bere 0,30 % ročně, zatímco nezajištěná třída SWDA téhož fondu 0,20 %. Starší samostatný fond iShares MSCI World EUR Hedged UCITS ETF (Acc) s tickerem IWDE si bere dokonce 0,55 %. Podruhé v ceně samotných smluv s bankami, která v poplatku fondu není a závisí na rozdílu úrokových sazeb mezi oběma měnami. Když jsou úroky v USA vyšší než v eurozóně, platí investor v zajištěné třídě zhruba tento rozdíl každý rok navíc.
Pro investora v korunách přichází ještě jedna komplikace. Třídu zajištěnou přímo do korun jsme u největších světových ETF dohledat nedokázali a iShares uvádí, že úplný seznam zajištěných tříd poskytuje jen na vyžádání. Zbývá tedy zajištění do eur, které chrání proti pohybu mezi dolarem a eurem, kurz koruny k euru ale nechává otevřený.
Nám to vypadá tak, že u akciového ETF drženého deset a více let je Hedged většinou zbytečný náklad. Měnové výkyvy mají v dlouhém období sklon se částečně vyrovnávat, poplatek se ale strhává každý rok bez výjimky a jeho dopad se sčítá. U akciového portfolia v korunách nás tato třída nepřesvědčila.
Představme si vklad 100 000 Kč na 20 let a výnos akcií 7 % ročně před poplatky. Nezajištěná třída s poplatkem 0,20 % by skončila zhruba na 373 000 Kč, zajištěná třída s poplatkem 0,30 % zhruba na 366 000 Kč a fond s poplatkem 0,55 % zhruba na 349 000 Kč. Rozdíly kolem 7 000 Kč a 24 000 Kč způsobí jen vyšší poplatek, cena smluv s bankami v tom ještě není. Výnos 7 % jsme zvolili jen pro výpočet, nejde o odhad budoucnosti.
Kdy tedy Hedged smysl dává? U dluhopisových ETF, kde je roční výnos nízký a pohyb kurzu o pár procent ho dokáže celý smazat. A také tam, kde víte, že peníze budete za pár let potřebovat v eurech.
Další zkratky, které v názvech ETF potkáte
UCITS, Acc, Dist a Hedged jsou ty nejdůležitější. V názvech a popisech fondů ale narazíte i na další a některé z nich ovlivní výsledek více, než by podle nenápadného zápisu člověk čekal.
| Zkratka | Co znamená | Co to pro vás znamená |
|---|---|---|
| TER | Total Expense Ratio, celkový roční poplatek fondu v procentech | fond si ho bere sám z peněz investorů průběžně během roku; na výpisu ho neuvidíte, projeví se v nižší ceně podílu |
| IE / LU | země, ve které je fond založený (domicil): IE je Irsko, LU Lucembursko; poznáte ji podle prvních dvou písmen ISIN | kolik daně z dividend amerických firem fond zaplatí v USA |
| Physical | fond akcie firem z indexu skutečně vlastní | v přehledu fondu vidíte, co přesně drží |
| Swap / Synthetic | fond akcie z indexu nevlastní, výnos indexu mu podle smlouvy (swapu) platí banka | riziko, že banka nezaplatí; UCITS ho omezuje na 10 % majetku fondu |
| Sampling | fond nekupuje všechny firmy z indexu, jen vybraný vzorek, který se chová podobně | výsledek se může od indexu lišit více než u fondu, který drží všechno |
| ESG / SRI | fond vynechává firmy, které nesplní pravidla pro ochranu přírody a slušné podnikání, například výrobce zbraní nebo tabáku | jiné firmy v portfoliu, a proto i jiný výnos než u běžného indexu |
| Equal Weight | každá firma má ve fondu stejný podíl, Apple stejný jako nejmenší firma indexu | menší váha největších firem; fond musí častěji přeskupovat portfolio a to stojí peníze |
| Leveraged / 2x / Short | 2x: fond se snaží každý den vydělat dvojnásobek denního pohybu indexu; Short: vydělává, když index klesá | za delší dobu se výsledek od dvojnásobku indexu výrazně liší; na dlouhodobé držení nevhodné |
| ETC / ETN | cenný papír, který kopíruje cenu například zlata nebo ropy; právně jde o dluh vydavatele, ne o fond | záleží i na tom, jestli vydavatel dostojí závazkům; pravidla UCITS se na ně nevztahují |
Malá odbočka k tickerům, protože i ty umějí zmást. Stejný fond má na každé burze jiný ticker: zmíněné SWDA z londýnské burzy se na německé burze Xetra obchoduje jako EUNL a v aplikaci brokera pak vypadá jako dva různé produkty. Spolehlivě je spáruje až ISIN, u tohoto fondu IE00B4L5Y983. Ale zpět k tématu.
TER a tracking difference
TER kontrolujeme u každého fondu jako první. U velkých ETF, které kopírují široké indexy, se dnes pohybuje zhruba do 0,20 % ročně, například Xtrackers MSCI World UCITS ETF 1C má 0,12 % a nejlevnější fondy na index S&P 500, třeba SPDR S&P 500 UCITS ETF (Acc), jen 0,03 %. Při investici 100 000 Kč to znamená zhruba 120 Kč ročně.
Přesnější obraz dává tracking difference, tedy o kolik fond za uplynulý rok skutečně zaostal za indexem, případně ho překonal. Fond totiž může akcie, které drží, půjčovat jiným institucím za poplatek a tím část svých nákladů pokrýt. Stejně tak může za indexem zaostat více, než by odpovídalo jeho TER.
Domicil: Irsko, nebo Lucembursko
U fondů s americkými akciemi má země založení fondu měřitelný dopad. USA strhávají daň z dividend dřív, než je fond vůbec dostane. Irsko má s USA smlouvu o zamezení dvojího zdanění, takže irský fond zaplatí z amerických dividend 15 %. Fond z Lucemburska v obdobné situaci obvykle zaplatí 30 %. Rozdíl neuvidíte na žádném výpisu, jen v trochu nižším výnosu fondu.
I pro tuto pasáž platí upozornění k daním uvedené u akumulačních a distribučních tříd.
Fyzická, nebo syntetická replikace
Fyzická replikace znamená, že fond akcie z indexu opravdu drží. Syntetický fond s označením Swap drží jiné cenné papíry a banka mu na základě smlouvy platí přesně tolik, kolik vydělal index.
Tady si dovolíme malou poznámku. Swap zní riskantněji, než ve skutečnosti je, protože pravidla UCITS určují, že fond může u jedné banky v takové smlouvě riskovat nejvýše 10 % svého majetku. U indexu S&P 500 má syntetický fond dokonce výhodu, protože americké akcie nevlastní, a americká daň z dividend se ho tedy netýká, a právě takto funguje třeba Invesco S&P 500 UCITS ETF.
Páka a short
Leveraged, 2x, 3x nebo Short v názvu znamená fond s pákou, který násobí denní pohyby indexu, nebo fond, který vydělává na poklesu. Tyto fondy se přepočítávají každý den. Když index jeden den klesne o 10 % a druhý den vzroste o 10 %, skončí na 99 % původní hodnoty, fond s pákou 2x ale ztratí 20 %, pak získá 20 % a skončí na 96 %. Na dlouhodobé investování stavěné nejsou.
Jak číst název ETF v praxi
- Acc, nebo Dist? Podle toho, jestli dividendy chcete dostávat na účet.
- Hedged jen s konkrétním důvodem.
- TER a tracking difference má smysl porovnávat mezi fondy na stejný index, jinak srovnáváte jablka s hruškami.
- Podle ISIN poznáte zemi založení fondu i přesnou třídu.
Mně to vypadá tak, že nejvíce omylů vzniká při nákupu podle tickeru nebo podle prvního výsledku vyhledávání v aplikaci brokera, kde se různé třídy stejného fondu zobrazují pod sebou s téměř stejným názvem. Ticker nestačí. Kdo si zvykne kontrolovat celý název třídy a její ISIN, ten se drtivé většiny chyb vyhne.
Pokud teprve vybíráte, kam peníze poslat, obecný úvod najdete v průvodci jak a do čeho investovat pomocí ETF. Srovnání konkrétních fondů pak přináší přehled nejlepších ETF.
Když se rozhodujete mezi dvěma třídami stejného fondu, otevřete si u obou dokument KID. Hned na první straně stojí celý název třídy včetně Acc nebo Dist a v části o nákladech uvidíte, kolik vás daná třída skutečně stojí.
Časté otázky
Co znamená UCITS u ETF?
Že fond splňuje evropská pravidla pro fondy určené běžným soukromým investorům, včetně limitů na rozložení peněz a povinnosti svěřit majetek do úschovy nezávislé bance.
Je lepší akumulační, nebo distribuční ETF?
Záleží na tom, co od investice čekáte. Pokud dlouhodobě spoříte a dividendy byste stejně investovali znovu, akumulační třída to udělá za vás a bez poplatků. Odklad zdanění až do prodeje je další plus. Distribuční třída se hodí, když z investice chcete pravidelný příjem, například v důchodu. Někteří investoři kombinují obojí a s blížícím se důchodem postupně přecházejí z Acc na Dist. Daňový dopad takového přechodu si ale vždy ověřte u daňového poradce.
Mohu si koupit americké ETF jako VOO nebo SPY?
Ne. Jako soukromý investor v EU je u evropského brokera jako skutečné podíly fondu nekoupíte, protože k nim chybí povinný dokument KID. Stejný index ale kopírují UCITS fondy, například iShares Core S&P 500 UCITS ETF.
Vyplatí se ETF s označením Hedged?
U dluhopisů a kratšího horizontu ano, u akcií držených dlouhé roky podle nás zajištění většinou stojí více, než přinese.
Co znamená 1C a 1D u Xtrackers?
1C je třída, která dividendy znovu investuje, 1D je vyplácí.
Jak poznám, kde je fond založený?
Podle prvních dvou písmen ISIN. IE znamená Irsko, LU Lucembursko.