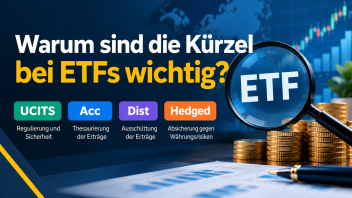
Was alles in den Namen eines einzigen ETF passt
Ein ETF (Exchange Traded Fund) ist ein Investmentfonds, dessen Anteile wie Aktien an der Börse gekauft und verkauft werden. Mit einem einzigen Kauf erwerben Sie so ein kleines Stück von Hunderten oder Tausenden Unternehmen. Die meisten ETFs bilden einen Index nach, also eine Liste von Unternehmen, die nach festen Regeln zusammengestellt wird, zum Beispiel die 500 größten US-Unternehmen. Der Fonds kauft dann dieselben Unternehmen im selben Verhältnis, in dem sie im Index gewichtet sind.
Als Beispiel dient einer der bekanntesten ETFs der Welt. Sein vollständiger Name lautet iShares Core MSCI World UCITS ETF USD (Acc), und ausführlich besprechen wir ihn in einem eigenen Artikel über den iShares Core MSCI World UCITS. Auf den ersten Blick ein Wortsalat. Tatsächlich sagt jedes Wort etwas aus, und zusammen ergeben sie eine kurze Beschreibung des Fonds.
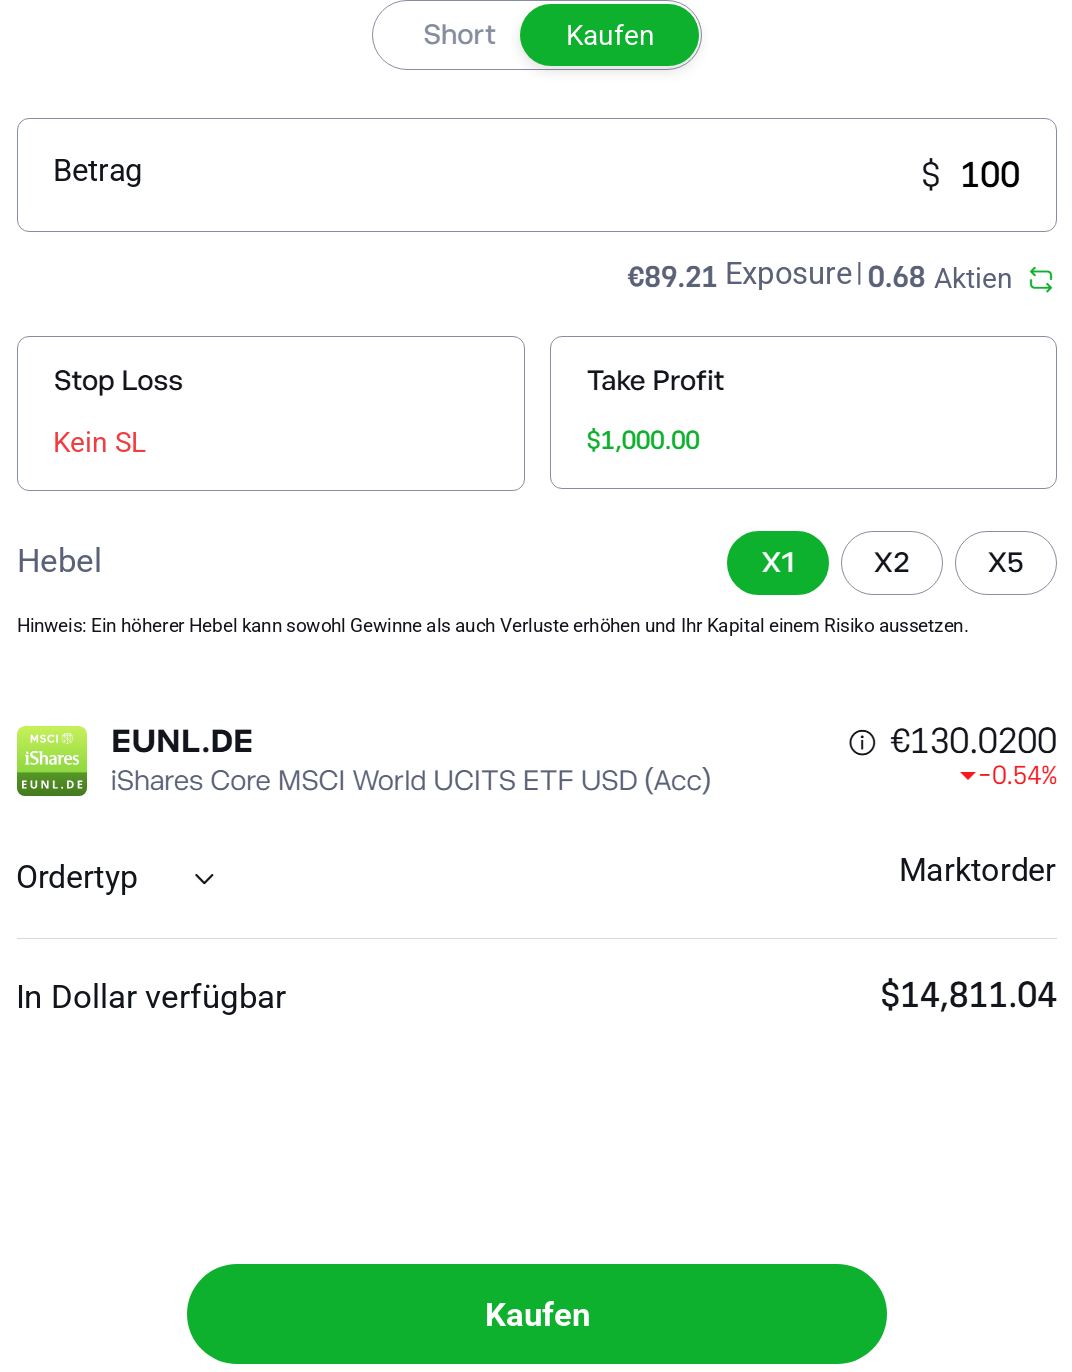
Im Bild unten sehen Sie eine Order für diesen ETF beim Broker eToro. Den vollständigen Namen der Anteilsklasse samt Kürzel (Acc) finden Sie direkt unter dem Ticker EUNL.DE.
Investieren ist riskant. Investieren Sie verantwortungsbewusst.
Was die einzelnen Namensbestandteile aus dem Bild bedeuten, zeigt die folgende Tabelle.
| Namensbestandteil | Bedeutung |
|---|---|
| iShares | Marke, unter der die US-Gesellschaft BlackRock ihre Fonds auflegt, der größte Vermögensverwalter der Welt |
| Core | Bezeichnung einer iShares-Fondsreihe mit niedrigen laufenden Kosten, die breite Indizes abbildet und als Basis eines langfristigen Portfolios gedacht ist; ein Marketingname ohne Einfluss darauf, wie der Fonds funktioniert |
| MSCI World | der Index, den der Fonds nachbildet: rund 1.250 große und mittelgroße Unternehmen aus 23 Industrieländern (zum 30.09.2026 genau 1.249) |
| UCITS | der Fonds erfüllt die europäischen Regeln zum Schutz gewöhnlicher Privatanleger (mehr dazu unten) |
| ETF | an der Börse gehandelter Fonds |
| USD | Währung, in der der Fonds seinen Wert berechnet; in Dollar bezahlen müssen Sie deshalb nicht, an manchen Börsen kaufen Sie denselben Fonds etwa in Euro |
| (Acc) | Dividenden, die der Fonds von den Unternehmen erhält, legt er selbst wieder an; an Sie wird nichts ausgezahlt |
Ein Fonds wird zudem oft in mehreren Varianten angeboten. Fachlich heißen sie Anteilsklassen (englisch share class), und jede wird separat gekauft, unter eigenem Namen und zu eigenem Preis. Alle Anteilsklassen eines Fonds investieren in genau dieselben Aktien. Sie unterscheiden sich nur in ein paar Regeln, vor allem darin, ob der Fonds Ihnen Dividenden überweist und ob er Sie vor Wechselkursschwankungen schützt.
Konkret: Den iShares Core MSCI World können Sie als iShares Core MSCI World UCITS ETF USD (Acc) kaufen, der Dividenden wieder anlegt, oder als iShares Core MSCI World UCITS ETF EUR Hedged (Dist), der Dividenden ausschüttet und gegen Schwankungen des Dollars zum Euro absichert. Drinnen stecken dieselben Unternehmen. Das Ergebnis in Ihrem Depot fällt trotzdem anders aus.
Ich wähle nur Fonds mit dem Kürzel (Acc), weil ich mich nicht um jede einzelne Ausschüttung und ihre Wiederanlage kümmern will. Das spart mir einiges an Zeit. Generell versuche ich, nicht in Dividendenaktien zu investieren.
Genau diese Unterschiede verraten die Kürzel am Ende des Namens. Einheitliche Regeln für ihre Schreibweise gibt es allerdings nicht. Xtrackers von der deutschen Gesellschaft DWS verwendet statt Acc und Dist die Bezeichnungen 1C und 1D, wobei C für die Anteilsklasse steht, die Dividenden wieder anlegt, und D für die ausschüttende. Vanguard schreibt das ganze Wort ans Ende, etwa Vanguard FTSE All-World UCITS ETF (USD) Accumulating. Wir müssen dazu sagen, dass das für jemanden, der Fonds von drei verschiedenen Anbietern nebeneinander öffnet, ein unnötiges Durcheinander ist, und eine einheitliche Schreibweise würde Einsteigern viele Fehler ersparen.
Jede Anteilsklasse hat eine eigene ISIN, einen zwölfstelligen Code, der für jedes Wertpapier der Welt anders lautet. Über ihn finden Sie den Fonds bei jedem Broker ohne Verwechslungsgefahr.
UCITS: europäischer Schutz für Ihr Geld im Fonds
UCITS ist die Abkürzung der europäischen Richtlinie Undertakings for Collective Investment in Transferable Securities, auf Deutsch OGAW-Richtlinie. Gemeint sind Regeln für Investmentfonds, die in der gesamten EU frei an gewöhnliche Privatanleger vertrieben werden dürfen, also an Menschen mit eigenen Ersparnissen statt an Banken oder Versicherungen. Die erste Fassung der Richtlinie entstand 1985, heute gilt die Fassung mit dem Namen UCITS V.
Ein Fonds mit dieser Bezeichnung muss strenge Regeln einhalten. Das Geld und die Aktien der Anleger verwahrt eine unabhängige Bank (Verwahrstelle), getrennt vom Vermögen der Fondsgesellschaft. Geht die Fondsgesellschaft pleite, gehören die Aktien im Fonds weiterhin den Anlegern, und ihre Gläubiger kommen nicht an sie heran.
Die Richtlinie achtet auch auf die Streuung, damit ein Fonds nicht an einem einzigen Unternehmen hängt. Grundsätzlich darf ein Fonds höchstens 10 % seines Vermögens in Aktien oder Anleihen eines einzelnen Unternehmens stecken, und alle Positionen über 5 % dürfen zusammen 40 % nicht übersteigen. Für Indexfonds gilt eine lockerere Grenze, weil sie einen Index abbilden müssen, in dem ein großes Unternehmen stärker gewichtet sein kann.
Für Anleger in Deutschland hat UCITS noch eine praktische Folge, die Einsteiger meist überrascht. US-ETFs wie den SPDR S&P 500 ETF Trust mit dem Ticker SPY oder den Vanguard S&P 500 ETF mit dem Ticker VOO (der Ticker ist das kurze Kürzel, unter dem ein Fonds an der Börse gehandelt wird) können Sie als Privatanleger bei einem europäischen Broker nicht kaufen. Seit dem 01.01.2018 gilt nämlich die PRIIPs-Verordnung, nach der ein Broker Privatanlegern in der EU ein solches Produkt nur mit einem verpflichtenden Basisinformationsblatt (KID) verkaufen darf. US-Fonds stellen keines aus.
Eine Ausnahme gilt nur für Kunden, die der Broker als professionelle Kunden einstuft. Das hängt zum Beispiel von der Depotgröße, der Zahl der Trades oder von Berufserfahrung in der Finanzbranche ab.
Auf Deutsch Basisinformationsblatt: eine kurze Pflichtübersicht von höchstens drei DIN-A4-Seiten, die jeder Fonds haben muss, der Privatanlegern in der EU angeboten wird. Darin steht, worin der Fonds investiert, wie riskant er auf einer Skala von 1 bis 7 ist, was er kostet und wie er sich in vier Modellszenarien entwickeln könnte, vom Stressszenario bis zum günstigen Marktverlauf. Broker zeigen es meist direkt in der Detailansicht des ETF an.
Ich muss zugeben, dass ich den Schutz, den UCITS bietet, für eine der gelungensten europäischen Regeln für Anleger halte.
Bei uns kommt dabei heraus, dass sich die Suche nach US-ETFs nicht lohnt. Europäische Varianten der beliebten Indizes gibt es, und sie sind nicht teurer als die amerikanischen Originale, der iShares Core S&P 500 UCITS ETF etwa verlangt laufende Kosten von 0,07 % pro Jahr. Bei einem europäischen Broker tragen ETFs fast immer die Bezeichnung UCITS, selbst darauf achten müssen Sie also nicht. Und gerade deshalb lohnt es sich, sie zu kennen: Sie erklärt, warum bekannte US-ETFs im Angebot fehlen und warum Ihr Geld im Fonds nicht zusammen mit der Fondsgesellschaft verschwinden kann.
Acc oder Dist: wohin die Dividenden fließen
Eine Dividende ist der Teil des Gewinns, den ein Unternehmen an seine Aktionäre ausschüttet. Der Fonds besitzt die Aktien der Indexunternehmen, und deshalb erhält er die Dividenden. Was er damit macht, bestimmt das Kürzel Acc oder Dist.
Acc (accumulating, auf Deutsch thesaurierend) zahlt Dividenden nicht aus. Der Fonds kauft dafür sofort weitere Aktien, und der Preis eines ETF-Anteils, den Sie besitzen, steigt dadurch schneller. Auf Ihr Konto kommt nichts.
Dist (distributing, auf Deutsch ausschüttend) überweist die Dividenden an die Anleger, je nach Fonds jährlich, halbjährlich, vierteljährlich und in Ausnahmefällen auch monatlich. Das Geld landet auf Ihrem Konto beim Broker, und Sie entscheiden, ob Sie es ausgeben oder wieder anlegen.
Statt Dist steht manchmal Inc (income), statt Acc auch Cap oder der Buchstabe C.
Gemeint ist dasselbe.
| Acc (thesaurierend) | Dist (ausschüttend) | |
|---|---|---|
| Was mit den Dividenden passiert | der Fonds kauft dafür weitere Aktien | der Fonds überweist sie Ihnen |
| Geld aufs Konto | keines | regelmäßig nach dem Kalender des Fonds |
| Zinseszinseffekt (Erträge erwirtschaften weitere Erträge) | wirkt automatisch | nur, wenn Sie die Dividenden selbst wieder anlegen |
| Kosten der Wiederanlage | keine | Ordergebühr des Brokers für jeden weiteren Kauf |
| Besteuerung in Deutschland | jedes Jahr die Vorabpauschale, der Rest beim Verkauf | Ausschüttung ist im Jahr des Zuflusses steuerpflichtig |
| Beispiel | iShares Core MSCI World UCITS ETF USD (Acc), Ticker SWDA | iShares Core S&P 500 UCITS ETF USD (Dist), Ticker IUSA |
Bei der Steuer liegen die beiden Varianten in Deutschland näher beieinander, als viele erwarten. Ausschüttungen unterliegen im Jahr des Zuflusses der Abgeltungsteuer von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Bei einem thesaurierenden Fonds setzt das Finanzamt jedes Jahr eine Vorabpauschale an, einen fiktiven Mindestertrag: Depotwert zu Jahresbeginn mal 70 % des Basiszinses, höchstens aber der tatsächliche Wertzuwachs des Jahres. Für 2026 liegt der Basiszins bei 3,20 %.
Bei Aktien-ETFs mit einer Aktienquote von mindestens 51 % bleiben in beiden Fällen 30 % der Erträge steuerfrei (Teilfreistellung). Erträge bis zum Sparer-Pauschbetrag von 1.000 € pro Person und Jahr, bei Ehepaaren 2.000 €, bleiben mit einem Freistellungsauftrag ganz ohne Abzug. Eine Spekulationsfrist, nach der Kursgewinne nach einer bestimmten Haltedauer steuerfrei wären, gibt es für ab 2009 gekaufte Anteile nicht mehr. Ein Teil der Steuer verschiebt sich bei Acc trotzdem bis zum Verkauf, weil die Vorabpauschale in guten Börsenjahren meist deutlich unter dem tatsächlichen Gewinn liegt.
Dieser Abschnitt ist eine allgemeine Übersicht und keine Steuerberatung. Steuerregeln ändern sich, und ihre Auslegung kann von Fall zu Fall unterschiedlich ausfallen. Bevor Sie Ihre Steuererklärung abgeben oder einen größeren Trade tätigen, prüfen Sie Ihre konkrete Situation mit einem Steuerberater oder direkt beim Finanzamt.
Wir lesen das eher als Argument für Acc bei den meisten Menschen, die regelmäßig und langfristig anlegen. Doch die ausschüttende Anteilsklasse hat ihren Platz. Sie passt dort, wo Sie mit der Geldanlage Ihr Einkommen aufbessern wollen, typischerweise im Ruhestand, denn eine regelmäßige Ausschüttung ist dann praktischer, als jeden Monat einen Teil der Anlage zu verkaufen.
Schlechter schneidet Dist bei Anlegern ab, die die Dividenden ohnehin sofort wieder anlegen. Sie versteuern einen größeren Teil des Ertrags sofort, für jeden Kauf fällt die Ordergebühr des Brokers an, und wenn der Broker keine Bruchteile von Anteilen kaufen kann, bleibt ein Restbetrag bis zur nächsten Ausschüttung auf dem Konto liegen. Hier hat uns die ausschüttende Anteilsklasse nicht überzeugt.
Hedged: Währungsabsicherung, die etwas kostet
Die meisten weltweit anlegenden ETFs halten Aktien von US-Unternehmen, deren Kurse in Dollar notieren. Sie rechnen aber in Euro. Wird der Dollar gegenüber dem Euro schwächer, ist Ihre Anlage in Euro weniger wert, obwohl sich die Aktienkurse überhaupt nicht verändert haben.
Das Kürzel Hedged bedeutet, dass sich der Fonds gegen diesen Effekt absichert. Hinter oder vor dem Wort Hedged steht immer die Währung, in die die Anteilsklasse abgesichert ist, zum Beispiel EUR Hedged. Der Fonds schließt mit Banken Verträge, in denen er im Voraus den Kurs festlegt, zu dem er in einem Monat Dollar in Euro tauscht, und erneuert sie jeden Monat. Verliert der Dollar dann 5 % gegenüber dem Euro, büßt die nicht abgesicherte Anteilsklasse in Euro wegen der Währung rund 5 % ein, die abgesicherte merkt von dieser Bewegung fast nichts.
Einen Haken hat das.
Die Absicherung kostet Geld, und zwar an zwei Stellen. Zuerst in höheren laufenden Kosten: Die abgesicherte Anteilsklasse iShares Core MSCI World UCITS ETF EUR Hedged (Dist) verlangt 0,30 % pro Jahr, die nicht abgesicherte Anteilsklasse SWDA desselben Fonds 0,20 %. Der ältere eigenständige Fonds iShares MSCI World EUR Hedged UCITS ETF (Acc) mit dem Ticker IWDE kommt sogar auf 0,55 %. Dann im Preis der Bankverträge selbst, der nicht in den laufenden Kosten des Fonds steckt und vom Zinsunterschied zwischen beiden Währungen abhängt. Liegen die Zinsen in den USA über denen im Euroraum, zahlt der Anleger in der abgesicherten Anteilsklasse ungefähr diese Differenz jedes Jahr zusätzlich.
Für Anleger in Deutschland passt EUR Hedged genau zu der Währung, in der sie rechnen, denn die Absicherung schaltet die Schwankung zwischen Dollar und Euro aus. Offen bleibt die Frage der Kosten. Wie viel die Bankverträge eine Anteilsklasse im vergangenen Jahr tatsächlich gekostet haben, konnten wir in den Fondsunterlagen nicht als eigenen Posten finden, es zeigt sich nur indirekt in der Wertentwicklung.
Unsere Lesart ist, dass Hedged bei einem Aktien-ETF, den Sie zehn Jahre und länger halten, meist unnötige Kosten verursacht. Währungsschwankungen neigen über lange Zeiträume dazu, sich teilweise auszugleichen, die Gebühr wird aber jedes Jahr ohne Ausnahme abgezogen, und ihre Wirkung summiert sich. Bei einem langfristigen Aktiendepot fällt diese Anteilsklasse bei uns durch.
Nehmen wir an, Sie legen 10.000 € für 20 Jahre an, und die Aktien bringen vor Kosten 7 % pro Jahr. Die nicht abgesicherte Anteilsklasse mit 0,20 % käme auf rund 37.300 €, die abgesicherte mit 0,30 % auf rund 36.600 € und der Fonds mit 0,55 % auf rund 34.900 €. Die Unterschiede von rund 700 € und 2.400 € entstehen allein durch die höheren laufenden Kosten, der Preis der Bankverträge ist darin noch nicht enthalten, Steuern ebenfalls nicht. Die 7 % haben wir nur für die Rechnung gewählt, eine Prognose ist das nicht.
Wann ergibt Hedged also Sinn? Bei Anleihen-ETFs, deren jährliche Rendite niedrig ist und von einer Kursbewegung um ein paar Prozent komplett aufgezehrt werden kann. Und bei Geld, das Sie schon in wenigen Jahren brauchen und dessen Wert in Euro bis dahin nicht vom Dollarkurs abhängen soll.
Weitere Kürzel, denen Sie in ETF-Namen begegnen
UCITS, Acc, Dist und Hedged sind die wichtigsten. In Namen und Beschreibungen von Fonds stoßen Sie aber auf weitere, und manche davon beeinflussen das Ergebnis stärker, als die unscheinbare Schreibweise vermuten lässt.
| Kürzel | Bedeutung | Was das für Sie heißt |
|---|---|---|
| TER | Total Expense Ratio, die gesamten laufenden Kosten des Fonds pro Jahr in Prozent | der Fonds entnimmt sie laufend über das Jahr aus dem Anlegervermögen; auf der Abrechnung sehen Sie sie nicht, sie zeigen sich in einem niedrigeren Anteilspreis |
| IE / LU | Land, in dem der Fonds aufgelegt ist (Domizil): IE steht für Irland, LU für Luxemburg; Sie erkennen es an den ersten zwei Buchstaben der ISIN | wie viel Steuer auf Dividenden von US-Unternehmen der Fonds in den USA zahlt |
| Physical | der Fonds besitzt die Aktien der Indexunternehmen tatsächlich | in der Fondsübersicht sehen Sie genau, was er hält |
| Swap / Synthetic | der Fonds besitzt die Indexaktien nicht, die Indexrendite zahlt ihm vertraglich (per Swap) eine Bank | Risiko, dass die Bank nicht zahlt; UCITS begrenzt es auf 10 % des Fondsvermögens |
| Sampling | der Fonds kauft nur eine Auswahl der Indexunternehmen, die sich ähnlich verhält wie der ganze Index | das Ergebnis kann stärker vom Index abweichen als bei einem Fonds, der alles hält |
| ESG / SRI | der Fonds lässt Unternehmen weg, die Regeln zu Umweltschutz und fairer Unternehmensführung nicht erfüllen, etwa Waffen- oder Tabakhersteller | andere Unternehmen im Portfolio und deshalb auch eine andere Rendite als beim gewöhnlichen Index |
| Equal Weight | jedes Unternehmen hat im Fonds denselben Anteil, Apple genauso wie das kleinste Unternehmen im Index | weniger Gewicht für die größten Unternehmen; der Fonds muss häufiger umschichten, und das kostet Geld |
| Leveraged / 2x / Short | 2x: der Fonds versucht, jeden Tag das Doppelte der täglichen Indexbewegung zu erzielen; Short: er gewinnt, wenn der Index fällt | über längere Zeit weicht das Ergebnis deutlich vom doppelten Index ab; für langfristiges Halten ungeeignet |
| ETC / ETN | Wertpapier, das zum Beispiel den Preis von Gold oder Öl abbildet; rechtlich eine Schuldverschreibung des Emittenten, kein Fonds | es kommt auch darauf an, ob der Emittent seine Verpflichtungen erfüllt; die UCITS-Regeln gelten dafür nicht |
Ein kleiner Abstecher zu den Tickern, denn auch die können verwirren. Derselbe Fonds hat an jeder Börse einen anderen Ticker: Das erwähnte SWDA von der Londoner Börse wird an der deutschen Börse Xetra als EUNL gehandelt und sieht in der App des Brokers dann wie zwei verschiedene Produkte aus. Zuverlässig zuordnen lassen sie sich erst über die ISIN, bei diesem Fonds IE00B4L5Y983. Aber zurück zum Thema.
TER und Tracking Difference
Die TER prüfen wir bei jedem Fonds als Erstes. Bei großen ETFs auf breite Indizes liegt sie heute meist bei höchstens 0,20 % pro Jahr. Der Xtrackers MSCI World UCITS ETF 1C etwa kostet 0,12 %, die günstigsten Fonds auf den S&P 500, zum Beispiel der SPDR S&P 500 UCITS ETF (Acc), nur 0,03 %. Bei einer Anlage von 10.000 € sind das rund 12 € im Jahr.
Ein genaueres Bild liefert die Tracking Difference, also wie weit der Fonds im vergangenen Jahr tatsächlich hinter dem Index zurückblieb oder ihn übertraf. Ein Fonds kann nämlich die Aktien, die er hält, gegen Gebühr an andere Institute verleihen und so einen Teil seiner Kosten decken. Genauso kann er stärker hinter dem Index zurückbleiben, als es seine TER erwarten ließe.
Domizil: Irland oder Luxemburg
Bei Fonds mit US-Aktien hat das Gründungsland messbare Folgen. Die USA behalten die Steuer auf Dividenden ein, bevor der Fonds sie überhaupt erhält. Irland hat mit den USA ein Doppelbesteuerungsabkommen, ein irischer Fonds zahlt auf US-Dividenden deshalb 15 %. Ein Fonds aus Luxemburg zahlt in vergleichbarer Lage meist 30 %. Den Unterschied sehen Sie auf keiner Abrechnung, nur in einer etwas niedrigeren Rendite des Fonds.
Auch für diesen Abschnitt gilt der Steuerhinweis bei den thesaurierenden und ausschüttenden Anteilsklassen.
Physische oder synthetische Replikation
Physische Replikation heißt, dass der Fonds die Indexaktien wirklich hält. Ein synthetischer Fonds mit der Bezeichnung Swap hält andere Wertpapiere, und eine Bank zahlt ihm vertraglich genau so viel, wie der Index erwirtschaftet hat.
Hier erlauben wir uns eine kleine Anmerkung. Swap klingt riskanter, als es tatsächlich ist, denn nach den UCITS-Regeln darf ein Fonds bei einer einzelnen Bank in einem solchen Vertrag höchstens 10 % seines Vermögens riskieren. Beim S&P 500 hat ein synthetischer Fonds sogar einen Vorteil. Er besitzt keine US-Aktien, und die US-Quellensteuer auf Dividenden betrifft ihn deshalb nicht. Genau so funktioniert zum Beispiel der Invesco S&P 500 UCITS ETF.
Hebel und Short
Leveraged, 2x, 3x oder Short im Namen bezeichnet einen Fonds mit Hebel, der die täglichen Indexbewegungen vervielfacht, oder einen Fonds, der an fallenden Kursen verdient. Diese Fonds werden jeden Tag neu berechnet. Fällt ein Index an einem Tag um 10 % und steigt am nächsten um 10 %, landet er bei 99 % des Ausgangswerts, ein Fonds mit 2x-Hebel verliert dagegen erst 20 %, gewinnt dann 20 % und endet bei 96 %. Für langfristiges Anlegen sind sie nicht gebaut.
Wie Sie einen ETF-Namen in der Praxis lesen
- Acc oder Dist? Das hängt davon ab, ob Sie Dividenden auf Ihr Konto bekommen möchten.
- Hedged nur mit konkretem Grund.
- TER und Tracking Difference lohnt es sich nur zwischen Fonds auf denselben Index zu vergleichen, sonst vergleichen Sie Äpfel mit Birnen.
- An der ISIN erkennen Sie das Domizil des Fonds und die genaue Anteilsklasse.
Für uns sieht es so aus, dass die meisten Fehler beim Kauf nach Ticker entstehen oder beim ersten Suchtreffer in der Broker-App, wo verschiedene Anteilsklassen desselben Fonds mit fast gleichem Namen untereinander stehen. Der Ticker reicht nicht. Wer sich angewöhnt, den vollständigen Namen der Anteilsklasse und ihre ISIN zu prüfen, vermeidet die allermeisten Fehler.
Wenn Sie noch überlegen, wo Ihr Geld hin soll, finden Sie eine allgemeine Einführung im Ratgeber wie und worin Sie mit ETFs investieren. Einen Vergleich konkreter Fonds bietet die Übersicht der besten ETFs.
Wenn Sie zwischen zwei Anteilsklassen desselben Fonds schwanken, öffnen Sie bei beiden das Basisinformationsblatt (KID). Gleich auf der ersten Seite steht der vollständige Name der Anteilsklasse samt Acc oder Dist, und im Kostenteil sehen Sie, was Sie die jeweilige Anteilsklasse tatsächlich kostet.
Häufige Fragen
Was bedeutet UCITS bei ETFs?
Dass der Fonds die europäischen Regeln für Fonds erfüllt, die sich an gewöhnliche Privatanleger richten, einschließlich der Streuungsgrenzen und der Pflicht, das Vermögen einer unabhängigen Bank zur Verwahrung zu übergeben.
Sind thesaurierende oder ausschüttende ETFs besser?
Das hängt davon ab, was Sie von der Anlage erwarten. Wenn Sie langfristig sparen und die Dividenden ohnehin wieder anlegen würden, erledigt das die thesaurierende Anteilsklasse für Sie, ohne Ordergebühren. Dass ein Teil der Steuer erst beim Verkauf fällig wird, ist ein weiteres Plus. Die ausschüttende Anteilsklasse passt, wenn Sie aus der Anlage ein regelmäßiges Einkommen wollen, zum Beispiel im Ruhestand. Manche Anleger kombinieren beides und wechseln mit näher rückendem Ruhestand schrittweise von Acc zu Dist. Die steuerlichen Folgen eines solchen Wechsels sollten Sie aber immer mit einem Steuerberater klären.
Kann ich US-ETFs wie VOO oder SPY kaufen?
Nein. Als Privatanleger in der EU können Sie sie bei einem europäischen Broker nicht als echte Fondsanteile kaufen, weil das verpflichtende Basisinformationsblatt (KID) fehlt. Denselben Index bilden aber UCITS-Fonds ab, zum Beispiel der iShares Core S&P 500 UCITS ETF.
Lohnen sich ETFs mit dem Zusatz Hedged?
Bei Anleihen und kürzerem Anlagehorizont ja, bei Aktien, die Sie viele Jahre halten, kostet die Absicherung nach unserer Einschätzung meist mehr, als sie bringt.
Was bedeuten 1C und 1D bei Xtrackers?
1C ist die Anteilsklasse, die Dividenden wieder anlegt, 1D schüttet sie aus.
Wie erkenne ich, wo ein Fonds aufgelegt ist?
An den ersten zwei Buchstaben der ISIN. IE steht für Irland, LU für Luxemburg.