Tout ce que contient le nom d’un seul ETF
Un ETF (Exchange Traded Fund, fonds indiciel coté) est un fonds d’investissement dont les parts s’achètent et se vendent en Bourse comme des actions. Un seul achat vous donne une petite part de centaines ou de milliers d’entreprises à la fois. La plupart des ETF reproduisent un indice, c’est-à-dire une liste d’entreprises établie selon des règles fixes, par exemple les 500 plus grandes sociétés américaines. Le fonds achète alors les mêmes entreprises, dans les mêmes proportions que l’indice.
Prenons l’un des ETF les plus connus au monde. Son nom complet est iShares Core MSCI World UCITS ETF USD (Acc), et nous l’analysons en détail dans un article consacré à l’iShares Core MSCI World UCITS. À première vue, un fouillis de mots. En réalité, chaque mot dit quelque chose et l’ensemble forme une courte fiche d’identité du fonds.
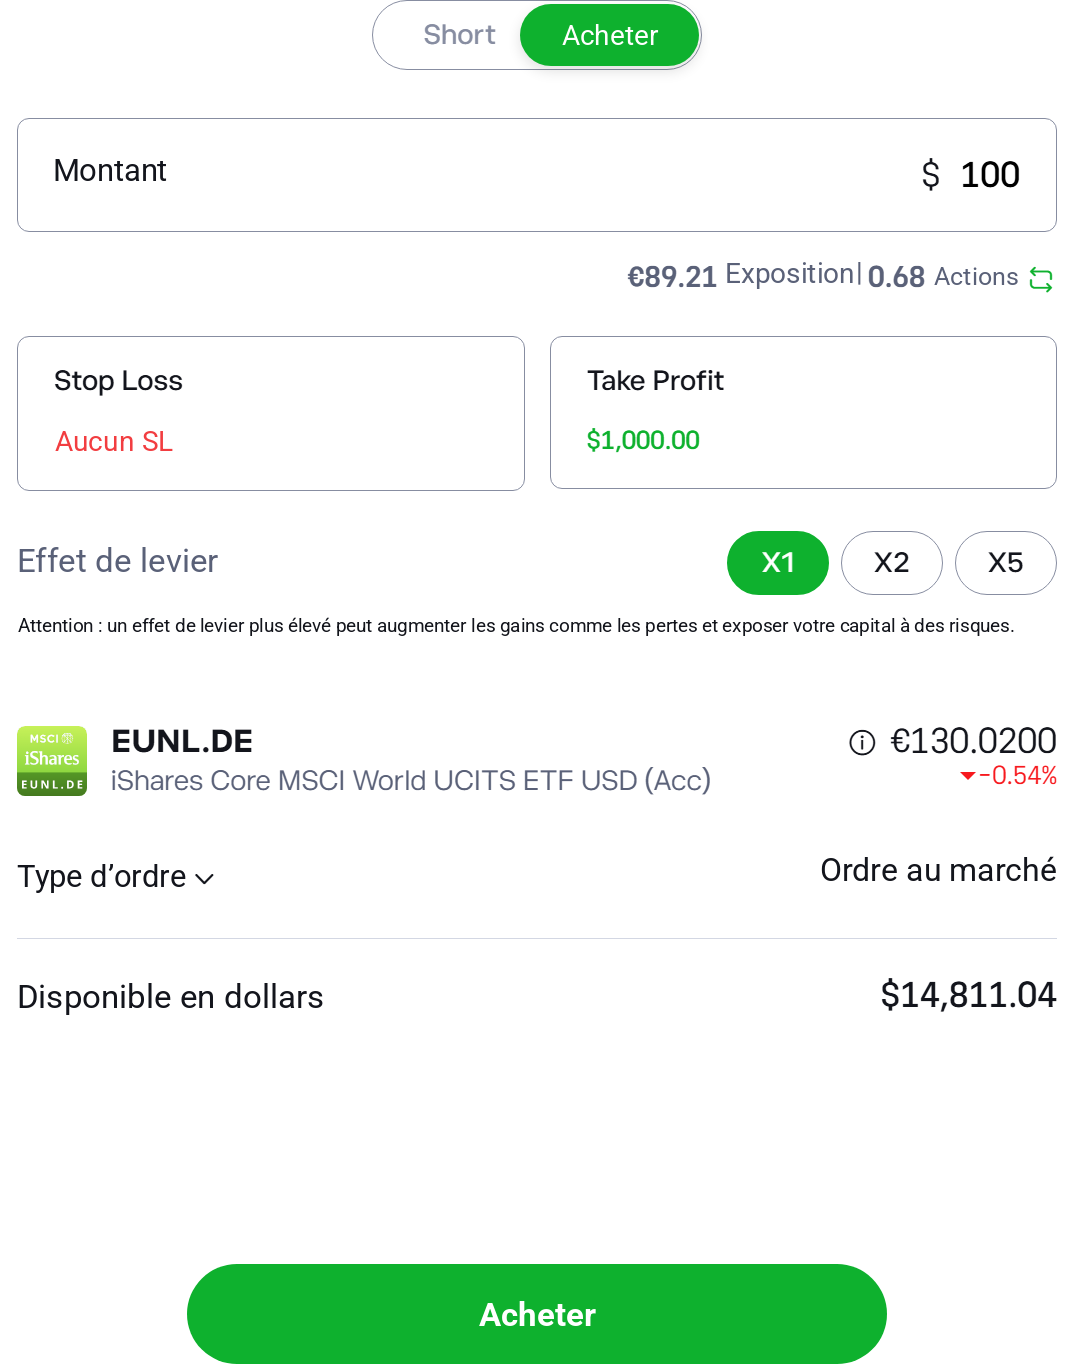
L’image ci-dessous montre un ordre sur cet ETF chez le courtier eToro. Le nom complet de la classe, avec l’abréviation (Acc), apparaît juste sous le ticker EUNL.DE.
Investir comporte des risques. Investissez de manière responsable.
Le tableau suivant détaille chaque partie du nom visible sur l’image.
| Partie du nom | Ce qu’elle signifie |
|---|---|
| iShares | la marque sous laquelle la société américaine BlackRock, premier gérant d’actifs au monde, émet ses fonds |
| Core | une gamme de fonds iShares à frais annuels bas, qui suivent de larges indices et servent de base à un portefeuille de long terme ; c’est un nom commercial sans effet sur le fonctionnement du fonds |
| MSCI World | l’indice reproduit par le fonds : environ 1 250 grandes et moyennes entreprises de 23 pays développés (1 249 exactement au 30 septembre 2026) |
| UCITS | le fonds respecte les règles européennes de protection des investisseurs particuliers (détails plus bas) |
| ETF | fonds coté en Bourse |
| USD | la monnaie dans laquelle le fonds calcule sa valeur ; vous n’êtes pas obligé de payer en dollars, sur certaines Bourses le même fonds s’achète par exemple en euros |
| (Acc) | les dividendes reçus des entreprises ne vous sont pas versés, le fonds les réinvestit lui-même |
Un même fonds existe en outre souvent en plusieurs versions. On parle de classes de parts (share class en anglais), et chacune s’achète séparément, sous son propre nom et à son propre prix. Toutes les classes d’un fonds investissent exactement dans les mêmes actions. Elles ne diffèrent que par quelques règles, surtout le versement ou non des dividendes et la protection contre les variations de change.
Concrètement, le fonds iShares Core MSCI World s’achète sous la forme iShares Core MSCI World UCITS ETF USD (Acc), qui réinvestit les dividendes, ou iShares Core MSCI World UCITS ETF EUR Hedged (Dist), qui les verse et protège contre le mouvement du dollar face à l’euro. À l’intérieur, les mêmes entreprises. Le résultat sur votre compte, lui, sera différent.
Je choisis uniquement des fonds marqués (Acc), car je ne veux pas avoir à gérer des dividendes. Cela me fait gagner pas mal de temps. D’une manière générale, j’essaie d’éviter les actions à dividendes.
Ce sont justement ces différences que révèlent les abréviations en fin de nom. Il n’existe pourtant aucune règle commune pour les écrire. Xtrackers, de la société allemande DWS, utilise 1C et 1D à la place de Acc et Dist : C désigne la classe qui réinvestit les dividendes, D celle qui les verse. Vanguard écrit le mot entier à la fin, par exemple Vanguard FTSE All-World UCITS ETF (USD) Accumulating. Nous ne pouvons pas ne pas le dire : pour qui ouvre côte à côte les fonds de trois gérants, c’est une confusion inutile, et une écriture commune éviterait bien des erreurs aux débutants.
Chaque classe a son propre ISIN, un code à douze caractères unique pour chaque titre au monde, grâce auquel vous trouvez le fonds chez n’importe quel courtier sans risque de confusion.
UCITS : la protection européenne de votre argent dans le fonds
UCITS est le sigle anglais de la directive européenne Undertakings for Collective Investment in Transferable Securities, en français OPCVM (organismes de placement collectif en valeurs mobilières). Elle fixe les règles des fonds qui peuvent être proposés librement aux particuliers dans toute l’UE, c’est-à-dire aux personnes qui placent leur propre épargne, et non aux banques ou aux assureurs. La première version de la directive date de 1985 et celle en vigueur aujourd’hui s’appelle UCITS V.
Un fonds portant cette mention doit respecter des règles strictes. L’argent et les actions des investisseurs ne sont pas conservés par le gérant lui-même, mais par une banque indépendante (le dépositaire), qui les tient séparés des biens du gérant. Si le gérant faisait faillite, les actions du fonds resteraient la propriété des investisseurs et ses créanciers ne pourraient pas y toucher.
La directive encadre aussi la répartition de l’argent, pour que le fonds ne repose pas sur une seule entreprise. En règle générale, un fonds peut placer au maximum 10 % de son actif dans les actions ou obligations d’un même émetteur, et l’ensemble des lignes dépassant 5 % ne doit pas excéder 40 %. Les fonds indiciels bénéficient d’une limite plus souple, car ils doivent suivre un indice où une grande entreprise peut peser davantage.
Pour un investisseur en France, UCITS a encore une conséquence pratique qui surprend souvent les débutants. Les ETF américains comme le SPDR S&P 500 ETF Trust (ticker SPY) ou le Vanguard S&P 500 ETF (ticker VOO) ne s’achètent pas chez un courtier européen quand on est un particulier ; le ticker est le code court sous lequel le fonds se négocie en Bourse. Depuis le 1er janvier 2018 s’applique en effet le règlement PRIIPs, selon lequel un courtier ne peut vendre ce type de produit à un particulier de l’UE qu’avec un document obligatoire appelé KID, et les fonds américains n’en publient pas.
Seul y échappe le client à qui le courtier accorde le statut de client professionnel, soumis par exemple à la taille du portefeuille, au nombre d’opérations ou à une expérience dans le secteur financier.
Document d’informations clés, court et obligatoire, de trois pages A4 au maximum, que doit avoir tout fonds proposé aux particuliers dans l’UE. Il indique dans quoi le fonds investit, son niveau de risque sur une échelle de 1 à 7, ses coûts et son évolution possible selon quatre scénarios, du scénario de tensions au scénario favorable. Les courtiers l’affichent en général directement sur la fiche de l’ETF.
Je dois admettre que je considère la protection offerte par UCITS comme l’une des règles européennes les plus réussies pour les investisseurs.
Ce que nous en retirons : chercher des ETF américains n’a pas de sens. Les versions européennes des indices populaires existent et ne coûtent pas plus cher que les originaux américains, l’iShares Core S&P 500 UCITS ETF prélève par exemple 0,07 % par an. Chez un courtier européen, vous trouverez donc presque toujours la mention UCITS sur un ETF, sans avoir à la surveiller vous-même. Et c’est justement pour cela qu’il vaut la peine de la connaître : elle explique pourquoi des ETF américains célèbres manquent à l’offre et pourquoi votre argent dans le fonds ne peut pas disparaître avec le gérant.
Acc ou Dist : où vont les dividendes
Le dividende est la part du bénéfice qu’une entreprise verse à ses actionnaires. Le fonds possède les actions des entreprises de l’indice, c’est donc lui qui reçoit les dividendes. Ce qu’il en fait ensuite, c’est précisément l’abréviation Acc ou Dist qui le dit.
Acc (accumulating, en français capitalisant) ne verse pas les dividendes. Le fonds s’en sert aussitôt pour acheter d’autres actions, et le prix d’une part de l’ETF que vous détenez monte plus vite. Rien n’arrive sur votre compte.
Dist (distributing, en français distribuant) envoie les dividendes aux investisseurs, selon le fonds une fois par an, deux fois par an, chaque trimestre et plus rarement chaque mois. L’argent arrive sur votre compte chez le courtier et c’est vous qui décidez de le dépenser ou de le réinvestir.
À la place de Dist, on rencontre parfois Inc (income), et à la place de Acc, Cap ou la lettre C.
Cela revient au même.
| Acc (capitalisant) | Dist (distribuant) | |
|---|---|---|
| Ce que deviennent les dividendes | le fonds achète d’autres actions avec | le fonds vous les envoie |
| Argent versé sur le compte | aucun | régulièrement, selon le calendrier du fonds |
| Intérêts composés (le rendement produit à son tour du rendement) | fonctionnent tout seuls | seulement si vous réinvestissez vous-même les dividendes |
| Coût du réinvestissement | aucun | frais de courtage à chaque nouvel achat |
| Exemple | iShares Core MSCI World UCITS ETF USD (Acc), ticker SWDA | iShares Core S&P 500 UCITS ETF USD (Dist), ticker IUSA |
Pour la plupart des personnes qui investissent régulièrement et sur une longue durée, Acc nous paraît le meilleur choix. Les différences fiscales entre les deux classes sont réunies dans un chapitre consacré à la fiscalité. Mais la classe distribuante a sa place. Elle convient quand vous voulez compléter vos revenus grâce au placement, typiquement à la retraite, car un dividende régulier est alors plus pratique que de vendre chaque mois un morceau du portefeuille.
Le Dist s’en sort moins bien chez l’investisseur qui réinvestit de toute façon ses dividendes tout de suite. Il règle des frais de courtage à chaque achat, et si son courtier ne propose pas de fractions de parts, un reliquat d’argent dort sur le compte jusqu’au versement suivant. Ici, la classe distribuante ne nous a pas convaincus.
Hedged : une couverture de change qui a un prix
La plupart des ETF mondiaux détiennent des actions d’entreprises américaines, cotées en dollars. Vous, vous comptez en euros. Quand le dollar baisse face à l’euro, votre placement vaut moins en euros, même si le cours des actions n’a pas bougé.
L’abréviation Hedged signifie que le fonds se protège contre cet effet. Devant ou derrière le mot Hedged figure toujours la monnaie de couverture de la classe, par exemple EUR Hedged. Le fonds conclut avec des banques des contrats où il fixe à l’avance le taux auquel il échangera des dollars contre des euros dans un mois, et il les renouvelle chaque mois. Si le dollar recule alors de 5 % face à l’euro, la classe non couverte perd environ 5 % en euros à cause du change, tandis que la classe couverte le ressent à peine.
Il y a un hic.
La couverture coûte de l’argent, et elle se paie deux fois. D’abord dans des frais annuels plus élevés : la classe couverte iShares Core MSCI World UCITS ETF EUR Hedged (Dist) prélève 0,30 % par an, contre 0,20 % pour la classe non couverte SWDA du même fonds. L’ancien fonds distinct iShares MSCI World EUR Hedged UCITS ETF (Acc), ticker IWDE, va même jusqu’à 0,55 %. Ensuite dans le prix des contrats avec les banques, qui n’est pas inclus dans les frais du fonds et dépend de l’écart de taux d’intérêt entre les deux monnaies. Quand les taux américains dépassent ceux de la zone euro, l’investisseur de la classe couverte paie chaque année à peu près cet écart en plus.
Pour un investisseur qui compte en euros, la classe EUR Hedged tombe juste, car elle couvre précisément la monnaie dans laquelle il mesure son patrimoine et ne laisse pas de second risque de change. Un investisseur tchèque ou polonais, lui, resterait exposé au cours de sa propre monnaie face à l’euro. Nous n’avons pas pu vérifier si chaque grand ETF existe en version EUR Hedged, iShares indiquant ne fournir la liste complète de ses classes couvertes que sur demande.
Pour nous, cela ressemble plutôt à une dépense inutile dans la plupart des cas, pour un ETF actions conservé dix ans ou plus. Sur une longue période, les variations de change ont tendance à se compenser en partie, alors que les frais sont prélevés chaque année sans exception et que leur effet s’additionne. Pour un portefeuille d’actions de long terme, cette classe ne nous a pas convaincus.
Imaginons un placement de 10 000 € sur 20 ans, avec un rendement des actions de 7 % par an avant frais. La classe non couverte à 0,20 % de frais finirait à environ 37 300 €, la classe couverte à 0,30 % à environ 36 600 € et le fonds à 0,55 % à environ 34 900 €. Les écarts d’environ 700 € et 2 400 € viennent uniquement des frais plus élevés, sans compter le prix des contrats avec les banques. Le rendement de 7 % ne sert qu’au calcul, ce n’est pas une prévision.
Quand la couverture a-t-elle donc du sens ? Pour les ETF obligataires, dont le rendement annuel est faible et peut être effacé entier par un mouvement de change de quelques pour cent. Et aussi quand vous savez que vous aurez besoin de cet argent dans quelques années seulement.
Les autres abréviations que vous croiserez dans les noms d’ETF
UCITS, Acc, Dist et Hedged sont les plus importantes. Dans les noms et les descriptions des fonds, vous en rencontrerez pourtant d’autres, et certaines influencent le résultat bien plus que leur écriture discrète ne le laisse penser.
| Abréviation | Ce qu’elle signifie | Ce que cela change pour vous |
|---|---|---|
| TER | Total Expense Ratio, les frais annuels totaux du fonds en pourcentage | le fonds les prélève lui-même sur l’argent des investisseurs au fil de l’année ; vous ne les verrez pas sur votre relevé, ils se traduisent par un prix de part plus bas |
| IE / LU | le pays où le fonds est établi (domicile) : IE pour l’Irlande, LU pour le Luxembourg ; il se lit dans les deux premières lettres de l’ISIN | influence le rendement du fonds, voir le chapitre sur la fiscalité |
| Physical | le fonds détient réellement les actions des entreprises de l’indice | la fiche du fonds montre exactement ce qu’il détient |
| Swap / Synthetic | le fonds ne détient pas les actions de l’indice, une banque lui verse la performance de l’indice en vertu d’un contrat (swap) | le risque que la banque ne paie pas ; UCITS le limite à 10 % de l’actif du fonds |
| Sampling | le fonds n’achète pas toutes les entreprises de l’indice, seulement un échantillon qui se comporte de façon proche | le résultat peut s’écarter de l’indice davantage que pour un fonds qui détient tout |
| ESG / SRI | le fonds écarte les entreprises qui ne respectent pas des règles de protection de l’environnement et de conduite des affaires, par exemple les fabricants d’armes ou de tabac | d’autres entreprises en portefeuille, donc un autre rendement que l’indice classique |
| Equal Weight | chaque entreprise a le même poids dans le fonds, Apple autant que la plus petite société de l’indice | moins de poids pour les plus grandes entreprises ; le fonds doit rééquilibrer son portefeuille plus souvent, ce qui coûte de l’argent |
| Leveraged / 2x / Short | 2x : le fonds cherche à gagner chaque jour le double du mouvement quotidien de l’indice ; Short : il gagne quand l’indice baisse | sur une longue durée, le résultat s’éloigne nettement du double de l’indice ; inadapté à une détention longue |
| ETC / ETN | un titre qui suit le prix de l’or ou du pétrole par exemple ; juridiquement, c’est une dette de l’émetteur, pas un fonds | tout dépend aussi de la capacité de l’émetteur à honorer ses engagements ; les règles UCITS ne s’y appliquent pas |
Un petit détour par les tickers, car eux aussi savent semer le doute. Le même fonds a un ticker différent sur chaque Bourse : le SWDA de la Bourse de Londres se négocie sur la Bourse allemande Xetra sous le nom EUNL, et dans l’application du courtier, cela ressemble à deux produits différents. Seul l’ISIN permet de les rapprocher sans erreur, ici IE00B4L5Y983. Mais revenons au sujet.
TER et tracking difference
Le TER est la première chose que nous vérifions sur chaque fonds. Pour les grands ETF qui suivent de larges indices, il tourne aujourd’hui autour de 0,20 % par an au maximum : le Xtrackers MSCI World UCITS ETF 1C est à 0,12 %, et les fonds les moins chers sur le S&P 500, comme le SPDR S&P 500 UCITS ETF (Acc), à seulement 0,03 %. Pour un placement de 10 000 €, 0,12 % représente environ 12 € par an.
La tracking difference donne une image plus juste : de combien le fonds a réellement fait moins bien que son indice sur l’année écoulée, ou mieux que lui. Un fonds peut en effet prêter les actions qu’il détient à d’autres institutions contre rémunération et couvrir ainsi une partie de ses coûts. Il peut aussi rester derrière l’indice plus que son TER ne le laisserait prévoir.
Réplication physique ou synthétique
La réplication physique signifie que le fonds détient vraiment les actions de l’indice. Un fonds synthétique marqué Swap détient d’autres titres, et une banque lui verse, en vertu d’un contrat, exactement ce qu’a rapporté l’indice.
Nous nous permettons ici une petite remarque. Le swap paraît plus risqué qu’il ne l’est, car les règles UCITS limitent à 10 % de son actif ce que le fonds peut risquer auprès d’une même banque dans ce type de contrat. L’avantage fiscal des fonds synthétiques sur le S&P 500 est décrit dans le chapitre sur la fiscalité.
Effet de levier et short
Leveraged, 2x, 3x ou Short dans le nom désigne un fonds à effet de levier, qui multiplie les mouvements quotidiens de l’indice, ou un fonds qui gagne à la baisse. Ces fonds sont recalculés chaque jour. Si l’indice perd 10 % un jour et gagne 10 % le lendemain, il termine à 99 % de sa valeur de départ, alors que le fonds à levier 2x perd 20 %, gagne ensuite 20 % et finit à 96 %. Ils ne sont pas conçus pour l’investissement de long terme.
Les obligations fiscales liées aux investissements en ETF
Ce chapitre est un aperçu général et ne constitue pas un conseil fiscal. Les règles fiscales changent et leur interprétation peut varier d’un cas à l’autre. Vérifiez votre situation précise auprès d’un conseiller fiscal ou directement auprès de votre centre des finances publiques. Nous déclinons toute responsabilité quant aux décisions prises sur la base de ces informations.
Certains sigles du nom d’un ETF déterminent aussi quand et combien vous payez d’impôts. Tout ce qui concerne la fiscalité est donc réuni ici, à un seul endroit.
Acc ou Dist
| Acc (capitalisant) | Dist (distribuant) | |
|---|---|---|
| Fiscalité en France (compte-titres ordinaire) | imposition seulement à la vente | le dividende est imposé l’année où il est versé |
Pour un investisseur en France, la différence fiscale compte souvent davantage que le mode de versement lui-même. Sur un compte-titres ordinaire, le dividende d’un ETF distribuant est imposé l’année où il arrive, en 2026 au prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), sauf option pour le barème progressif. La classe capitalisante ne crée aucun revenu imposable tant que vous ne vendez pas. À la vente, la plus-value est taxée au même taux, et pour des parts achetées aujourd’hui sur ce compte, aucune durée de détention ne l’exonère.
L’équivalent français d’une exonération liée à la durée existe, mais dans une autre enveloppe. Le PEA (plan d’épargne en actions) exonère les gains d’impôt sur le revenu après cinq ans, seuls les prélèvements sociaux restent dus, et ses versements sont plafonnés à 150 000 €. Dans le plan, les dividendes restent investis sans impôt immédiat, si bien que le choix entre Acc et Dist y perd presque tout son poids fiscal. Les ETF irlandais cités dans cet article ne sont pas éligibles au PEA, qui exige qu’un fonds investisse au moins 75 % de son actif en actions de sociétés de l’Union européenne ou de l’Espace économique européen.
Le courtier choisi change aussi les démarches. Un établissement situé en France prélève en général l’acompte d’impôt à la source sur les dividendes et vous remet un imprimé fiscal unique. Chez un courtier établi hors de France, comme eToro, c’est en règle générale à vous de déclarer et de verser l’acompte de 12,8 % et les prélèvements sociaux avec le formulaire 2778-DIV, et le compte lui-même se déclare chaque année avec le formulaire 3916. Les cas de dispense et les délais exacts figurent dans la notice de ce formulaire.
L’investisseur qui réinvestit de toute façon tout de suite les dividendes d’une classe distribuante paie en plus l’impôt plus tôt que nécessaire. Sur un compte-titres ordinaire, le report de l’impôt jusqu’à la vente est donc un autre avantage de la classe capitalisante. Si vous passez de Acc à Dist à l’approche de la retraite, faites toujours vérifier l’effet fiscal de ce passage par un conseiller fiscal.
Domicile : Irlande ou Luxembourg
Pour les fonds investis en actions américaines, le pays d’établissement du fonds a un effet mesurable. Les États-Unis prélèvent l’impôt sur les dividendes avant même que le fonds ne les reçoive. L’Irlande a signé avec les États-Unis une convention fiscale contre la double imposition, et un fonds irlandais paie donc 15 % sur les dividendes américains. Un fonds luxembourgeois dans la même situation paie en général 30 %. Vous ne verrez cet écart sur aucun relevé, seulement dans un rendement du fonds un peu plus faible.
Fonds synthétiques et impôt américain
Sur le S&P 500, le fonds synthétique marqué Swap a un avantage fiscal : il ne possède pas les actions américaines, l’impôt américain sur les dividendes ne le concerne donc pas. C’est ainsi que fonctionne par exemple l’Invesco S&P 500 UCITS ETF. C’est aussi ce mécanisme qui permet à des ETF sur le MSCI World ou le S&P 500 d’entrer dans un PEA, puisqu’ils détiennent des actions européennes et reçoivent par swap la performance de l’indice.
Comment lire le nom d’un ETF en pratique
- Acc ou Dist ? Selon que vous voulez recevoir les dividendes sur votre compte ou non.
- Hedged, seulement avec une raison précise.
- Le TER et la tracking difference ne se comparent utilement qu’entre fonds sur le même indice, sinon vous comparez des pommes et des poires.
- L’ISIN vous indique le pays d’établissement du fonds et la classe exacte.
Notre lecture est la suivante : la plupart des erreurs naissent d’un achat fait sur le seul ticker ou sur le premier résultat de recherche dans l’application du courtier, où les différentes classes d’un même fonds s’affichent l’une sous l’autre avec un nom presque identique. Le ticker ne suffit pas. Qui prend l’habitude de vérifier le nom complet de la classe et son ISIN évite la très grande majorité des erreurs.
Si vous cherchez encore où placer votre argent, vous trouverez une introduction générale dans le guide comment et dans quoi investir avec les ETF. La comparaison de fonds concrets se trouve dans notre sélection des meilleurs ETF.
Quand vous hésitez entre deux classes d’un même fonds, ouvrez le document KID des deux. Dès la première page figure le nom complet de la classe avec Acc ou Dist, et la partie sur les coûts vous montre ce que cette classe vous coûte réellement.
Questions fréquentes
Que signifie UCITS pour un ETF ?
Que le fonds respecte les règles européennes applicables aux fonds destinés aux particuliers, avec notamment des limites de répartition de l’argent et l’obligation de confier les actifs à une banque dépositaire indépendante.
Vaut-il mieux un ETF capitalisant ou distribuant ?
Tout dépend de ce que vous attendez du placement. Si vous épargnez sur le long terme et que vous réinvestiriez de toute façon les dividendes, la classe capitalisante le fait à votre place et sans frais. La classe distribuante convient quand vous voulez tirer du placement un revenu régulier, par exemple à la retraite. Certains investisseurs combinent les deux et passent progressivement de Acc à Dist à l’approche de la retraite. Les différences fiscales entre les deux classes sont réunies dans le chapitre sur la fiscalité.
Puis-je acheter un ETF américain comme VOO ou SPY ?
Non. En tant que particulier dans l’UE, vous ne pouvez pas en acheter de vraies parts chez un courtier européen, car le document obligatoire KID leur fait défaut. Des fonds UCITS suivent pourtant le même indice, par exemple l’iShares Core S&P 500 UCITS ETF.
Un ETF Hedged vaut-il la peine ?
Pour les obligations et un horizon court oui, mais pour des actions gardées de longues années la couverture coûte selon nous le plus souvent davantage qu’elle ne rapporte.
Que signifient 1C et 1D chez Xtrackers ?
1C est la classe qui réinvestit les dividendes, 1D celle qui les verse.
Comment savoir où le fonds est établi ?
Grâce aux deux premières lettres de l’ISIN. IE désigne l’Irlande, LU le Luxembourg.