Mi minden fér bele egyetlen ETF nevébe
Az ETF (Exchange Traded Fund, tőzsdén kereskedett alap) olyan befektetési alap, amelynek jegyeit ugyanúgy veszik és adják el a tőzsdén, mint a részvényeket. Egyetlen vásárlással így több száz vagy több ezer vállalat egy kis szeletét szerzi meg egyszerre. Az ETF-ek többsége valamilyen indexet követ, vagyis rögzített szabályok szerint összeállított céglistát, például az 500 legnagyobb amerikai vállalatot. Az alap ugyanazokat a cégeket ugyanabban az arányban vásárolja meg, ahogy az indexben szerepelnek.
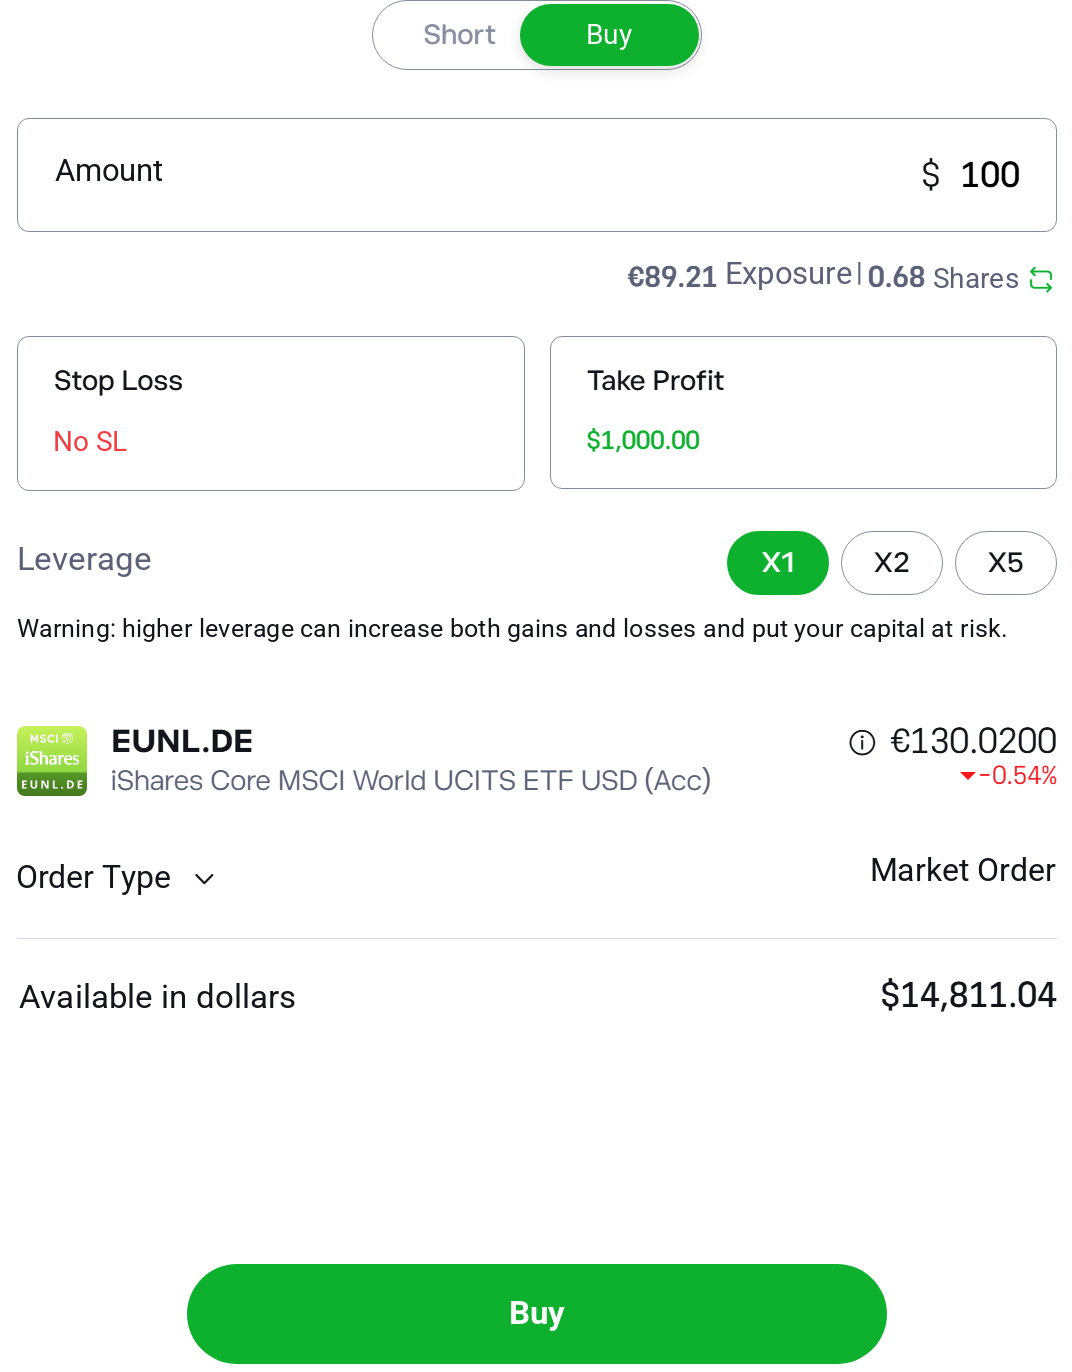
Példának a világ egyik legismertebb ETF-je szolgál. A teljes neve iShares Core MSCI World UCITS ETF USD (Acc), és részletesen külön cikkben foglalkozunk vele: iShares Core MSCI World UCITS. Első ránézésre szavak zűrzavara. Valójában minden szó mond valamit, és együtt az alap tömör leírását adják.
Az alábbi képen ennek az ETF-nek a megbízási űrlapja látható az eToro brókernél. Az osztály teljes nevét, az (Acc) rövidítéssel együtt, közvetlenül az EUNL.DE ticker alatt találja.
A befektetés kockázatos. Fektessen be felelősségteljesen.
Hogy a képen látható név egyes részei mit jelentenek, azt a következő táblázat bontja ki.
| A név része | Mit jelent |
|---|---|
| iShares | a márka, amely alatt az amerikai BlackRock, a világ legnagyobb vagyonkezelője az alapjait kibocsátja |
| Core | az alacsony éves díjú iShares alapok sorozatának jelölése; ezek széles indexeket követnek, és hosszú távú portfólió alapjának szánják őket; marketingnév, az alap működésére nincs hatása |
| MSCI World | az index, amelyet az alap követ: nagyjából 1 250 nagy és közepes vállalat 23 fejlett országból (2026. 09. 30-án pontosan 1 249) |
| UCITS | az alap megfelel a hétköznapi magánbefektetőket védő európai szabályoknak (részletesen lejjebb) |
| ETF | tőzsdén kereskedett alap |
| USD | a pénznem, amelyben az alap az értékét számolja; nem jelenti azt, hogy dollárban kell fizetnie, egyes tőzsdéken ugyanezt az alapot például euróban veszik |
| (Acc) | a cégektől kapott osztalékot az alap nem fizeti ki Önnek, hanem maga fekteti be újra |
Egy alapot ráadásul gyakran több változatban is árulnak. Ezeket szakszóval osztályoknak (angolul share class) hívják, és mindegyiket külön, saját néven és saját áron lehet megvenni. Egy alap összes osztálya pontosan ugyanazokba a részvényekbe fektet. Csak néhány szabályban térnek el, főleg abban, hogy az alap kifizeti-e Önnek az osztalékot, és véd-e a devizaárfolyamok mozgása ellen.
Konkrétan: az iShares Core MSCI World alapot megveheti iShares Core MSCI World UCITS ETF USD (Acc) formában, amely az osztalékot újra befekteti, vagy iShares Core MSCI World UCITS ETF EUR Hedged (Dist) formában, amely kifizeti az osztalékot, és véd a dollár euróval szembeni árfolyammozgása ellen. Belül ugyanazok a cégek vannak. A számláján látható eredmény mégis más lesz.
Személy szerint csak (Acc) jelzésű alapokat választok, mert nem akarok az osztalékokkal foglalkozni. Ezzel sok időt spórolok meg. Általában igyekszem osztalékfizető részvényekbe sem fektetni.
Pontosan ezeket a különbségeket árulják el a név végén álló rövidítések. Egységes írásmódjuk viszont nincs. A német DWS Xtrackers alapjai az Acc és a Dist helyett az 1C és 1D jelölést használják, ahol a C az osztalékot újra befektető, a D pedig a kifizető osztályt jelenti. A Vanguard a teljes szót írja a név végére, például Vanguard FTSE All-World UCITS ETF (USD) Accumulating. Nem hagyhatjuk szó nélkül, hogy annak, aki három különböző kezelő alapjait nyitja meg egymás mellett, ez fölösleges zűrzavar, és egy egységes jelölés sok tévedéstől kímélné meg a kezdőket.
Minden osztálynak saját ISIN-je van: ez egy tizenkét karakteres kód, amely a világ minden értékpapírjánál más, és amellyel az alapot bármelyik brókernél összetévesztés nélkül megtalálja.
UCITS: a pénze európai védelme az alapban
Az UCITS az Undertakings for Collective Investment in Transferable Securities európai irányelv rövidítése. Magyarul olyan befektetési alapokra vonatkozó szabályokról van szó, amelyeket az egész EU-ban szabadon kínálhatnak hétköznapi magánbefektetőknek, vagyis a saját megtakarításukat befektető embereknek, bankok és biztosítók helyett. Az irányelv első változata 1985-ben született, ma az UCITS V nevű változat érvényes.
Az ilyen jelölésű alapnak szigorú szabályokat kell betartania. A befektetők pénzét és részvényeit egy független bank (letétkezelő) őrzi, amely ezeket az alapkezelő vagyonától elkülönítve tartja. Ha az alapkezelő csődbe menne, az alapban lévő részvények továbbra is a befektetőké maradnak, és a kezelő hitelezői nem nyúlhatnak hozzájuk.
Az irányelv a pénz megosztására is ügyel, hogy az alap ne egyetlen cégen álljon. Általános szabályként az alap egy vállalat részvényeibe vagy kötvényeibe legfeljebb a vagyona 10%-át teheti, és az 5% feletti részesedésű cégek együtt nem haladhatják meg a 40%-ot. Az indexalapoknál lazább a korlát, mert követniük kell az indexet, amelyben egy nagy cég súlya ennél nagyobb is lehet.
A magyar befektetők számára az UCITS-nek van még egy gyakorlati következménye, és ez a kezdőket általában meglepi. Az olyan amerikai ETF-eket, mint az SPY tickerű SPDR S&P 500 ETF Trust vagy a VOO tickerű Vanguard S&P 500 ETF (a ticker az a rövid jelölés, amely alatt az alappal a tőzsdén kereskednek), magánbefektetőként egy európai brókernél nem veheti meg. 2018. 01. 01. óta ugyanis a PRIIPs-rendelet érvényes, amely szerint a bróker az EU-ban csak kötelező KID-dokumentummal adhat el ilyen terméket magánbefektetőnek, az amerikai alapok pedig ilyet nem adnak ki.
Kivételt csak az kap, akit a bróker szakmai ügyfélnek minősít, ennek pedig feltétele lehet például a portfólió mérete, az ügyletek száma vagy a pénzügyi szakmában szerzett gyakorlat.
Rövid, kötelező összefoglaló az alapról, legfeljebb három A4-es oldal terjedelemben, amellyel az EU-ban magánbefektetőknek kínált minden alapnak rendelkeznie kell. Megtalálja benne, mibe fektet az alap, mennyire kockázatos egy 1-től 7-ig terjedő skálán, mennyibe kerül, és hogyan alakulhatna négy modellforgatókönyvben a stresszhelyzettől a kedvező piaci fejleményekig. A brókerek többnyire közvetlenül az ETF adatlapján jelenítik meg.
Be kell vallanom, hogy az UCITS által nyújtott védelmet az egyik legjobban sikerült európai befektetői szabálynak tartom.
Számunkra ebből az jön ki, hogy amerikai ETF-eket nincs értelme keresni. A népszerű indexeknek léteznek európai változatai, és nem drágábbak az amerikai eredetieknél: az iShares Core S&P 500 UCITS ETF éves díja például 0,07%. Európai brókernél így az ETF-eknél szinte mindig ott az UCITS jelölés, és Önnek nem kell külön figyelnie rá. És éppen ezért érdemes ismerni: megmagyarázza, miért hiányoznak a kínálatból az ismert amerikai ETF-ek, és miért nem veszhet el a pénze az alapban a kezelővel együtt.
Acc vagy Dist: hová folyik az osztalék
Az osztalék a nyereség az a része, amelyet a vállalat kifizet a részvényeseinek. Az alap az indexben szereplő cégek részvényeit birtokolja, ezért az osztalékot is ő kapja meg. Hogy mit kezd vele, azt éppen az Acc vagy a Dist rövidítés határozza meg.
Az Acc (accumulating, magyarul felhalmozó) osztály nem fizet ki osztalékot. Az alap azonnal újabb részvényeket vesz belőle, így az Ön tulajdonában lévő ETF-jegy ára gyorsabban nő. A számlájára semmi sem érkezik.
A Dist (distributing, magyarul osztalékfizető) osztály továbbküldi az osztalékot a befektetőknek, alaptól függően évente, félévente, negyedévente, kivételesen havonta. A pénz a brókeri számlájára érkezik, és Ön dönti el, hogy elkölti vagy újra befekteti.
A Dist helyett néha Inc (income), az Acc helyett pedig Cap vagy C betű szerepel.
Ugyanazt jelentik.
| Acc (felhalmozó) | Dist (osztalékfizető) | |
|---|---|---|
| Mi történik az osztalékkal | az alap újabb részvényeket vesz belőle | az alap elküldi Önnek |
| Pénz a számlára | nincs | rendszeresen, az alap naptára szerint |
| Kamatos kamat (a hozam további hozamot termel) | magától működik | csak ha az osztalékot maga fekteti be újra |
| Az újrabefektetés költségei | nincsenek | a bróker díja minden további vásárlásnál |
| Példa | iShares Core MSCI World UCITS ETF USD (Acc), ticker SWDA | iShares Core S&P 500 UCITS ETF USD (Dist), ticker IUSA |
A rendszeresen és hosszú távra befektetők többségénél szerintünk az Acc jön ki jobban. Hogy adózás szempontjából miben tér el a két osztály, azt külön, az adókról szóló fejezetben foglaljuk össze. Csakhogy az osztalékfizető osztálynak is megvan a helye. Ott jön jól, ahol a befektetésből a jövedelmét szeretné kiegészíteni, jellemzően nyugdíjasként, mert ilyenkor a rendszeres osztalék kényelmesebb, mint havonta eladni a befektetés egy darabját.
Rosszabbul jár a Dist osztállyal az a befektető, aki az osztalékot úgyis azonnal újra befekteti. Minden vásárlásért brókeri díjat fizet, és ha a bróker nem tud törtrészt venni egy jegyből, a maradék pénz a következő kifizetésig a számláján hever. Itt az osztalékfizető osztály nem győzött meg minket.
Hedged: devizafedezet, amelynek ára van
A legtöbb világ-ETF amerikai vállalatok részvényeit tartja, amelyek ára dollárban van. Ön viszont forintban számol. Ha a dollár gyengül a forinttal szemben, a befektetése forintban kevesebbet ér, még akkor is, ha a részvények ára egyáltalán nem változott.
A Hedged rövidítés azt jelenti, hogy az alap védekezik e hatás ellen. A Hedged szó előtt vagy után mindig ott áll a pénznem, amelyre az osztály fedezett, például EUR Hedged. Az alap bankokkal köt szerződéseket, amelyekben előre rögzíti, milyen árfolyamon cseréli egy hónap múlva a dollárt euróra, és ezeket havonta megújítja. Ha a dollár 5%-ot gyengül az euróval szemben, a fedezetlen osztály euróban nagyjából 5%-ot veszít a deviza miatt, a fedezett osztály ezt a mozgást szinte meg sem érzi.
Van egy bökkenő.
A fedezésnek ára van, és ez kétszer jelentkezik. Először a magasabb éves díjban: az iShares Core MSCI World UCITS ETF EUR Hedged (Dist) fedezett osztály évi 0,30%-ot számol fel, ugyanennek az alapnak a fedezetlen SWDA osztálya 0,20%-ot. A régebbi, önálló iShares MSCI World EUR Hedged UCITS ETF (Acc) alap IWDE tickerrel egyenesen 0,55%-ot. Másodszor maguknak a bankokkal kötött szerződéseknek az árában, amely nincs benne az alap díjában, és a két pénznem kamatszintjének különbségétől függ. Ha az USA-ban magasabbak a kamatok, mint az euróövezetben, a fedezett osztály befektetője nagyjából ezt a különbséget fizeti meg pluszban minden évben.
A forintban számoló befektetőnek ez még egy bonyodalommal jár. Az EUR Hedged osztály csak a dollár és az euró közötti mozgás ellen véd, a forint euróhoz mért árfolyamát nyitva hagyja. A legnagyobb világ-ETF-eknél, így az iShares Core MSCI World esetében sem találtunk forintra fedezett osztályt, az iShares pedig azt írja, hogy a fedezett osztályok teljes listáját csak kérésre adja ki. 2026 júniusa óta viszont léteznek forintra fedezett UCITS ETF-ek is: a HANetf BlueSphere sorozatában ilyen például a BlueSphere US Equity UCITS ETF HUF Hedged – Acc, amellyel az amszterdami Euronext tőzsdén forintban kereskednek, és évi 0,40%-ot számol fel.
Nekünk inkább úgy tűnik, hogy egy tíz évnél tovább tartott részvény-ETF-nél a Hedged többnyire fölösleges költség. A devizakilengések hosszú távon hajlamosak részben kiegyenlítődni, a díjat viszont kivétel nélkül minden évben levonják, és a hatása összeadódik. Forintban számolt részvényportfóliónál ez az osztály nem győzött meg minket.
Vegyünk 1 000 000 Ft befektetést 20 évre, a részvények díjak előtti hozama legyen évi 7%. A 0,20%-os díjú fedezetlen osztály nagyjából 3 728 000 Ft-on zárna, a 0,30%-os díjú fedezett osztály körülbelül 3 658 000 Ft-on, a 0,55%-os díjú alap pedig nagyjából 3 491 000 Ft-on. A körülbelül 70 000 Ft-os és 237 000 Ft-os különbséget pusztán a magasabb díj okozza, a bankokkal kötött szerződések ára ebben még nincs benne. A 7%-os hozamot csak a számításhoz választottuk, ez nem a jövőre vonatkozó becslés.
Mikor van hát értelme a Hedged osztálynak? A kötvény-ETF-eknél, ahol az éves hozam alacsony, és néhány százalékos árfolyammozgás az egészet el tudja tüntetni. És ott is, ahol tudja, hogy a pénzre néhány év múlva euróban lesz szüksége.
További rövidítések, amelyekkel az ETF-ek nevében találkozik
Az UCITS, az Acc, a Dist és a Hedged a legfontosabbak. Az alapok nevében és leírásában azonban másokba is belefut, és némelyikük többet befolyásol az eredményből, mint amit a feltűnés nélküli jelölés alapján várna.
| Rövidítés | Mit jelent | Mit jelent ez Önnek |
|---|---|---|
| TER | Total Expense Ratio, az alap teljes éves díja százalékban | az alap maga vonja le a befektetők pénzéből folyamatosan az év során; a kivonaton nem látja, az alacsonyabb jegyárban jelenik meg |
| IE / LU | az ország, ahol az alapot bejegyezték (domicil): az IE Írország, az LU Luxemburg; az ISIN első két betűjéből ismeri fel | hatással van az alap hozamára, részletesen az adókról szóló fejezetben |
| Physical | az alap ténylegesen birtokolja az indexben szereplő cégek részvényeit | az alap áttekintésében látja, pontosan mit tart |
| Swap / Synthetic | az alap nem birtokolja az index részvényeit, az index hozamát szerződés (swap) alapján egy bank fizeti meg neki | kockázat, hogy a bank nem fizet; az UCITS ezt az alap vagyonának 10%-ára korlátozza |
| Sampling | az alap nem veszi meg az index összes cégét, csak egy kiválasztott mintát, amely hasonlóan viselkedik | az eredmény jobban eltérhet az indextől, mint egy mindent birtokló alapnál |
| ESG / SRI | az alap kihagyja azokat a cégeket, amelyek nem felelnek meg a környezetvédelmi és a tisztességes üzletvitelre vonatkozó szabályoknak, például a fegyver- vagy dohánygyártókat | más cégek a portfólióban, ezért más hozam is, mint a szokásos indexnél |
| Equal Weight | minden cég azonos súlyt kap az alapban, az Apple ugyanakkorát, mint az index legkisebb cége | a legnagyobb cégek kisebb súlya; az alapnak gyakrabban kell átrendeznie a portfóliót, és ez pénzbe kerül |
| Leveraged / 2x / Short | 2x: az alap minden nap az index napi mozgásának kétszeresét próbálja hozni; Short: akkor keres, ha az index esik | hosszabb idő alatt az eredmény jelentősen eltér az index kétszeresétől; hosszú távú tartásra alkalmatlan |
| ETC / ETN | értékpapír, amely például az arany vagy az olaj árát követi; jogilag a kibocsátó tartozása, nem alap | az is számít, hogy a kibocsátó teljesíti-e a kötelezettségeit; az UCITS szabályai nem vonatkoznak rájuk |
Egy kis kitérő a tickerekhez, mert azok is meg tudják zavarni az embert. Ugyanannak az alapnak minden tőzsdén más a tickere: az említett londoni SWDA a német Xetra tőzsdén EUNL néven forog, és a bróker alkalmazásában két különböző terméknek tűnik. Megbízhatóan csak az ISIN párosítja őket, ennél az alapnál ez IE00B4L5Y983. De vissza a témához.
TER és tracking difference
A TER-t minden alapnál elsőként nézzük meg. A széles indexeket követő nagy ETF-eknél ma nagyjából évi 0,20%-ig terjed, például az Xtrackers MSCI World UCITS ETF 1C díja 0,12%, a legolcsóbb S&P 500 alapoké, mint a SPDR S&P 500 UCITS ETF (Acc), mindössze 0,03%. 1 000 000 Ft befektetésnél a 0,12% évente nagyjából 1 200 Ft.
Pontosabb képet ad a tracking difference, vagyis az, hogy az alap az elmúlt évben ténylegesen mennyivel maradt el az indextől, vagy esetleg felülmúlta azt. Az alap ugyanis a birtokolt részvényeket díj fejében kölcsönadhatja más intézményeknek, és ezzel a költségei egy részét fedezheti. Ugyanígy jobban is lemaradhat az indextől, mint amit a TER indokolna.
Fizikai vagy szintetikus replikáció
A fizikai replikáció azt jelenti, hogy az alap valóban birtokolja az index részvényeit. A Swap jelölésű szintetikus alap más értékpapírokat tart, és egy bank szerződés alapján pontosan annyit fizet neki, amennyit az index hozott.
Itt megengedünk magunknak egy rövid megjegyzést. A swap kockázatosabbnak hangzik, mint amilyen valójában, mert az UCITS szabályai szerint az alap egy bankkal kötött ilyen szerződésben legfeljebb a vagyona 10%-át kockáztathatja. A szintetikus alapok adóelőnyét az S&P 500 indexnél az adókról szóló fejezetben írjuk le.
Tőkeáttétel és short
A névben szereplő Leveraged, 2x, 3x vagy Short tőkeáttételes alapot jelent, amely megsokszorozza az index napi mozgását, vagy olyan alapot, amely az esésen keres. Ezeket az alapokat minden nap újraszámolják. Ha az index egyik nap 10%-ot esik, a másik nap 10%-ot emelkedik, az eredeti érték 99%-án zár, a 2x tőkeáttételes alap viszont 20%-ot veszít, aztán 20%-ot nyer, és 96%-on végez. Hosszú távú befektetésre nem valók.
Az ETF-befektetések adókötelezettségei
Ez a fejezet általános áttekintés, nem minősül adótanácsadásnak. Az adószabályok változnak, és értelmezésük esetenként eltérhet. Konkrét helyzetét ellenőrizze adótanácsadónál vagy közvetlenül a NAV-nál. Az ezen információk alapján hozott döntésekért nem vállalunk felelősséget.
Az ETF nevében álló egyes rövidítések arról is döntenek, mikor és mennyi adót fizet. Ami az adókat érinti, azt ezért ezen az egy helyen gyűjtöttük össze.
Acc vagy Dist
| Acc (felhalmozó) | Dist (osztalékfizető) | |
|---|---|---|
| Adózás Magyarországon | csak eladáskor; ellenőrzött tőkepiaci ügyletnél 15% SZJA | a kifizetés kamatjövedelem: 15% SZJA és 13% szocho |
A magyar befektetőnél az adózás különbsége gyakran többet nyom a latban, mint maga a kifizetés módja. A Dist ETF kifizetése kamatjövedelemnek számít: 15% SZJA terheli, a 2023. 07. 01. óta vásárolt jegyeknél pedig 13% szociális hozzájárulási adó (szocho) is, felső határ nélkül. Ha a kifizetés külföldről érkezik, az adót Önnek kell kiszámolnia és az éves SZJA-bevallásban bevallania. Az Acc osztálynál az eladásig nem keletkezik jövedelem. Az EGT- vagy OECD-államban felügyelt befektetési szolgáltatón keresztül kötött eladás ellenőrzött tőkepiaci ügyletnek (ETÜ) minősül: 15% SZJA terheli szocho nélkül, és a veszteség az adóév, valamint az azt megelőző két év ilyen nyereségével szemben elszámolható.
Tartási időhöz kötött adómentességet csak a tartós befektetési számla (TBSZ) ad. Befizetni a nyitás naptári évében lehet, az első befizetés legalább 25 000 Ft. A 2025-től kötött szerződéseknél öt év után a hozam SZJA- és szochomentes, három és öt év között 10% SZJA és 8% szocho, három éven belüli megszakításnál 15% SZJA és 13% szocho terheli. Azt nem tudtuk egyértelműen megállapítani, hogy a NAV minden külföldi Dist ETF kifizetését kamatjövedelemként kezeli-e, a források ebben nem egységesek.
Aki a Dist osztály kifizetéseit úgyis azonnal újra befekteti, az ráadásul korábban fizet adót, mint kellene. Az eladásig tartó halasztás ezért az Acc osztály újabb előnye. Ha a nyugdíj közeledtével Acc-ról Dist osztályra vált, az ilyen váltás adóhatását mindig ellenőriztesse adótanácsadóval.
Domicil: Írország vagy Luxemburg
Az amerikai részvényeket tartó alapoknál a bejegyzés országának mérhető hatása van. Az USA még azelőtt levonja az osztalékadót, hogy az alap egyáltalán megkapná az osztalékot. Írországnak kettős adóztatást elkerülő egyezménye van az USA-val, így az ír alap az amerikai osztalékok után 15%-ot fizet. Egy luxemburgi alap hasonló helyzetben általában 30%-ot. A különbséget egyetlen kivonaton sem látja, csak az alap valamivel alacsonyabb hozamában.
Szintetikus alapok és az amerikai adó
Az S&P 500 indexnél a Swap jelölésű szintetikus alapnak adóelőnye van. Amerikai részvényeket nem birtokol, így az amerikai osztalékadó nem érinti. Így működik például az Invesco S&P 500 UCITS ETF.
Hogyan olvassa az ETF nevét a gyakorlatban
- Acc vagy Dist? Attól függ, szeretné-e az osztalékot a számlájára kapni.
- Hedged csak konkrét okkal.
- A TER-t és a tracking differencet az azonos indexet követő alapok között érdemes összevetni, különben almát hasonlít körtével.
- Az ISIN-ből kiderül az alap bejegyzési országa és a pontos osztály is.
A mi olvasatunk az, hogy a legtöbb tévedés ticker alapján vagy a bróker alkalmazásában megjelenő első keresési találat alapján történő vásárláskor születik, ahol ugyanannak az alapnak a különböző osztályai szinte azonos néven, egymás alatt jelennek meg. A ticker nem elég. Aki rászokik, hogy az osztály teljes nevét és ISIN-jét is ellenőrizze, az a hibák túlnyomó többségét elkerüli.
Ha még csak most választja ki, hová kerüljön a pénze, általános bevezetőt az ETF-ekbe való befektetésről szóló útmutatóban talál. A konkrét alapok összehasonlítását pedig a legjobb ETF-ek áttekintése hozza.
Ha ugyanannak az alapnak két osztálya között dönt, nyissa meg mindkettő KID-dokumentumát. Rögtön az első oldalon ott áll az osztály teljes neve az Acc vagy Dist jelöléssel együtt, a költségekről szóló részben pedig látja, mennyibe kerül Önnek ténylegesen az adott osztály.
Gyakori kérdések
Mit jelent az UCITS az ETF-eknél?
Azt, hogy az alap megfelel a hétköznapi magánbefektetőknek szánt alapokra vonatkozó európai szabályoknak, beleértve a pénz megosztására vonatkozó korlátokat és azt a kötelezettséget, hogy a vagyont független bank őrizze.
Felhalmozó vagy osztalékfizető ETF a jobb?
Attól függ, mit vár a befektetéstől. Ha hosszú távon takarékoskodik, és az osztalékot úgyis újra befektetné, a felhalmozó osztály ezt elvégzi Ön helyett, díjak nélkül. Az osztalékfizető osztály akkor jön jól, ha rendszeres jövedelmet szeretne a befektetésből, például nyugdíjasként. Egyes befektetők a kettőt kombinálják, és a nyugdíj közeledtével fokozatosan térnek át Acc-ról Dist osztályra. A két osztály adózási különbségeit az adókról szóló fejezetben foglaljuk össze.
Megvehetek amerikai ETF-eket, például a VOO-t vagy az SPY-t?
Nem. Magánbefektetőként az EU-ban egy európai brókernél valódi alapjegyként nem veheti meg őket, mert hiányzik hozzájuk a kötelező KID-dokumentum. Ugyanazt az indexet viszont UCITS alapok is követik, például az iShares Core S&P 500 UCITS ETF.
Megéri a Hedged jelölésű ETF?
Kötvényeknél és rövidebb távon igen, a hosszú évekig tartott részvényeknél szerintünk a fedezés többnyire többe kerül, mint amennyit hoz.
Mit jelent az 1C és az 1D az Xtrackers alapoknál?
Az 1C az osztalékot újra befektető osztály, az 1D kifizeti azt.
Honnan tudom, hol jegyezték be az alapot?
Az ISIN első két betűjéből. Az IE Írországot, az LU Luxemburgot jelenti.