Todo lo que cabe en el nombre de un ETF
Un ETF (Exchange Traded Fund, fondo cotizado) es un fondo de inversión cuyas participaciones se compran y se venden en bolsa igual que las acciones. Con una sola compra se lleva un pedacito de cientos o miles de empresas a la vez. La mayoría de los ETF replica un índice, es decir, una lista de empresas armada con reglas fijas, por ejemplo las 500 mayores empresas de Estados Unidos. El fondo compra entonces esas mismas empresas en la misma proporción que tienen en el índice.
Nos sirve de ejemplo uno de los ETF más conocidos del mundo. Su nombre completo es iShares Core MSCI World UCITS ETF USD (Acc) y lo analizamos a detalle en un artículo aparte sobre iShares Core MSCI World UCITS. A primera vista parece un revoltijo de palabras. En realidad cada una dice algo y juntas forman una descripción breve del fondo.
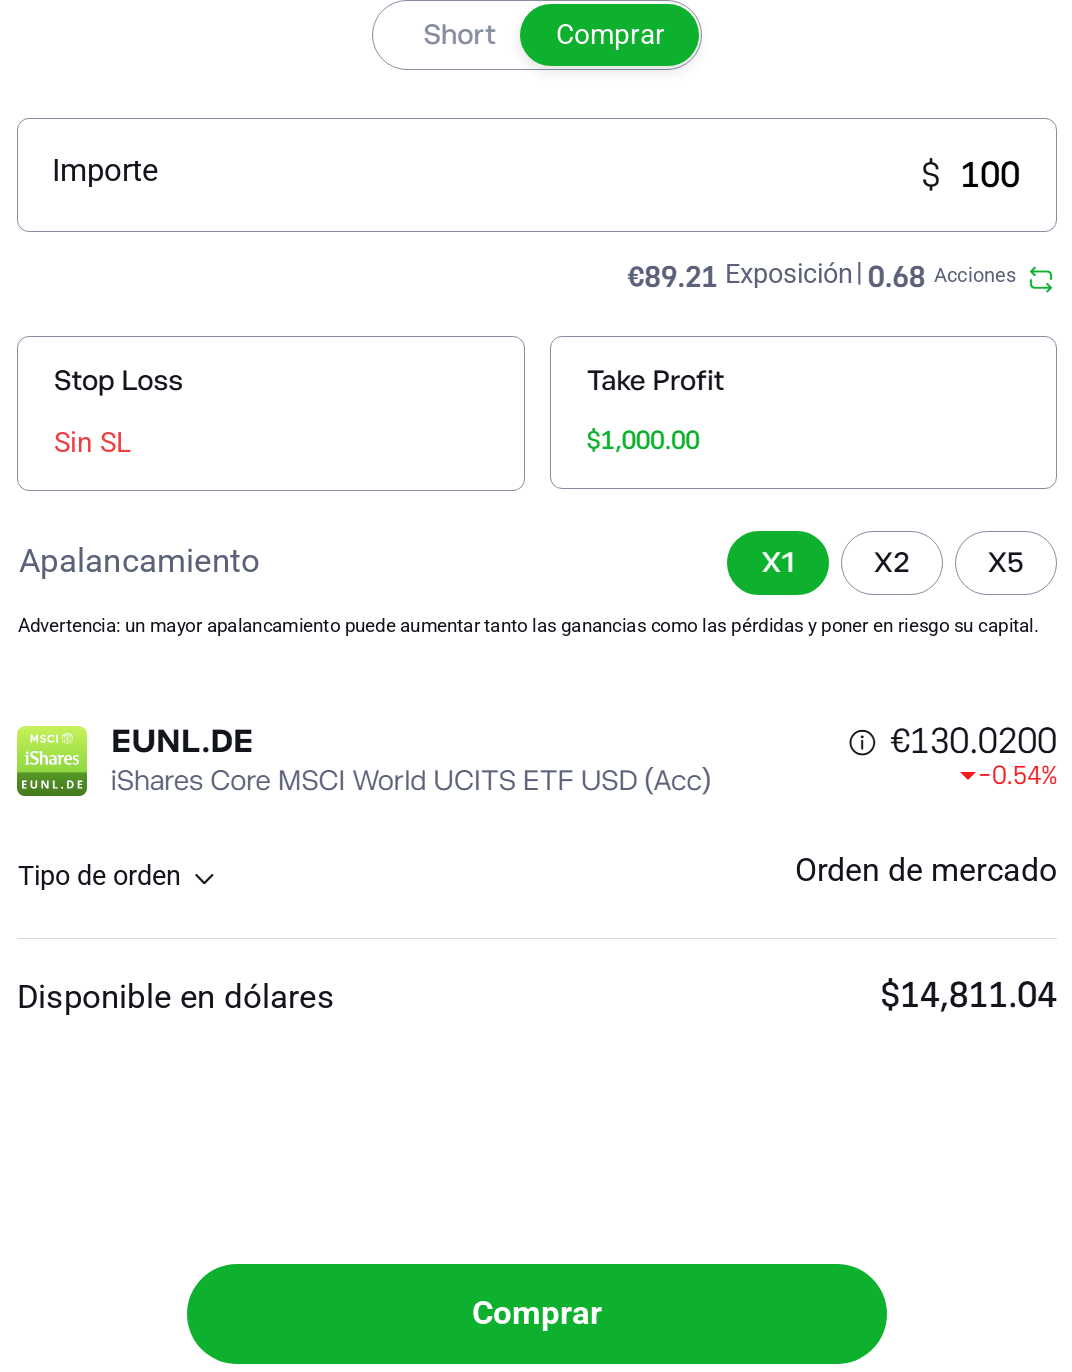
En la imagen de abajo aparece una orden de este ETF en el broker eToro. El nombre completo de la clase, con la sigla (Acc), se ve justo debajo del ticker EUNL.DE.
Invertir es arriesgado. Invierta de manera responsable.
La siguiente tabla desglosa qué significa cada parte del nombre que ve en la imagen.
| Parte del nombre | Qué significa |
|---|---|
| iShares | la marca con la que emite sus fondos la estadounidense BlackRock, la mayor gestora de inversiones del mundo |
| Core | serie de fondos iShares con comisiones anuales bajas que replican índices amplios y están pensados como base de un portafolio de largo plazo; es un nombre comercial y no cambia el funcionamiento del fondo |
| MSCI World | el índice que replica el fondo: unas 1,250 empresas grandes y medianas de 23 países desarrollados (al 30 de septiembre de 2026 eran exactamente 1,249) |
| UCITS | el fondo cumple las reglas europeas que protegen a los pequeños inversionistas particulares (más detalle abajo) |
| ETF | fondo que cotiza en bolsa |
| USD | la moneda en la que el fondo calcula su valor; no obliga a pagar en dólares, porque en algunas bolsas el mismo fondo se compra, por ejemplo, en euros |
| (Acc) | los dividendos que el fondo recibe de las empresas no se le pagan a usted, el propio fondo los reinvierte |
Un mismo fondo suele venderse además en varias versiones. Técnicamente se llaman clases (en inglés share class) y cada una se compra por separado, con su propio nombre y su propio precio. Todas las clases de un fondo invierten exactamente en las mismas acciones. Solo cambian unas cuantas reglas, sobre todo si el fondo le paga dividendos y si lo protege frente a los movimientos del tipo de cambio.
Un caso concreto: el fondo iShares Core MSCI World se puede comprar como iShares Core MSCI World UCITS ETF USD (Acc), que reinvierte los dividendos, o como iShares Core MSCI World UCITS ETF EUR Hedged (Dist), que los paga y se cubre frente al movimiento del dólar contra el euro. Por dentro son las mismas empresas. El resultado en su cuenta, en cambio, no será igual.
En lo personal elijo solo fondos con la sigla (Acc), porque no quiero estar pendiente de los dividendos. Me ahorra bastante tiempo. En general procuro no invertir en acciones de dividendos.
Justo esas diferencias son las que delatan las siglas al final del nombre. Lo malo es que no existe una regla única para escribirlas. Xtrackers, de la alemana DWS, usa 1C y 1D en lugar de Acc y Dist: la C marca la clase que reinvierte los dividendos y la D la que los reparte. Vanguard pone la palabra completa al final, por ejemplo Vanguard FTSE All-World UCITS ETF (USD) Accumulating. No podemos dejar de decirlo: para quien abre fondos de tres gestoras distintas uno junto a otro, esto es una confusión innecesaria, y una notación común le ahorraría muchos errores a quien empieza.
Cada clase tiene su propio ISIN, un código de doce caracteres distinto para cada valor del mundo con el que encuentra el fondo en cualquier broker sin riesgo de confundirlo.
UCITS: la protección europea de su dinero en el fondo
UCITS es la sigla de la directiva europea Undertakings for Collective Investment in Transferable Securities, que en español se conoce como OICVM (Organismos de Inversión Colectiva en Valores Mobiliarios). Son las reglas para los fondos que pueden ofrecerse libremente a pequeños inversionistas particulares en toda la Unión Europea, o sea, a personas que invierten sus propios ahorros y no a bancos o aseguradoras. La primera versión de la directiva nació en 1985 y hoy rige la versión conocida como UCITS V.
Un fondo con esta etiqueta debe seguir reglas estrictas. El dinero y las acciones de los inversionistas no los custodia la propia gestora, sino un banco independiente (el depositario), que los mantiene separados del patrimonio de la gestora. Si la gestora quebrara, las acciones del fondo seguirían siendo de los inversionistas y sus acreedores no podrían tocarlas.
La directiva también vigila cómo se reparte el dinero, para que el fondo no dependa de una sola empresa. Por regla general, el fondo puede poner como máximo el 10 % de su patrimonio en acciones o bonos de una misma empresa, y todas las empresas que superan el 5 % no pueden sumar juntas más del 40 %. Los fondos indexados tienen un límite más holgado, porque deben replicar un índice en el que una empresa grande puede pesar más.
En Europa, UCITS tiene además un efecto práctico que suele sorprender a quien empieza. Allí un inversionista particular no puede comprar en un broker europeo ETF estadounidenses como SPDR S&P 500 ETF Trust, con el ticker SPY, o Vanguard S&P 500 ETF, con el ticker VOO (el ticker es la abreviatura breve con la que el fondo cotiza en bolsa). Desde el 1 de enero de 2018 rige el reglamento PRIIPs, que solo permite vender ese producto a un particular de la UE con el documento obligatorio KID, y los fondos estadounidenses no lo emiten. Desde México esta restricción no aplica: los brokers mexicanos ofrecen ETF estadounidenses como SPY o VOO a personas físicas sin ese requisito.
En la UE la única excepción es el cliente al que el broker reconoce como profesional, un estatus que depende, por ejemplo, del tamaño del portafolio, del número de operaciones o de la experiencia en el sector financiero.
Resumen breve y obligatorio del fondo, de tres páginas tamaño A4 como máximo, que debe tener todo fondo ofrecido a inversionistas particulares en la UE. Ahí encuentra en qué invierte el fondo, qué tan riesgoso es en una escala del 1 al 7, cuánto cuesta y cómo podría resultar en cuatro escenarios modelo, desde el de tensión hasta una evolución favorable del mercado. Los brokers suelen mostrarlo directamente en el detalle del ETF.
Tengo que admitir que la protección que da UCITS me parece una de las reglas europeas mejor logradas para los inversionistas.
Lo que sacamos de esto es que, desde México, no hace falta descartar los ETF estadounidenses, pero tampoco perseguirlos a toda costa. Las versiones europeas de los índices populares existen y no son más caras que los originales de Estados Unidos; iShares Core S&P 500 UCITS ETF, por ejemplo, cobra una comisión anual del 0.07 %. En un broker con oferta europea, como eToro, la etiqueta UCITS aparece casi siempre y no tiene que vigilarla usted. Y por eso mismo conviene conocerla: explica por qué en esa oferta faltan ETF estadounidenses conocidos y por qué su dinero en el fondo no puede desaparecer junto con la gestora.
Acc o Dist: a dónde van los dividendos
Un dividendo es la parte de la ganancia que una empresa reparte entre sus accionistas. El fondo es dueño de las acciones de las empresas del índice, así que los dividendos los recibe él. Lo que haga después con ellos lo define justamente la sigla Acc o Dist.
Acc (accumulating, de acumulación) no paga dividendos. El fondo compra de inmediato más acciones con ellos, de modo que el precio de cada participación del ETF que usted tiene sube más rápido. A su cuenta no llega nada.
Dist (distributing, de distribución) envía los dividendos a los inversionistas, según el fondo una vez al año, cada semestre, cada trimestre y, en casos excepcionales, cada mes. El dinero llega a su cuenta en el broker y usted decide si lo gasta o lo vuelve a invertir.
En lugar de Dist a veces aparece Inc (income), y en lugar de Acc, Cap o la letra C.
Significa lo mismo.
| Acc (de acumulación) | Dist (de distribución) | |
|---|---|---|
| Qué pasa con los dividendos | el fondo compra más acciones con ellos | el fondo se los envía a usted |
| Dinero en la cuenta | ninguno | periódicamente, según el calendario del fondo |
| Interés compuesto (el rendimiento genera más rendimiento) | funciona solo | solo si usted reinvierte los dividendos |
| Costo de reinvertir | ninguno | la comisión del broker en cada nueva compra |
| Ejemplo | iShares Core MSCI World UCITS ETF USD (Acc), ticker SWDA | iShares Core S&P 500 UCITS ETF USD (Dist), ticker IUSA |
Para la mayoría de las personas que invierten con regularidad y a largo plazo, a nuestro juicio sale mejor Acc. Cómo se diferencian ambas clases desde el punto de vista fiscal lo resumimos en el apartado de impuestos. Aun así, la clase de distribución tiene su lugar. Encaja cuando quiere que la inversión complemente sus ingresos, típicamente en el retiro, porque entonces un dividendo periódico resulta más práctico que vender cada mes una parte de la inversión.
Peor le va a Dist con el inversionista que de todos modos reinvierte los dividendos al momento. Paga la comisión del broker en cada compra y, si el broker no permite comprar fracciones de una participación, el resto del dinero se le queda parado en la cuenta hasta el siguiente pago. Aquí la clase de distribución no nos convenció.
Hedged: una cobertura de divisas que cuesta
La mayoría de los ETF globales tiene acciones de empresas estadounidenses, cuyo precio está en dólares. Si usted lleva sus cuentas en pesos, el tipo de cambio entra en juego. Cuando el dólar se debilita frente al peso, su inversión vale menos en pesos aunque los precios de las acciones no se hayan movido.
La sigla Hedged indica que el fondo se protege frente a ese efecto. Junto a la palabra Hedged siempre aparece la moneda a la que está cubierta la clase, por ejemplo EUR Hedged. El fondo firma con bancos contratos en los que acuerda de antemano el tipo al que cambiará dólares por euros dentro de un mes, y los renueva cada mes. Si el dólar cae un 5 % frente al euro, la clase sin cobertura pierde en euros alrededor de un 5 % por la divisa, mientras que la clase cubierta casi no lo nota.
Tiene truco.
La cobertura cuesta dinero y se nota dos veces. Primero, en una comisión anual más alta: la clase cubierta iShares Core MSCI World UCITS ETF EUR Hedged (Dist) cobra 0.30 % al año, mientras que la clase sin cobertura SWDA del mismo fondo cobra 0.20 %. El fondo independiente más antiguo iShares MSCI World EUR Hedged UCITS ETF (Acc), con el ticker IWDE, llega incluso al 0.55 %. Segundo, en el precio de los propios contratos con los bancos, que no está incluido en la comisión del fondo y depende de la diferencia entre las tasas de interés de ambas monedas. Cuando las tasas en Estados Unidos son más altas que en la zona euro, el inversionista de la clase cubierta paga aproximadamente esa diferencia cada año.
Para quien piensa en pesos, una clase EUR Hedged resuelve poco. Cubre solo el movimiento entre el dólar y el euro, y deja abierto el tipo de cambio del peso frente al euro, que es justo el riesgo que le queda a usted. Sí existe una clase cubierta directamente a pesos: iShares Core S&P 500 UCITS ETF MXN Hedged (Acc), con ISIN IE00BL3J3G74, cotiza en pesos en la Bolsa Institucional de Valores (BIVA) y cobra 0.12 % anual, frente al 0.07 % de la clase sin cobertura del mismo fondo. Para el índice MSCI World no encontramos una clase cubierta a pesos, e iShares indica que la lista completa de sus clases cubiertas solo la entrega a petición. Si usted mide su patrimonio en dólares, la clase USD sin cobertura ya está en su moneda.
Nuestra lectura es que, en un ETF de acciones que se mantiene diez años o más, Hedged suele ser un costo innecesario. Las oscilaciones de las divisas tienden a compensarse en parte a lo largo de periodos largos, pero la comisión se cobra cada año sin excepción y su efecto se acumula. En un portafolio de acciones medido en pesos, esta clase no nos convenció.
Supongamos una inversión de 10,000 USD a 20 años y un rendimiento de las acciones del 7 % anual antes de comisiones. La clase sin cobertura, con una comisión del 0.20 %, terminaría en unos 37,300 USD, la clase cubierta con 0.30 % en unos 36,600 USD y el fondo con 0.55 % en unos 34,900 USD. Las diferencias de unos 700 USD y 2,400 USD las causa solo la comisión más alta, y el precio de los contratos con los bancos todavía no está incluido. El 7 % lo elegimos solo para el cálculo, no es una estimación del futuro.
¿Cuándo tiene sentido Hedged, entonces? En los ETF de bonos, donde el rendimiento anual es bajo y un movimiento de unos cuantos puntos en el tipo de cambio puede borrarlo por completo. Y también cuando sabe que dentro de pocos años necesitará el dinero en la moneda a la que está cubierta la clase.
Otras siglas que encontrará en los nombres de los ETF
UCITS, Acc, Dist y Hedged son las más importantes. En los nombres y las descripciones de los fondos aparecen otras más, y algunas influyen en el resultado más de lo que su discreta escritura haría pensar.
| Sigla | Qué significa | Qué implica para usted |
|---|---|---|
| TER | Total Expense Ratio, la comisión anual total del fondo en porcentaje | el fondo la toma del dinero de los inversionistas de forma continua a lo largo del año; no la verá en su estado de cuenta, se refleja en un precio más bajo de la participación |
| IE / LU | el país donde está constituido el fondo (domicilio): IE es Irlanda y LU Luxemburgo; lo reconoce por las dos primeras letras del ISIN | influye en el rendimiento del fondo, más detalle en el apartado de impuestos |
| Physical | el fondo es realmente dueño de las acciones de las empresas del índice | en el resumen del fondo ve exactamente qué tiene |
| Swap / Synthetic | el fondo no tiene las acciones del índice; el rendimiento del índice se lo paga un banco por contrato (swap) | riesgo de que el banco no pague; UCITS lo limita al 10 % del patrimonio del fondo |
| Sampling | el fondo no compra todas las empresas del índice, solo una muestra elegida que se comporta de forma parecida | el resultado puede alejarse del índice más que en un fondo que lo tiene todo |
| ESG / SRI | el fondo excluye empresas que no cumplen reglas de protección ambiental y de conducta empresarial, por ejemplo fabricantes de armas o de tabaco | otras empresas en el portafolio y, por eso, otro rendimiento que el del índice habitual |
| Equal Weight | cada empresa pesa lo mismo en el fondo, Apple igual que la empresa más pequeña del índice | menos peso para las mayores empresas; el fondo debe reequilibrar el portafolio más seguido, y eso cuesta dinero |
| Leveraged / 2x / Short | 2x: el fondo intenta ganar cada día el doble del movimiento diario del índice; Short: gana cuando el índice baja | en plazos largos el resultado se aleja mucho del doble del índice; no sirve para mantenerlo a largo plazo |
| ETC / ETN | valor que replica el precio, por ejemplo, del oro o del petróleo; jurídicamente es una deuda del emisor, no un fondo | también importa que el emisor cumpla sus obligaciones; las reglas UCITS no se les aplican |
Un pequeño desvío hacia los tickers, porque también confunden. El mismo fondo tiene un ticker distinto en cada bolsa: el SWDA de la bolsa de Londres que mencionamos cotiza en la bolsa alemana Xetra como EUNL, y en la aplicación del broker parecen dos productos diferentes. Solo el ISIN los empareja con seguridad, en este fondo IE00B4L5Y983. Pero volvamos al tema.
TER y tracking difference
El TER es lo primero que revisamos en cada fondo. En los ETF grandes que replican índices amplios hoy ronda como máximo el 0.20 % anual; Xtrackers MSCI World UCITS ETF 1C, por ejemplo, tiene 0.12 %, y los fondos más baratos sobre el índice S&P 500, como SPDR S&P 500 UCITS ETF (Acc), apenas 0.03 %. Con una inversión de 10,000 USD, eso son unos 12 USD al año.
Una imagen más precisa la da la tracking difference, o sea, cuánto se quedó realmente el fondo por detrás del índice en el último año, o cuánto lo superó. El fondo puede prestar las acciones que tiene a otras instituciones a cambio de una comisión y cubrir así parte de sus costos. Del mismo modo, puede quedarse más atrás del índice de lo que correspondería a su TER.
Réplica física o sintética
La réplica física significa que el fondo de verdad tiene las acciones del índice. Un fondo sintético con la etiqueta Swap tiene otros valores, y un banco le paga por contrato exactamente lo que ganó el índice.
Nos permitimos aquí una pequeña nota. Swap suena más riesgoso de lo que es, porque las reglas UCITS establecen que el fondo puede arriesgar en un contrato así con un mismo banco como máximo el 10 % de su patrimonio. La ventaja fiscal de los fondos sintéticos sobre el índice S&P 500 la describimos en el apartado de impuestos.
Apalancamiento y short
Leveraged, 2x, 3x o Short en el nombre indican un fondo con apalancamiento, que multiplica los movimientos diarios del índice, o un fondo que gana con las caídas. Estos fondos se recalculan cada día. Si el índice cae un 10 % un día y sube un 10 % al siguiente, termina en el 99 % de su valor inicial, pero el fondo con apalancamiento 2x pierde un 20 %, luego gana un 20 % y termina en el 96 %. No están hechos para invertir a largo plazo.
Obligaciones fiscales de invertir en ETF
Este apartado es un panorama general y no constituye asesoría fiscal. Las reglas fiscales cambian y su interpretación puede variar de un caso a otro. Verifique su situación concreta con un asesor fiscal o directamente ante la autoridad tributaria de su país: el SAT en México, la DIAN en Colombia, el SII en Chile o la SUNAT en Perú. No nos hacemos responsables de las decisiones tomadas con base en esta información.
Algunas siglas en el nombre de un ETF deciden también cuándo y cuánto paga de impuestos. Por eso todo lo relacionado con impuestos está reunido en este único lugar, para cuatro países de la región.
Acc o Dist
| Acc (de acumulación) | Dist (de distribución) | |
|---|---|---|
| Tributación en México | ISR al vender: 10 % si el ETF cotiza en la BMV, la BIVA o el SIC; con un broker extranjero, por regla general la tarifa progresiva de hasta 35 % | el dividendo se acumula en la declaración anual del año en que llega, más un impuesto adicional del 10 % |
| Tributación en Colombia | al vender: ganancia ocasional del 15 % si tuvo las participaciones dos años o más; si no, renta ordinaria con la tabla de hasta 39 % | el dividendo de una sociedad extranjera tributa en el año en que llega con la tabla de hasta 39 % |
| Tributación en Chile | al vender con un broker extranjero, la ganancia entra en el Impuesto Global Complementario, de hasta 40 % | el dividendo entra en el Global Complementario del año en que llega |
| Tributación en Perú | al vender: 5 % como renta de segunda categoría si el valor cumple el artículo 51 de la Ley del Impuesto a la Renta; si no, escala del 8 % al 30 % | el dividendo del exterior se suma a las rentas del trabajo con la escala del 8 % al 30 % |
En los cuatro países la diferencia fiscal pesa a menudo más que la forma de pago en sí. En México, si vende un ETF de acciones que cotiza en la Bolsa Mexicana de Valores, en la BIVA o en su Sistema Internacional de Cotizaciones (SIC), paga un ISR del 10 % sobre la ganancia neta, que entera en su declaración anual con base en la constancia que le entrega el intermediario mexicano. Con un broker extranjero nadie retiene nada: la ganancia se declara usted mismo y, por regla general, se suma a sus demás ingresos con la tarifa progresiva, que llega al 35 %. Los dividendos de un fondo extranjero de distribución se acumulan a sus demás ingresos y, encima, causan un impuesto adicional del 10 % sobre el monto distribuido.
Colombia es el único de los cuatro países donde cuenta el tiempo. La venta de participaciones que usted tuvo dos años o más es ganancia ocasional con una tarifa del 15 %, y si las vende antes, la utilidad es renta ordinaria con la tabla progresiva, cuyo tramo más alto es del 39 %. En Chile, la ganancia y los dividendos de un ETF extranjero comprado con un broker extranjero son renta de fuente extranjera que se suma al Impuesto Global Complementario, con una tasa marginal máxima del 40 %. En Perú, las rentas de fuente extranjera se suman a las rentas del trabajo y tributan con la escala del 8 % al 30 %; solo la venta de valores que cumplen las condiciones del artículo 51 de la Ley del Impuesto a la Renta pasa a la renta de segunda categoría, con un 5 %.
En los cuatro casos la clase de acumulación no genera ingreso mientras no venda. No pudimos confirmar de forma inequívoca si en México el SAT puede tratar los rendimientos reinvertidos de un fondo de acumulación extranjero, comprado fuera del SIC, bajo el régimen de regímenes fiscales preferentes, y Argentina la dejamos fuera porque no logramos confirmar cómo tributan hoy los ETF del exterior tras los últimos cambios normativos.
Como cuenta con ventaja fiscal, en México existen los planes personales de retiro. Las aportaciones son deducibles hasta el 10 % de sus ingresos del año, con un tope de cinco UMA anuales, que en 2026 equivalen a 213,973.20 MXN, siempre que el dinero permanezca en el plan hasta los 65 años.
Quien de todos modos reinvierte al momento los dividendos de una clase de distribución paga impuestos antes de lo necesario, y diferir la tributación hasta la venta es otro punto a favor de la clase de acumulación. Si al acercarse el retiro piensa pasar de Acc a Dist, revise siempre el efecto fiscal de ese cambio con un asesor fiscal.
Domicilio: Irlanda o Luxemburgo
En los fondos con acciones estadounidenses, el país donde está constituido el fondo tiene un efecto medible. Estados Unidos retiene el impuesto sobre los dividendos antes de que el fondo siquiera los reciba. Irlanda tiene con Estados Unidos un tratado para evitar la doble tributación, así que un fondo irlandés paga el 15 % de los dividendos estadounidenses. Un fondo de Luxemburgo, en una situación similar, suele pagar el 30 %. La diferencia no aparece en ningún estado de cuenta, solo en un rendimiento del fondo algo menor. Un ETF domiciliado en Estados Unidos, como VOO, cuenta además para un inversionista que no reside en ese país como patrimonio estadounidense frente al impuesto sucesorio de Estados Unidos, que a los no residentes se les aplica por encima de 60,000 USD.
Fondos sintéticos e impuesto estadounidense
En el índice S&P 500, un fondo sintético con la etiqueta Swap tiene una ventaja fiscal. No es dueño de acciones estadounidenses, de modo que el impuesto estadounidense sobre los dividendos no le aplica. Así funciona, por ejemplo, Invesco S&P 500 UCITS ETF.
Cómo leer el nombre de un ETF en la práctica
- ¿Acc o Dist? Depende de si quiere recibir los dividendos en su cuenta.
- Hedged, solo con un motivo concreto.
- Comparar el TER y la tracking difference tiene sentido entre fondos sobre el mismo índice; de lo contrario compara peras con manzanas.
- El ISIN le dice el país del fondo y la clase exacta.
A mí me parece que la mayoría de los errores ocurre al comprar por el ticker o por el primer resultado de búsqueda en la aplicación del broker, donde las distintas clases del mismo fondo aparecen una debajo de otra con un nombre casi idéntico. El ticker no basta. Quien se acostumbra a revisar el nombre completo de la clase y su ISIN evita la gran mayoría de los errores.
Si todavía está eligiendo a dónde enviar su dinero, encontrará una introducción general en la guía cómo y en qué invertir con ETF. La comparación de fondos concretos está en el resumen de los mejores ETF.
Cuando dude entre dos clases del mismo fondo, abra el documento KID de ambas. En la primera página figura el nombre completo de la clase con Acc o Dist, y en la parte de costos verá cuánto le cuesta realmente cada clase.
Preguntas frecuentes
¿Qué significa UCITS en un ETF?
Que el fondo cumple las reglas europeas para fondos destinados a pequeños inversionistas particulares, incluidos los límites de diversificación y la obligación de confiar la custodia del patrimonio a un banco independiente.
¿Es mejor un ETF de acumulación o de distribución?
Depende de lo que espere de la inversión. Si ahorra a largo plazo y de todos modos reinvertiría los dividendos, la clase de acumulación lo hace por usted y sin comisiones. La clase de distribución encaja cuando quiere un ingreso periódico de la inversión, por ejemplo en el retiro. Algunos inversionistas combinan ambas y, al acercarse el retiro, pasan poco a poco de Acc a Dist. Las diferencias fiscales entre ambas clases las resumimos en el apartado de impuestos.
¿Puedo comprar ETF estadounidenses como VOO o SPY?
Sí, desde México sí. La falta del documento KID solo los bloquea a los inversionistas particulares de la Unión Europea, y los brokers mexicanos los ofrecen sin ese requisito. El mismo índice lo replican también fondos UCITS, por ejemplo iShares Core S&P 500 UCITS ETF.
¿Conviene un ETF con la etiqueta Hedged?
En bonos y a plazos más cortos sí; en acciones que se mantienen muchos años, en nuestra opinión la cobertura suele costar más de lo que aporta.
¿Qué significan 1C y 1D en Xtrackers?
1C es la clase que reinvierte los dividendos y 1D la que los paga.
¿Cómo sé dónde está constituido el fondo?
Por las dos primeras letras del ISIN. IE significa Irlanda y LU Luxemburgo.