Ce încape în numele unui singur ETF
ETF (Exchange Traded Fund) este un fond de investiții ale cărui unități se cumpără și se vând la bursă, la fel ca acțiunile. Cu o singură cumpărare luați o bucată mică din sute sau mii de companii deodată. Majoritatea ETF-urilor copiază un indice, adică o listă de companii alcătuită după reguli fixe, de exemplu cele mai mari 500 de companii americane. Fondul cumpără apoi aceleași companii, în aceeași proporție pe care o au în indice.
Ca exemplu luăm unul dintre cele mai cunoscute ETF-uri din lume. Numele lui complet este iShares Core MSCI World UCITS ETF USD (Acc), iar în detaliu îl analizăm într-un articol separat despre iShares Core MSCI World UCITS. La prima vedere pare un șir de cuvinte fără legătură. În realitate fiecare cuvânt spune ceva, iar împreună formează o descriere scurtă a fondului.
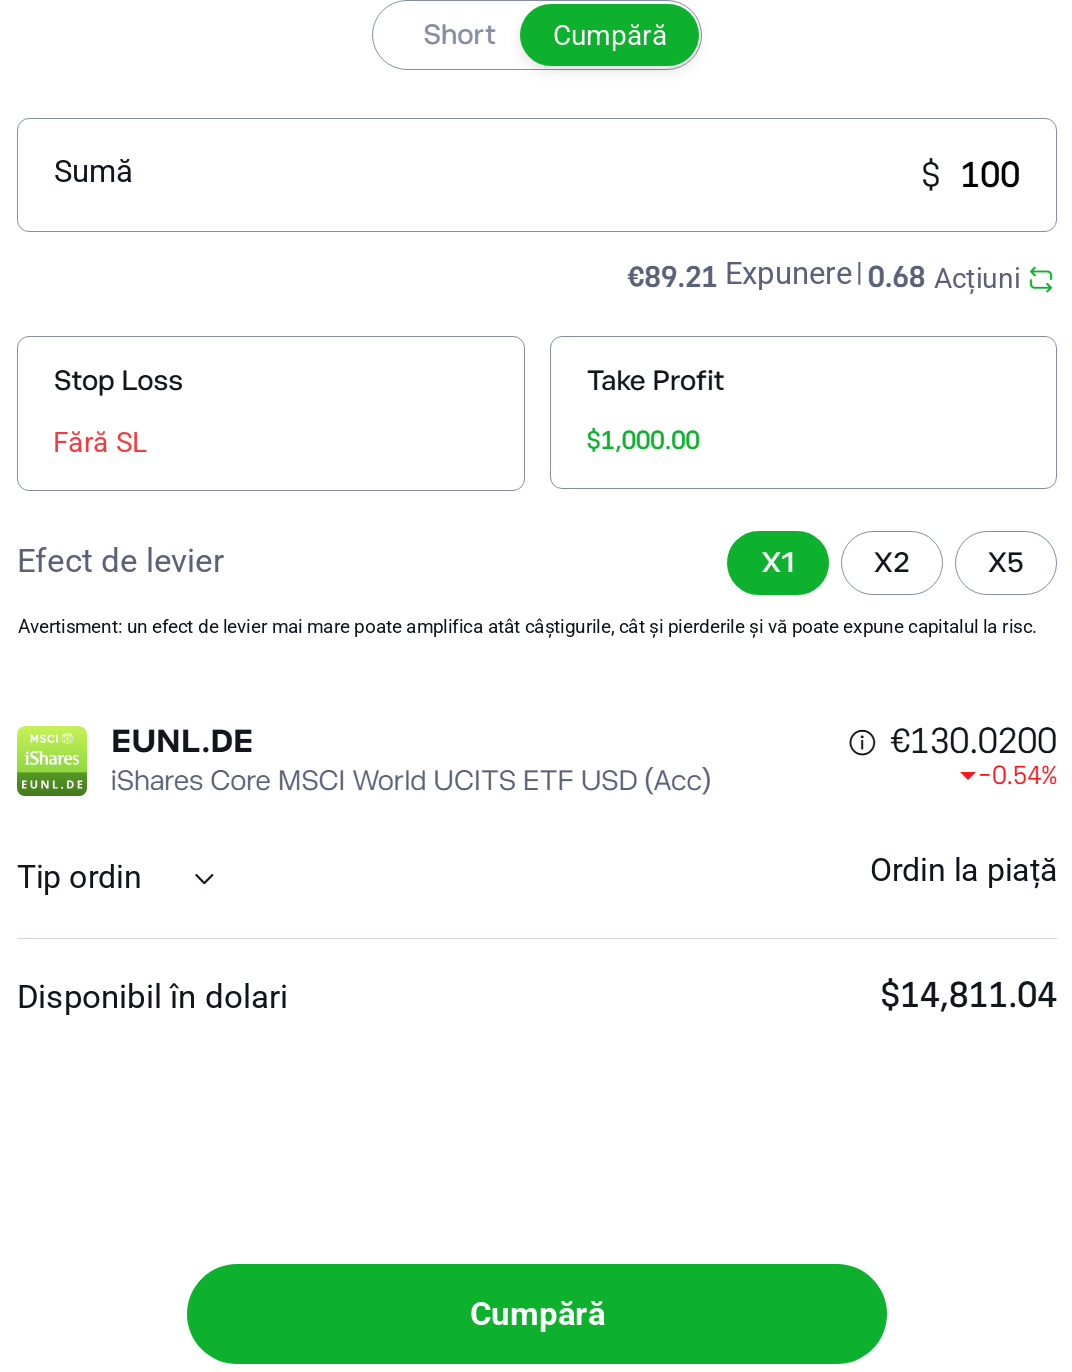
În imaginea de mai jos vedeți ordinul pentru acest ETF la brokerul eToro. Numele complet al clasei, inclusiv abrevierea (Acc), apare chiar sub tickerul EUNL.DE.
Investițiile sunt riscante. Investiți responsabil.
Ce înseamnă fiecare parte a numelui din imagine aflați din tabelul următor.
| Partea din nume | Ce înseamnă |
|---|---|
| iShares | marca sub care emite fonduri compania americană BlackRock, cel mai mare administrator de investiții din lume |
| Core | seria de fonduri iShares cu comisioane anuale mici, care copiază indici largi și sunt gândite ca bază a unui portofoliu pe termen lung; este un nume de marketing și nu influențează felul în care funcționează fondul |
| MSCI World | indicele pe care îl copiază fondul: aproximativ 1.250 de companii mari și mijlocii din 23 de țări dezvoltate (la 30 septembrie 2026, exact 1.249) |
| UCITS | fondul respectă regulile europene de protecție a investitorilor privați obișnuiți (detalii mai jos) |
| ETF | fond tranzacționat la bursă |
| USD | moneda în care fondul își calculează valoarea; nu înseamnă că plătiți în dolari, pe unele burse același fond se cumpără, de exemplu, în euro |
| (Acc) | dividendele primite de la companii nu vi le plătește, le reinvestește singur |
Același fond se vinde adesea în mai multe versiuni. Specialiștii le numesc clase (în engleză share class), iar fiecare se cumpără separat, sub numele ei și la prețul ei. Toate clasele unui fond investesc în exact aceleași acțiuni. Diferă doar câteva reguli, mai ales dacă fondul vă trimite dividendele și dacă vă protejează de mișcarea cursului valutar.
Concret: fondul iShares Core MSCI World îl puteți cumpăra ca iShares Core MSCI World UCITS ETF USD (Acc), care reinvestește dividendele, sau ca iShares Core MSCI World UCITS ETF EUR Hedged (Dist), care plătește dividendele și protejează de mișcarea dolarului față de euro. Înăuntru sunt aceleași companii. Rezultatul din contul dumneavoastră va fi totuși diferit.
Personal aleg doar fonduri cu mențiunea (Acc), pentru că nu vreau să mă ocup de dividende. Îmi economisește destul timp. În general încerc să nu investesc în acțiuni cu dividende.
Exact aceste diferențe le dezvăluie abrevierile de la finalul numelui. Reguli unitare pentru scrierea lor nu există. Xtrackers, de la compania germană DWS, folosește în loc de Acc și Dist mențiunile 1C și 1D, unde C înseamnă clasa care reinvestește dividendele, iar D clasa care le plătește. Vanguard scrie cuvântul întreg la final, de exemplu Vanguard FTSE All-World UCITS ETF (USD) Accumulating. Nu putem să nu spunem că, pentru cineva care deschide alături fondurile a trei administratori diferiți, asta creează o confuzie inutilă, iar o scriere unitară i-ar scuti pe începători de multe greșeli.
Fiecare clasă are propriul ISIN, un cod de douăsprezece caractere, diferit pentru fiecare titlu de valoare din lume, după care găsiți fondul la orice broker fără risc de confuzie.
UCITS: protecția europeană a banilor dumneavoastră din fond
UCITS este abrevierea directivei europene Undertakings for Collective Investment in Transferable Securities. Concret, este vorba de regulile pentru fondurile de investiții care pot fi oferite liber investitorilor privați obișnuiți din toată UE, adică oamenilor care își investesc economiile proprii, nu băncilor sau asigurătorilor. Prima versiune a directivei a apărut în 1985, iar astăzi se aplică versiunea numită UCITS V.
Un fond cu această mențiune trebuie să respecte reguli stricte. Banii și acțiunile investitorilor nu sunt păstrate de administratorul fondului, ci de o bancă independentă (depozitar), care le ține separat de averea administratorului. Dacă administratorul ar intra în faliment, acțiunile din fond rămân ale investitorilor, iar creditorii lui nu se pot atinge de ele.
Directiva urmărește și felul în care sunt împărțiți banii, ca fondul să nu depindă de o singură companie. În general, fondul poate pune în acțiunile sau obligațiunile unei singure companii cel mult 10 % din active, iar toate companiile cu o pondere de peste 5 % nu pot depăși împreună 40 %. Fondurile pe indici au o limită mai largă, pentru că trebuie să copieze indicele, în care o companie mare poate cântări mai mult.
Pentru investitorii din România, UCITS are încă un efect practic, care de obicei îi surprinde pe începători. ETF-urile americane precum SPDR S&P 500 ETF Trust, cu tickerul SPY, sau Vanguard S&P 500 ETF, cu tickerul VOO (tickerul este prescurtarea sub care fondul se tranzacționează la bursă), nu le puteți cumpăra ca investitor privat la un broker european. Din 1 ianuarie 2018 se aplică regulamentul PRIIPs, potrivit căruia brokerul poate vinde un astfel de produs unui investitor privat din UE doar cu documentul obligatoriu KID, iar fondurile americane nu îl emit.
Excepție face doar cel căruia brokerul îi acordă statutul de client profesional, iar acesta depinde, de exemplu, de mărimea portofoliului, de numărul de tranzacții sau de experiența în domeniul financiar.
Un rezumat scurt și obligatoriu despre fond, de cel mult trei pagini A4, pe care trebuie să îl aibă orice fond oferit investitorilor privați din UE. În el găsiți în ce investește fondul, cât de riscant este pe o scară de la 1 la 7, cât costă și cum ar putea evolua în patru scenarii de model, de la cel de criză la o evoluție favorabilă a pieței. Brokerii îl afișează de obicei direct în detaliul ETF-ului.
Trebuie să recunosc că protecția oferită de UCITS mi se pare una dintre cele mai reușite reguli europene pentru investitori.
Ce reiese pentru noi este că nu are rost să căutați ETF-uri americane. Versiunile europene ale indicilor populari există și nu sunt mai scumpe decât originalele americane, de exemplu iShares Core S&P 500 UCITS ETF are un comision anual de 0,07 %. La un broker european veți găsi mențiunea UCITS la ETF-uri aproape mereu, deci nu trebuie să o urmăriți singur. Și tocmai de aceea merită să o cunoașteți: explică de ce lipsesc din ofertă ETF-urile americane cunoscute și de ce banii dumneavoastră din fond nu pot dispărea odată cu administratorul.
Acc sau Dist: unde ajung dividendele
Dividendul este partea din profit pe care o companie o plătește acționarilor. Fondul deține acțiunile companiilor din indice, așa că el primește dividendele. Ce face mai departe cu ele stabilește tocmai abrevierea Acc sau Dist.
Acc (accumulating, în română de acumulare) nu plătește dividendele. Fondul cumpără imediat cu ele alte acțiuni, astfel încât prețul unei unități a ETF-ului pe care o dețineți crește mai repede. În cont nu vă intră nimic.
Dist (distributing, în română de distribuție) trimite dividendele investitorilor, în funcție de fond o dată pe an, semestrial, trimestrial și, mai rar, lunar. Banii ajung în contul de la broker, iar dumneavoastră decideți dacă îi cheltuiți sau îi investiți din nou.
În loc de Dist apare uneori Inc (income), iar în loc de Acc, Cap sau litera C.
Înseamnă același lucru.
| Acc (acumulare) | Dist (distribuție) | |
|---|---|---|
| Ce se întâmplă cu dividendele | fondul cumpără cu ele alte acțiuni | fondul vi le trimite |
| Bani în cont | niciun ban | periodic, după calendarul fondului |
| Dobânda compusă (randamentul aduce alt randament) | funcționează de la sine | doar dacă reinvestiți singur dividendele |
| Costul reinvestirii | niciunul | comisionul brokerului la fiecare nouă cumpărare |
| Exemplu | iShares Core MSCI World UCITS ETF USD (Acc), ticker SWDA | iShares Core S&P 500 UCITS ETF USD (Dist), ticker IUSA |
Pentru majoritatea celor care investesc regulat și pe termen lung, în opinia noastră iese mai bine Acc. Cum diferă cele două clase din punct de vedere fiscal rezumăm separat, în capitolul despre impozite. Clasa de distribuție își are însă locul ei. Se potrivește acolo unde vreți ca investiția să vă completeze venitul, de obicei la pensie, pentru că atunci un dividend regulat este mai practic decât să vindeți lunar o bucată din investiție.
Mai prost iese Dist la investitorul care oricum reinvestește imediat dividendele. Plătește comisionul brokerului la fiecare cumpărare, iar dacă brokerul nu poate cumpăra doar o parte dintr-o unitate, restul banilor rămâne în cont până la următoarea plată. Aici clasa de distribuție nu ne-a convins.
Hedged: acoperire valutară care costă
Majoritatea ETF-urilor globale dețin acțiuni ale companiilor americane, cu prețuri în dolari. Dumneavoastră însă socotiți în lei. Când dolarul se depreciază față de leu, investiția valorează mai puțin în lei, chiar dacă prețurile acțiunilor nu s-au schimbat deloc.
Abrevierea Hedged arată că fondul se protejează de acest efect. Lângă cuvântul Hedged stă mereu moneda în care este acoperită clasa, de exemplu EUR Hedged. Fondul încheie cu băncile contracte în care stabilește dinainte cursul la care va schimba peste o lună dolarii în euro, și le reînnoiește în fiecare lună. Dacă dolarul scade cu 5 % față de euro, clasa neacoperită pierde în euro aproximativ 5 % din cauza monedei, iar clasa acoperită aproape că nu simte mișcarea.
Are o capcană.
Acoperirea costă bani și se vede de două ori. Prima dată în comisionul anual mai mare: clasa acoperită iShares Core MSCI World UCITS ETF EUR Hedged (Dist) ia 0,30 % pe an, în timp ce clasa neacoperită SWDA a aceluiași fond ia 0,20 %. Fondul separat mai vechi iShares MSCI World EUR Hedged UCITS ETF (Acc), cu tickerul IWDE, ia chiar 0,55 %. A doua oară în prețul contractelor cu băncile, care nu este inclus în comisionul fondului și depinde de diferența dintre dobânzile celor două monede. Când dobânzile din SUA sunt mai mari decât cele din zona euro, investitorul din clasa acoperită plătește în plus, în fiecare an, aproximativ această diferență.
Pentru investitorul care socotește în lei apare încă o complicație. O clasă acoperită direct în lei nu am reușit să găsim la cele mai mari ETF-uri din lume, iar iShares precizează că lista completă a claselor acoperite o oferă doar la cerere. Rămâne acoperirea în euro. Ea vă protejează doar de mișcarea dolarului față de euro, iar cursul leului față de euro rămâne neacoperit.
Nouă ni se pare că la un ETF pe acțiuni ținut zece ani sau mai mult, Hedged este de cele mai multe ori un cost inutil. Fluctuațiile valutare tind să se compenseze parțial pe termen lung, dar comisionul se încasează în fiecare an, fără excepție, iar efectul lui se adună. Pentru un portofoliu de acțiuni socotit în lei, această clasă nu ne-a convins.
Să luăm o investiție de 50.000 lei pe 20 de ani și un randament al acțiunilor de 7 % pe an înainte de comisioane. Clasa neacoperită cu un comision de 0,20 % ar ajunge la aproximativ 186.400 lei, clasa acoperită cu 0,30 % la aproximativ 182.900 lei, iar fondul cu 0,55 % la aproximativ 174.500 lei. Diferențele de circa 3.500 lei și 11.800 lei vin doar din comisionul mai mare, prețul contractelor cu băncile nu este inclus. Randamentul de 7 % l-am ales doar pentru calcul, nu este o estimare a viitorului.
Când are atunci sens Hedged? La ETF-urile pe obligațiuni, unde randamentul anual este mic și o mișcare a cursului de câteva procente îl poate șterge complet. Și acolo unde știți că veți avea nevoie de bani în euro peste câțiva ani.
Alte abrevieri pe care le întâlniți în numele ETF-urilor
UCITS, Acc, Dist și Hedged sunt cele mai importante. În numele și descrierile fondurilor veți da însă și peste altele, iar unele influențează rezultatul mai mult decât ar lăsa să se vadă scrierea lor discretă.
| Abrevierea | Ce înseamnă | Ce înseamnă pentru dumneavoastră |
|---|---|---|
| TER | Total Expense Ratio, comisionul anual total al fondului, în procente | fondul îl ia singur din banii investitorilor, pe parcursul anului; nu îl vedeți în extras, se reflectă într-un preț mai mic al unității |
| IE / LU | țara în care este înființat fondul (domiciliul): IE este Irlanda, LU Luxemburg; o recunoașteți după primele două litere ale ISIN | influențează randamentul fondului, detalii în capitolul despre impozite |
| Physical | fondul deține efectiv acțiunile companiilor din indice | în prezentarea fondului vedeți exact ce deține |
| Swap / Synthetic | fondul nu deține acțiunile din indice, randamentul indicelui i-l plătește o bancă pe baza unui contract (swap) | riscul ca banca să nu plătească; UCITS îl limitează la 10 % din activele fondului |
| Sampling | fondul nu cumpără toate companiile din indice, ci doar un eșantion ales care se comportă asemănător | rezultatul se poate abate de la indice mai mult decât la un fond care deține tot |
| ESG / SRI | fondul exclude companiile care nu respectă regulile de protecție a mediului și de afaceri corecte, de exemplu producătorii de arme sau de tutun | alte companii în portofoliu și, de aceea, alt randament decât la un indice obișnuit |
| Equal Weight | fiecare companie are aceeași pondere în fond, Apple la fel ca cea mai mică companie din indice | pondere mai mică a celor mai mari companii; fondul trebuie să își reechilibreze mai des portofoliul, iar asta costă bani |
| Leveraged / 2x / Short | 2x: fondul încearcă să câștige în fiecare zi dublul mișcării zilnice a indicelui; Short: câștigă când indicele scade | pe o perioadă mai lungă rezultatul diferă mult de dublul indicelui; nepotrivit pentru deținere pe termen lung |
| ETC / ETN | titlu de valoare care copiază prețul, de exemplu, al aurului sau al petrolului; juridic este o datorie a emitentului, nu un fond | contează și dacă emitentul își onorează obligațiile; regulile UCITS nu se aplică |
O mică paranteză despre tickere, pentru că și ele pot încurca. Același fond are pe fiecare bursă alt ticker: SWDA de la bursa din Londra, amintit mai sus, se tranzacționează pe bursa germană Xetra ca EUNL și în aplicația brokerului arată apoi ca două produse diferite. Le leagă sigur abia ISIN-ul, la acest fond IE00B4L5Y983. Dar să revenim la subiect.
TER și tracking difference
TER-ul îl verificăm primul la orice fond. La ETF-urile mari care copiază indici largi se situează astăzi cam până la 0,20 % pe an, de exemplu Xtrackers MSCI World UCITS ETF 1C are 0,12 %, iar cele mai ieftine fonduri pe indicele S&P 500, cum este SPDR S&P 500 UCITS ETF (Acc), doar 0,03 %. La o investiție de 50.000 lei, 0,12 % înseamnă aproximativ 60 lei pe an.
O imagine mai exactă dă tracking difference, adică cu cât a rămas fondul efectiv în urma indicelui în ultimul an sau, dimpotrivă, cu cât l-a depășit. Fondul poate împrumuta acțiunile pe care le deține altor instituții, contra unui comision, și își acoperă astfel o parte din costuri. La fel de bine poate rămâne în urma indicelui mai mult decât ar corespunde TER-ului său.
Replicare fizică sau sintetică
Replicarea fizică înseamnă că fondul chiar deține acțiunile din indice. Un fond sintetic cu mențiunea Swap deține alte titluri de valoare, iar o bancă îi plătește, pe baza unui contract, exact cât a câștigat indicele.
Ne permitem aici o mică observație. Swap sună mai riscant decât este în realitate, pentru că regulile UCITS stabilesc că fondul poate risca într-un astfel de contract cu o singură bancă cel mult 10 % din active. Avantajul fiscal al fondurilor sintetice pe indicele S&P 500 îl descriem în capitolul despre impozite.
Efect de levier și short
Leveraged, 2x, 3x sau Short în nume înseamnă un fond cu efect de levier, care multiplică mișcările zilnice ale indicelui, sau un fond care câștigă din scădere. Aceste fonduri se recalculează în fiecare zi. Dacă indicele scade într-o zi cu 10 % și a doua zi crește cu 10 %, ajunge la 99 % din valoarea inițială, dar fondul cu levier 2x pierde 20 %, apoi câștigă 20 % și ajunge la 96 %. Pentru investiții pe termen lung nu sunt construite.
Obligațiile fiscale din investițiile în ETF
Acest capitol este o prezentare generală și nu reprezintă consultanță fiscală. Regulile fiscale se schimbă, iar interpretarea lor poate diferi de la caz la caz. Verificați-vă situația concretă la un consultant fiscal sau direct la ANAF. Nu ne asumăm răspunderea pentru deciziile luate pe baza acestor informații.
Unele abrevieri din numele unui ETF decid și când și cât plătiți impozit. Tot ce ține de impozite găsiți de aceea într-un singur loc.
Acc sau Dist
| Acc (acumulare) | Dist (distribuție) | |
|---|---|---|
| Impozitare în România | abia la vânzare, pe câștig | distribuția este venit în anul în care a sosit, cu impozit de 16 % |
Pentru investitorul din România, diferența fiscală contează adesea mai mult decât felul în care se plătesc banii. Distribuția unui ETF de tip Dist se impozitează ca dividend, din 1 ianuarie 2026 cu 16 %, în anul în care a sosit, iar dacă impozitul nu a fost reținut deja, o treceți în declarația unică. La clasa Acc nu apare niciun venit până nu vindeți unitățile.
La vânzare contează unde aveți contul. Printr-un intermediar cu sediul sau sucursala în România, impozitul se reține la sursă și este final: 3 % din câștig dacă ați deținut unitățile cel puțin 365 de zile și 6 % sub acest termen, iar pierderile nu se compensează și nu se reportează. Printr-un broker străin, câștigul se impozitează cu 16 %, indiferent cât ați ținut unitățile, și îl declarați singur în declarația unică, până la 25 mai a anului următor. Aici câștigurile și pierderile din același an se compensează, iar pierderea rămasă se poate reporta 5 ani, în limita a 70 % din câștigul net al fiecărui an.
Pe lângă impozit poate apărea CASS (contribuția de asigurări sociale de sănătate) de 10 %. Se datorează când veniturile din investiții, împreună cu alte venituri din afara salariului, ajung pe an la cel puțin 6 salarii minime brute, iar baza de calcul are trepte de 6, 12 și 24 de salarii minime. În calcul intră și câștigurile cu impozit reținut la sursă. Suma exactă în lei a pragului nu o trecem aici, pentru că nu am putut stabili sigur ce salariu minim se ia în calcul pentru declarația aferentă anului 2026.
Investitorul care oricum reinvestește imediat distribuțiile clasei Dist plătește în plus impozitul mai devreme decât ar fi nevoie. Amânarea impozitării până la vânzare este de aceea încă un plus al clasei Acc. Dacă, pe măsură ce se apropie pensia, treceți de la Acc la Dist, verificați întotdeauna efectul fiscal al acestei schimbări cu un consultant fiscal.
Domiciliul: Irlanda sau Luxemburg
La fondurile cu acțiuni americane, țara în care este înființat fondul are un efect măsurabil. SUA rețin impozitul pe dividende înainte ca fondul să le primească. Irlanda are cu SUA o convenție de evitare a dublei impuneri, așa că un fond irlandez plătește 15 % din dividendele americane. Un fond din Luxemburg plătește în aceeași situație de obicei 30 %. Diferența nu o vedeți în niciun extras, doar într-un randament ceva mai mic al fondului.
Fondurile sintetice și impozitul american
La indicele S&P 500, un fond sintetic cu mențiunea Swap are un avantaj fiscal. Nu deține acțiuni americane, deci impozitul american pe dividende nu îl privește. Exact așa funcționează, de exemplu, Invesco S&P 500 UCITS ETF.
Cum citiți în practică numele unui ETF
- Acc sau Dist? În funcție de faptul dacă vreți să primiți dividendele în cont.
- Hedged doar cu un motiv concret.
- TER-ul și tracking difference au sens comparate între fonduri pe același indice, altfel comparați mere cu pere.
- După ISIN recunoașteți țara în care a fost înființat fondul și clasa exactă.
Din ce am văzut noi, cele mai multe greșeli apar la cumpărarea după ticker sau după primul rezultat al căutării din aplicația brokerului, unde diferitele clase ale aceluiași fond apar una sub alta cu nume aproape identice. Tickerul nu ajunge. Cine se obișnuiește să verifice numele complet al clasei și ISIN-ul evită marea majoritate a greșelilor.
Dacă abia alegeți unde să vă trimiteți banii, o introducere generală găsiți în ghidul cum și în ce să investiți prin ETF-uri. Comparația unor fonduri concrete o aduce apoi prezentarea celor mai bune ETF-uri.
Când alegeți între două clase ale aceluiași fond, deschideți documentul KID al fiecăreia. Chiar pe prima pagină stă numele complet al clasei, inclusiv Acc sau Dist, iar în partea despre costuri vedeți cât vă costă de fapt clasa respectivă.
Întrebări frecvente
Ce înseamnă UCITS la un ETF?
Că fondul respectă regulile europene pentru fondurile destinate investitorilor privați obișnuiți, inclusiv limitele de împărțire a banilor și obligația de a încredința activele spre păstrare unei bănci independente.
Este mai bun un ETF de acumulare sau unul de distribuție?
Depinde de ce așteptați de la investiție. Dacă economisiți pe termen lung și oricum ați reinvesti dividendele, clasa de acumulare face asta în locul dumneavoastră și fără comisioane. Clasa de distribuție se potrivește când vreți din investiție un venit regulat, de exemplu la pensie. Unii investitori le combină și, pe măsură ce se apropie pensia, trec treptat de la Acc la Dist. Diferențele fiscale dintre cele două clase le rezumăm în capitolul despre impozite.
Pot cumpăra ETF-uri americane precum VOO sau SPY?
Nu. Ca investitor privat din UE nu le puteți cumpăra la un broker european ca unități reale ale fondului, pentru că le lipsește documentul obligatoriu KID. Același indice îl copiază însă fonduri UCITS, de exemplu iShares Core S&P 500 UCITS ETF.
Merită un ETF cu mențiunea Hedged?
La obligațiuni și pe un orizont mai scurt da, la acțiuni ținute mulți ani acoperirea costă, în opinia noastră, de obicei mai mult decât aduce.
Ce înseamnă 1C și 1D la Xtrackers?
1C este clasa care reinvestește dividendele, 1D le plătește.
Cum aflu unde este înființat fondul?
După primele două litere ale ISIN. IE înseamnă Irlanda, LU Luxemburg.