Co mieści się w nazwie jednego ETF
ETF (Exchange Traded Fund) to fundusz inwestycyjny, którego jednostki kupuje się i sprzedaje na giełdzie tak samo jak akcje. Jednym zakupem nabywają Państwo niewielką cząstkę setek albo tysięcy spółek naraz. Większość ETF odwzorowuje jakiś indeks, czyli listę spółek ułożoną według stałych zasad, na przykład 500 największych firm amerykańskich. Fundusz kupuje wtedy te same spółki w takich samych proporcjach, jakie mają w indeksie.
Za przykład posłuży jeden z najbardziej znanych ETF na świecie. Jego pełna nazwa brzmi iShares Core MSCI World UCITS ETF USD (Acc), a szczegółowo omawiamy go w osobnym artykule o iShares Core MSCI World UCITS. Na pierwszy rzut oka to plątanina słów. W rzeczywistości każde z nich coś mówi, a razem tworzą zwięzły opis funduszu.
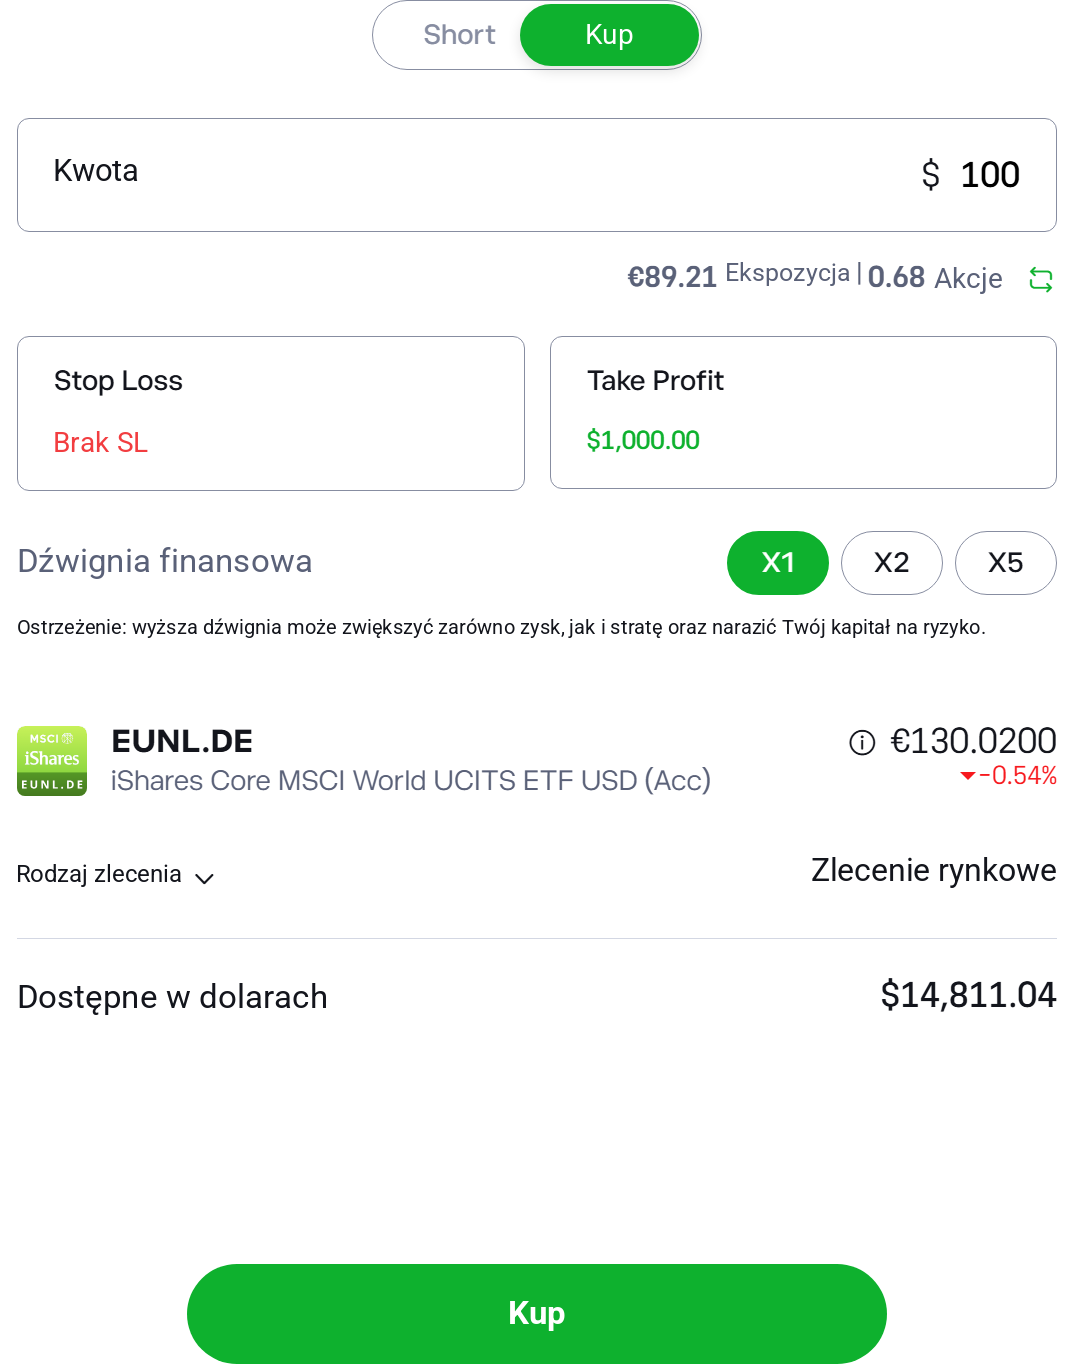
Na obrazku poniżej widać zlecenie kupna tego ETF u brokera eToro. Pełną nazwę klasy razem ze skrótem (Acc) znajdą Państwo tuż pod tickerem EUNL.DE.
Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.
Co oznaczają poszczególne części nazwy widoczne na obrazku, pokazuje poniższa tabela.
| Część nazwy | Co oznacza |
|---|---|
| iShares | marka, pod którą fundusze wydaje amerykańska spółka BlackRock, największy zarządzający aktywami na świecie |
| Core | oznaczenie serii funduszy iShares z niskimi opłatami rocznymi, które odwzorowują szerokie indeksy i mają być podstawą długoterminowego portfela; to nazwa marketingowa, na działanie funduszu nie wpływa |
| MSCI World | indeks, który fundusz odwzorowuje: około 1 250 dużych i średnich spółek z 23 krajów rozwiniętych (na 30.09.2026 dokładnie 1 249) |
| UCITS | fundusz spełnia europejskie zasady ochrony zwykłych inwestorów indywidualnych (szczegóły niżej) |
| ETF | fundusz notowany na giełdzie |
| USD | waluta, w której fundusz wylicza swoją wartość; nie oznacza, że muszą Państwo płacić w dolarach, na niektórych giełdach ten sam fundusz kupuje się na przykład w euro |
| (Acc) | dywidend, które fundusz dostaje od spółek, nie wypłaca Państwu, tylko sam je ponownie inwestuje |
Jeden fundusz często sprzedawany jest w kilku wersjach. Fachowo nazywa się je klasami jednostek (po angielsku share class), a każdą kupuje się osobno, pod własną nazwą i po własnej cenie. Wszystkie klasy jednego funduszu inwestują w dokładnie te same akcje. Różnią się tylko kilkoma zasadami, przede wszystkim tym, czy fundusz wypłaca Państwu dywidendy i czy chroni przed wahaniami kursów walut.
Konkretnie: fundusz iShares Core MSCI World można kupić jako iShares Core MSCI World UCITS ETF USD (Acc), która dywidendy reinwestuje, albo jako iShares Core MSCI World UCITS ETF EUR Hedged (Dist), która je wypłaca i chroni przed zmianą kursu dolara do euro. W środku są te same spółki. Wynik na Państwa rachunku będzie jednak inny.
Sam wybieram wyłącznie fundusze z oznaczeniem (Acc), bo nie chcę zajmować się dywidendami. Oszczędza mi to sporo czasu. W ogóle staram się nie inwestować w akcje dywidendowe.
Właśnie te różnice zdradzają skróty na końcu nazwy. Jednolitych zasad ich zapisu nie ma. Xtrackers, marka niemieckiej spółki DWS, zamiast Acc i Dist stosuje oznaczenia 1C i 1D, gdzie C to klasa reinwestująca dywidendy, a D klasa, która je wypłaca. Vanguard dopisuje na końcu całe słowo, na przykład Vanguard FTSE All-World UCITS ETF (USD) Accumulating. Nie możemy nie powiedzieć, że dla kogoś, kto otworzy obok siebie fundusze trzech różnych zarządzających, to niepotrzebny chaos, a jednolity zapis oszczędziłby początkującym wielu pomyłek.
Każda klasa ma własny ISIN, dwunastoznakowy kod, inny dla każdego papieru wartościowego na świecie, po którym znajdą Państwo fundusz u dowolnego brokera bez ryzyka pomyłki.
UCITS: europejska ochrona Państwa pieniędzy w funduszu
UCITS to skrót europejskiej dyrektywy Undertakings for Collective Investment in Transferable Securities. Po polsku chodzi o zasady dla funduszy inwestycyjnych, które mogą być swobodnie oferowane zwykłym inwestorom indywidualnym w całej UE, czyli osobom inwestującym własne oszczędności, a nie bankom czy ubezpieczycielom. Pierwsza wersja dyrektywy powstała w 1985 roku, a dziś obowiązuje wersja nazywana UCITS V.
Fundusz z tym oznaczeniem musi przestrzegać surowych reguł. Pieniędzy i akcji inwestorów nie przechowuje sam zarządzający, tylko niezależny bank (depozytariusz), który trzyma je oddzielnie od majątku zarządzającego. Gdyby zarządzający zbankrutował, akcje w funduszu nadal należą do inwestorów, a jego wierzyciele nie mogą ich ruszyć.
Dyrektywa pilnuje też rozłożenia pieniędzy, żeby fundusz nie opierał się na jednej spółce. Co do zasady fundusz może ulokować w akcjach lub obligacjach jednej spółki najwyżej 10% swojego majątku, a wszystkie pozycje powyżej 5% łącznie nie mogą przekroczyć 40%. Fundusze indeksowe mają luźniejszy limit, bo muszą odwzorowywać indeks, w którym jedna duża spółka może ważyć więcej.
Dla inwestorów w Polsce UCITS ma jeszcze jeden praktyczny skutek, który zwykle zaskakuje początkujących. Amerykańskich ETF, takich jak SPDR S&P 500 ETF Trust z tickerem SPY czy Vanguard S&P 500 ETF z tickerem VOO (ticker to krótki symbol, pod którym fundusz jest notowany na giełdzie), nie kupią Państwo jako inwestor indywidualny u europejskiego brokera. Od 1.01.2018 obowiązuje bowiem rozporządzenie PRIIPs, zgodnie z którym broker może sprzedać taki produkt inwestorowi indywidualnemu w UE tylko z obowiązkowym dokumentem KID, a amerykańskie fundusze go nie wydają.
Wyjątek dotyczy tylko osób, którym broker przyzna status klienta profesjonalnego, a ten zależy na przykład od wielkości portfela, liczby transakcji albo doświadczenia w branży finansowej.
Krótkie obowiązkowe zestawienie informacji o funduszu, nie dłuższe niż trzy strony A4, które musi mieć każdy fundusz oferowany inwestorom indywidualnym w UE. Znajdą w nim Państwo, w co fundusz inwestuje, jak ryzykowny jest w skali od 1 do 7, ile kosztuje i jak mógłby się zachować w czterech modelowych scenariuszach, od warunków skrajnych po korzystny rozwój rynku. Brokerzy zwykle pokazują go bezpośrednio w szczegółach ETF.
Muszę przyznać, że ochronę, jaką daje UCITS, uważam za jedną z najbardziej udanych europejskich regulacji dla inwestorów.
Nam z tego wychodzi, że szukanie amerykańskich ETF nie ma sensu. Europejskie wersje popularnych indeksów istnieją i nie są droższe od amerykańskich oryginałów, na przykład iShares Core S&P 500 UCITS ETF pobiera opłatę roczną 0,07%. U europejskiego brokera oznaczenie UCITS przy ETF znajdą więc Państwo prawie zawsze i nie muszą go sami pilnować. I właśnie dlatego dobrze je znać: tłumaczy, dlaczego w ofercie brakuje znanych amerykańskich ETF i dlaczego Państwa pieniądze w funduszu nie mogą przepaść razem z zarządzającym.
Acc czy Dist: dokąd płyną dywidendy
Dywidenda to część zysku, którą spółka wypłaca akcjonariuszom. Fundusz posiada akcje spółek z indeksu, więc to on dostaje dywidendy. Co z nimi zrobi dalej, określa właśnie skrót Acc albo Dist.
Acc (accumulating, po polsku akumulujący) dywidend nie wypłaca. Fundusz od razu kupuje za nie kolejne akcje, więc cena jednej jednostki ETF, którą Państwo posiadają, rośnie szybciej. Na rachunek nic nie wpływa.
Dist (distributing, po polsku dystrybuujący) przekazuje dywidendy inwestorom, w zależności od funduszu raz w roku, co pół roku, co kwartał, a wyjątkowo nawet co miesiąc. Pieniądze trafiają na Państwa rachunek u brokera i to Państwo decydują, czy je wydać, czy zainwestować ponownie.
Zamiast Dist pojawia się czasem Inc (income), a zamiast Acc Cap albo litera C.
Oznacza to samo.
| Acc (akumulujący) | Dist (dystrybuujący) | |
|---|---|---|
| Co dzieje się z dywidendami | fundusz kupuje za nie kolejne akcje | fundusz przesyła je Państwu |
| Pieniądze na rachunek | żadne | regularnie, według kalendarza funduszu |
| Procent składany (zysk zarabia kolejny zysk) | działa sam | tylko wtedy, gdy sami Państwo reinwestują dywidendy |
| Koszty ponownego inwestowania | brak | prowizja brokera za każdy kolejny zakup |
| Przykład | iShares Core MSCI World UCITS ETF USD (Acc), ticker SWDA | iShares Core S&P 500 UCITS ETF USD (Dist), ticker IUSA |
Dla większości osób, które inwestują regularnie i na długo, lepiej naszym zdaniem wypada Acc. Czym obie klasy różnią się podatkowo, zebraliśmy w osobnym rozdziale o podatkach. Tyle że klasa dystrybuująca też ma swoje miejsce. Sprawdza się tam, gdzie inwestycja ma uzupełniać dochód, typowo na emeryturze, bo regularna dywidenda jest wtedy wygodniejsza niż co miesiąc sprzedawać część inwestycji.
Gorzej wypada Dist u inwestora, który dywidendy i tak od razu reinwestuje. Za każdy zakup zapłaci prowizję brokera, a jeśli broker nie umożliwia kupna ułamka jednostki, reszta pieniędzy zostanie mu na rachunku aż do następnej wypłaty. Tutaj klasa dystrybuująca nas nie przekonała.
Hedged: zabezpieczenie walutowe, które kosztuje
Większość światowych ETF trzyma akcje spółek amerykańskich, których cena jest w dolarach. Państwo liczą jednak w złotych. Gdy dolar osłabi się wobec złotego, Państwa inwestycja jest w złotych warta mniej, choć ceny akcji wcale się nie zmieniły.
Skrót Hedged oznacza, że fundusz zabezpiecza się przed tym wpływem. Za słowem Hedged albo przed nim zawsze stoi waluta, do której klasa jest zabezpieczona, na przykład EUR Hedged. Fundusz zawiera z bankami umowy, w których z góry ustala kurs, po jakim za miesiąc wymieni dolary na euro, i co miesiąc je odnawia. Gdy dolar osłabi się wobec euro o 5%, niezabezpieczona klasa w euro straci przez walutę mniej więcej 5%, a zabezpieczona prawie tego ruchu nie odczuje.
Jest w tym haczyk.
Zabezpieczenie kosztuje i widać to w dwóch miejscach. Po pierwsze w wyższej opłacie rocznej: zabezpieczona klasa iShares Core MSCI World UCITS ETF EUR Hedged (Dist) pobiera 0,30% rocznie, a niezabezpieczona klasa SWDA tego samego funduszu 0,20%. Starszy, osobny fundusz iShares MSCI World EUR Hedged UCITS ETF (Acc) z tickerem IWDE bierze nawet 0,55%. Po drugie w cenie samych umów z bankami, której nie ma w opłacie funduszu i która zależy od różnicy stóp procentowych między obiema walutami. Gdy stopy w USA są wyższe niż w strefie euro, inwestor w klasie zabezpieczonej co roku dopłaca mniej więcej tę różnicę.
Dla inwestora liczącego w złotych dochodzi jeszcze jedna komplikacja. Klasy zabezpieczonej bezpośrednio do złotego nie udało nam się znaleźć wśród największych światowych ETF, a iShares podaje, że pełną listę zabezpieczonych klas udostępnia tylko na żądanie. Zostaje więc zabezpieczenie do euro, które chroni przed ruchem między dolarem a euro, ale kurs złotego do euro zostawia otwarty. Na GPW notowany jest wprawdzie Beta ETF S&P 500 PLN-Hedged, to jednak polski fundusz inwestycyjny zamknięty, a nie fundusz UCITS.
Nasza interpretacja jest taka, że przy akcyjnym ETF trzymanym dziesięć lat i dłużej Hedged jest zwykle niepotrzebnym kosztem. Wahania walutowe w długim okresie mają skłonność do częściowego wyrównywania się, a opłata jest pobierana co roku bez wyjątku i jej efekt się sumuje. Przy portfelu akcyjnym liczonym w złotych ta klasa nas nie przekonała.
Wyobraźmy sobie wpłatę 50 000 zł na 20 lat i zwrot z akcji 7% rocznie przed opłatami. Klasa niezabezpieczona z opłatą 0,20% skończyłaby na około 186 000 zł, klasa zabezpieczona z opłatą 0,30% na około 183 000 zł, a fundusz z opłatą 0,55% na około 175 000 zł. Różnice rzędu 3 500 zł i 12 000 zł wynikają wyłącznie z wyższej opłaty, a ceny umów z bankami nie ma tu jeszcze w rachunku. Zwrot 7% przyjęliśmy tylko do obliczeń, to nie jest prognoza.
Kiedy więc Hedged ma sens? Przy ETF obligacyjnych, gdzie roczna rentowność jest niska, a ruch kursu o kilka procent potrafi ją całkowicie zniwelować. A także tam, gdzie wiedzą Państwo, że za kilka lat będą potrzebować pieniędzy w euro.
Inne skróty, które spotkają Państwo w nazwach ETF
UCITS, Acc, Dist i Hedged są najważniejsze. W nazwach i opisach funduszy trafią Państwo jednak na kolejne, a niektóre z nich wpływają na wynik bardziej, niż sugerowałby niepozorny zapis.
| Skrót | Co oznacza | Co to oznacza dla Państwa |
|---|---|---|
| TER | Total Expense Ratio, łączna roczna opłata funduszu w procentach | fundusz pobiera ją sam z pieniędzy inwestorów na bieżąco w ciągu roku; nie zobaczą jej Państwo na wyciągu, widać ją w niższej cenie jednostki |
| IE / LU | kraj, w którym fundusz jest utworzony (domicyl): IE to Irlandia, LU Luksemburg; rozpoznają go Państwo po pierwszych dwóch literach ISIN | wpływa na wynik funduszu, więcej w rozdziale o podatkach |
| Physical | fundusz rzeczywiście posiada akcje spółek z indeksu | w zestawieniu funduszu widać, co dokładnie trzyma |
| Swap / Synthetic | fundusz nie posiada akcji z indeksu, zwrot z indeksu płaci mu bank na podstawie umowy (swapu) | ryzyko, że bank nie zapłaci; UCITS ogranicza je do 10% majątku funduszu |
| Sampling | fundusz nie kupuje wszystkich spółek z indeksu, tylko wybraną próbkę, która zachowuje się podobnie | wynik może odbiegać od indeksu bardziej niż u funduszu, który trzyma wszystko |
| ESG / SRI | fundusz pomija spółki, które nie spełniają zasad ochrony środowiska i uczciwego prowadzenia biznesu, na przykład producentów broni albo tytoniu | inne spółki w portfelu, a więc i inny wynik niż przy zwykłym indeksie |
| Equal Weight | każda spółka ma w funduszu taki sam udział, Apple taki sam jak najmniejsza firma w indeksie | mniejsza waga największych spółek; fundusz musi częściej przebudowywać portfel, a to kosztuje |
| Leveraged / 2x / Short | 2x: fundusz stara się codziennie zarobić dwukrotność dziennego ruchu indeksu; Short: zarabia, gdy indeks spada | w dłuższym okresie wynik wyraźnie odbiega od dwukrotności indeksu; nie nadaje się do długiego trzymania |
| ETC / ETN | papier wartościowy, który odwzorowuje cenę na przykład złota albo ropy; prawnie to dług emitenta, a nie fundusz | liczy się też to, czy emitent wywiąże się ze zobowiązań; zasady UCITS ich nie obejmują |
Mała dygresja o tickerach, bo i one potrafią zmylić. Ten sam fundusz ma na każdej giełdzie inny ticker: wspomniany SWDA z giełdy londyńskiej na niemieckiej Xetrze notowany jest jako EUNL, a w aplikacji brokera wygląda potem jak dwa różne produkty. Pewnie połączy je dopiero ISIN, w przypadku tego funduszu IE00B4L5Y983. Ale wróćmy do tematu.
TER i tracking difference
TER sprawdzamy przy każdym funduszu w pierwszej kolejności. U dużych ETF odwzorowujących szerokie indeksy wynosi dziś mniej więcej do 0,20% rocznie, na przykład Xtrackers MSCI World UCITS ETF 1C ma 0,12%, a najtańsze fundusze na indeks S&P 500, takie jak SPDR S&P 500 UCITS ETF (Acc), tylko 0,03%. Przy inwestycji 50 000 zł daje to około 60 zł rocznie.
Dokładniejszy obraz daje tracking difference, czyli o ile fundusz w minionym roku faktycznie został w tyle za indeksem albo go wyprzedził. Fundusz może bowiem pożyczać posiadane akcje innym instytucjom za opłatą i pokryć w ten sposób część swoich kosztów. Równie dobrze może zostać za indeksem bardziej, niż wynikałoby z jego TER.
Replikacja fizyczna czy syntetyczna
Replikacja fizyczna oznacza, że fundusz naprawdę trzyma akcje z indeksu. Fundusz syntetyczny z oznaczeniem Swap trzyma inne papiery wartościowe, a bank na podstawie umowy płaci mu dokładnie tyle, ile zarobił indeks.
Pozwolimy sobie tu na małą uwagę. Swap brzmi groźniej, niż jest w rzeczywistości, bo zasady UCITS stanowią, że fundusz może w takiej umowie z jednym bankiem ryzykować najwyżej 10% majątku. Przewagę podatkową funduszy syntetycznych przy indeksie S&P 500 opisujemy w rozdziale o podatkach.
Dźwignia i short
Leveraged, 2x, 3x albo Short w nazwie oznacza fundusz z dźwignią, który mnoży dzienne ruchy indeksu, albo fundusz zarabiający na spadkach. Takie fundusze przeliczają się codziennie. Gdy indeks jednego dnia spadnie o 10%, a drugiego wzrośnie o 10%, skończy na 99% wartości początkowej, natomiast fundusz z dźwignią 2x straci 20%, potem zyska 20% i skończy na 96%. Do długoterminowego inwestowania nie są budowane.
Obowiązki podatkowe przy inwestowaniu w ETF
Ten rozdział jest ogólnym przeglądem i nie stanowi doradztwa podatkowego. Przepisy podatkowe się zmieniają, a ich interpretacja może różnić się w zależności od konkretnego przypadku. Prosimy sprawdzić swoją sytuację u doradcy podatkowego lub bezpośrednio w urzędzie skarbowym. Nie ponosimy odpowiedzialności za decyzje podjęte na podstawie tych informacji.
Niektóre skróty w nazwie ETF decydują także o tym, kiedy i ile zapłacą Państwo podatku. Wszystko, co dotyczy podatków, znajdą więc Państwo w tym jednym miejscu.
Acc czy Dist
| Acc (akumulujący) | Dist (dystrybuujący) | |
|---|---|---|
| Opodatkowanie w Polsce | 19% od zysku dopiero przy sprzedaży | 19% od dywidendy w roku, w którym wpłynęła |
Różnica w podatkach bywa dla inwestora w Polsce ważniejsza niż sam sposób wypłaty. Dywidenda z ETF dystrybuującego podlega 19-procentowemu podatkowi od dochodów kapitałowych, potocznie nazywanemu podatkiem Belki, w roku, w którym wpłynęła, a to, czy podatek pobierze broker, czy trzeba go rozliczyć samodzielnie w zeznaniu rocznym, zależy od brokera i funduszu. Przy klasie akumulującej dochód powstaje dopiero przy sprzedaży jednostek i dopiero wtedy płaci się 19% od zysku. Zwolnienia po określonym czasie posiadania polskie przepisy nie przewidują, a wyjątek stanowią tylko konta emerytalne: IKE (limit wpłat w 2026 roku 28 260 zł) przy spełnieniu ustawowych warunków wypłaty zwalnia z podatku Belki. Na IKZE (11 304 zł, przy działalności gospodarczej 16 956 zł) wpłaty odlicza się od dochodu, a przy wypłacie po spełnieniu ustawowych warunków płaci się zryczałtowany 10-procentowy podatek od całej kwoty.
Inwestor, który dywidendy z klasy dystrybuującej i tak od razu reinwestuje, zapłaci przy tym podatek wcześniej, niż musiałby. Odroczenie podatku do momentu sprzedaży to więc kolejny plus klasy akumulującej. Jeśli w miarę zbliżania się emerytury przechodzą Państwo z Acc na Dist, skutki podatkowe takiej zmiany prosimy zawsze sprawdzić u doradcy podatkowego.
Domicyl: Irlandia czy Luksemburg
Przy funduszach z akcjami amerykańskimi kraj utworzenia funduszu ma wymierny wpływ. USA pobierają podatek od dywidend, zanim fundusz w ogóle je dostanie. Irlandia ma z USA umowę o unikaniu podwójnego opodatkowania, więc irlandzki fundusz zapłaci od amerykańskich dywidend 15%. Fundusz z Luksemburga w podobnej sytuacji zwykle płaci 30%. Różnicy nie zobaczą Państwo na żadnym wyciągu, tylko w nieco niższym wyniku funduszu.
Fundusze syntetyczne a amerykański podatek
Przy indeksie S&P 500 fundusz syntetyczny z oznaczeniem Swap ma przewagę podatkową: amerykańskich akcji nie posiada, więc amerykański podatek od dywidend go nie dotyczy. Tak działa na przykład Invesco S&P 500 UCITS ETF.
Jak czytać nazwę ETF w praktyce
- Acc czy Dist? To zależy od tego, czy chcą Państwo dostawać dywidendy na rachunek.
- Hedged tylko z konkretnego powodu.
- TER i tracking difference ma sens porównywać między funduszami na ten sam indeks, inaczej porównuje się jabłka z gruszkami.
- Po ISIN rozpoznają Państwo kraj utworzenia funduszu i dokładną klasę.
Nam się wydaje, że najwięcej pomyłek zdarza się przy zakupie według tickera albo według pierwszego wyniku wyszukiwania w aplikacji brokera, gdzie różne klasy tego samego funduszu wyświetlają się jedna pod drugą z niemal identyczną nazwą. Ticker nie wystarczy. Kto przyzwyczai się sprawdzać pełną nazwę klasy i jej ISIN, uniknie zdecydowanej większości błędów.
Jeśli dopiero wybierają Państwo, gdzie ulokować pieniądze, ogólne wprowadzenie znajdą Państwo w przewodniku jak i w co inwestować za pomocą ETF. Porównanie konkretnych funduszy zawiera zestawienie najlepszych ETF.
Gdy wahają się Państwo między dwiema klasami tego samego funduszu, prosimy otworzyć dla obu dokument KID. Już na pierwszej stronie jest pełna nazwa klasy razem z Acc albo Dist, a w części o kosztach widać, ile dana klasa naprawdę Państwa kosztuje.
Najczęstsze pytania
Co oznacza UCITS przy ETF?
Że fundusz spełnia europejskie zasady dla funduszy przeznaczonych dla zwykłych inwestorów indywidualnych, w tym limity rozłożenia pieniędzy i obowiązek powierzenia majątku do przechowania niezależnemu bankowi.
Lepszy jest ETF akumulujący czy dystrybuujący?
To zależy od tego, czego oczekują Państwo od inwestycji. Jeśli oszczędzają Państwo długoterminowo, a dywidendy i tak trafiłyby z powrotem do inwestycji, klasa akumulująca zrobi to za Państwa i bez prowizji. Klasa dystrybuująca sprawdza się, gdy inwestycja ma dawać regularny dochód, na przykład na emeryturze. Niektórzy inwestorzy łączą jedno z drugim i w miarę zbliżania się emerytury stopniowo przechodzą z Acc na Dist. Różnice podatkowe obu klas zebraliśmy w rozdziale o podatkach.
Czy mogę kupić amerykańskie ETF, takie jak VOO albo SPY?
Nie. Jako inwestor indywidualny w UE nie kupią ich Państwo u europejskiego brokera jako rzeczywistych jednostek funduszu, bo brakuje do nich obowiązkowego dokumentu KID. Ten sam indeks odwzorowują jednak fundusze UCITS, na przykład iShares Core S&P 500 UCITS ETF.
Czy opłaca się ETF z oznaczeniem Hedged?
Przy obligacjach i krótszym horyzoncie tak, przy akcjach trzymanych przez długie lata zabezpieczenie naszym zdaniem zwykle kosztuje więcej, niż przynosi.
Co oznaczają 1C i 1D w Xtrackers?
1C to klasa, która reinwestuje dywidendy, 1D je wypłaca.
Jak sprawdzić, gdzie fundusz jest utworzony?
Po pierwszych dwóch literach ISIN. IE oznacza Irlandię, LU Luksemburg.