Čo všetko sa zmestí do názvu jedného ETF
ETF (Exchange Traded Fund) je investičný fond, ktorého podiely sa kupujú a predávajú na burze rovnako ako akcie. Jedným nákupom tak kúpite malý kúsok stoviek alebo tisícok firiem naraz. Väčšina ETF kopíruje nejaký index, teda zoznam firiem zostavený podľa pevných pravidiel, napríklad 500 najväčších amerických firiem. Fond potom nakupuje rovnaké firmy v rovnakom pomere, aký majú v indexe.
Ako príklad poslúži jedno z najznámejších ETF na svete. Jeho celý názov znie iShares Core MSCI World UCITS ETF USD (Acc) a podrobne ho rozoberáme v samostatnom článku o iShares Core MSCI World UCITS. Na prvý pohľad zmäť slov. V skutočnosti každé slovo niečo hovorí a spolu tvoria stručný opis fondu.
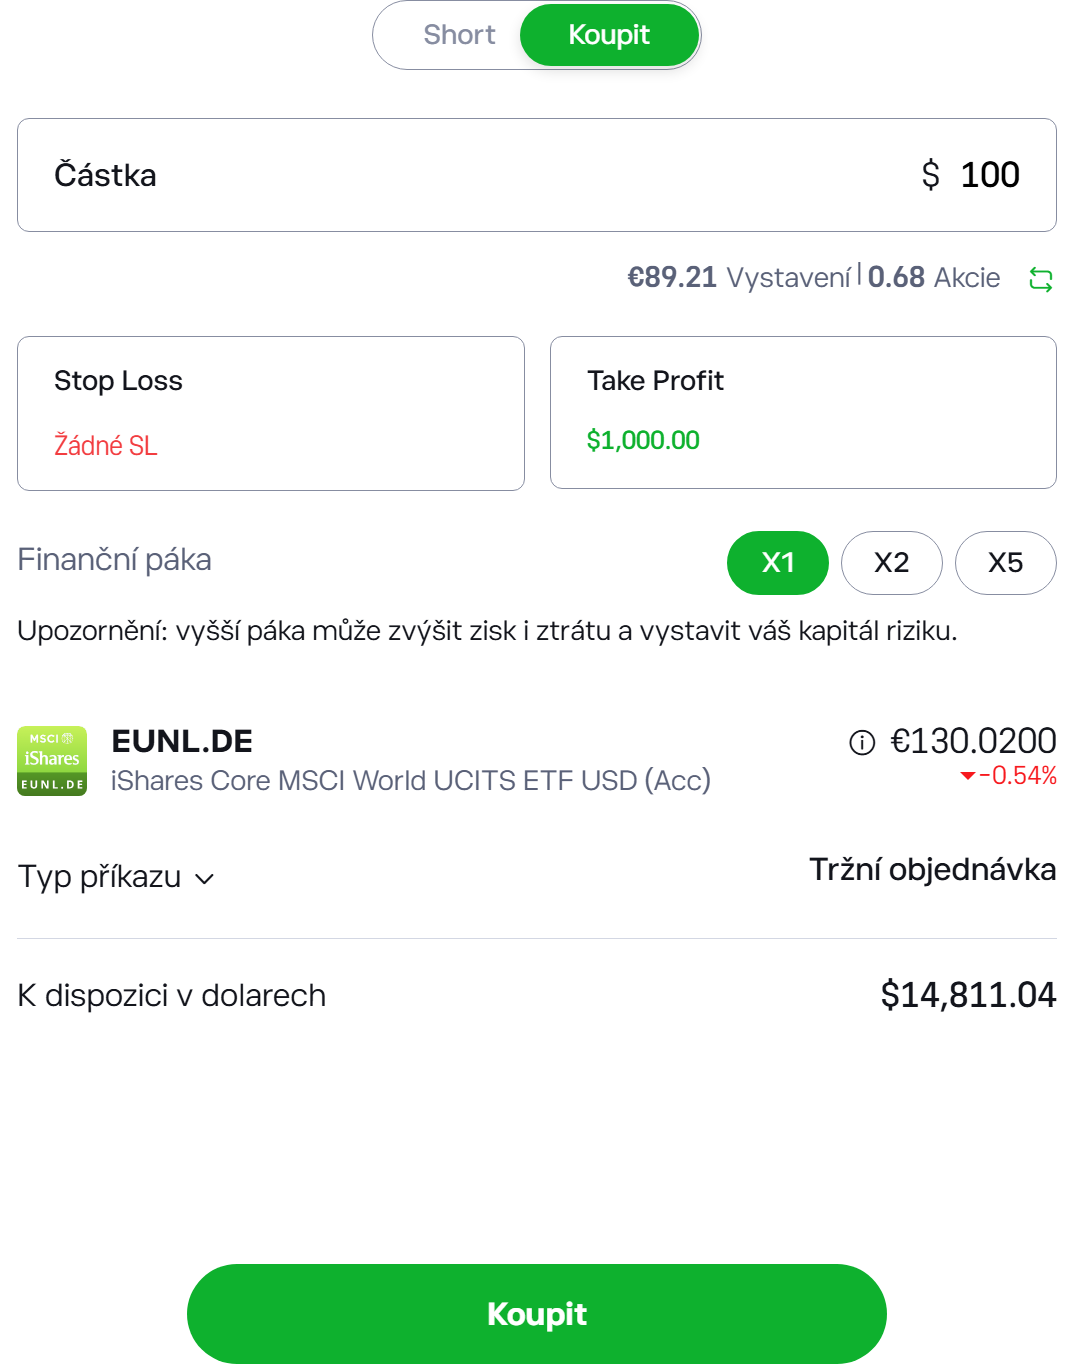
Na obrázku nižšie je objednávka tohto ETF u brokera eToro. Celý názov triedy vrátane skratky (Acc) vidíte priamo pod tickerom EUNL.DE.
Investovanie je rizikové. Investujte zodpovedne.
Čo znamenajú jednotlivé časti názvu, ktoré vidíte na obrázku, rozoberá nasledujúca tabuľka.
| Časť názvu | Čo znamená |
|---|---|
| iShares | značka, pod ktorou fondy vydáva americká spoločnosť BlackRock, najväčší správca investícií na svete |
| Core | označenie radu fondov iShares s nízkymi ročnými poplatkami, ktoré kopírujú široké indexy a sú myslené ako základ dlhodobého portfólia; ide o marketingový názov, na fungovanie fondu nemá vplyv |
| MSCI World | index, ktorý fond kopíruje: zhruba 1 250 veľkých a stredných firiem z 23 rozvinutých krajín (k 30. 9. 2026 presne 1 249) |
| UCITS | fond spĺňa európske pravidlá na ochranu bežných súkromných investorov (podrobne nižšie) |
| ETF | fond obchodovaný na burze |
| USD | mena, v ktorej fond počíta svoju hodnotu; neznamená, že musíte platiť dolármi, na niektorých burzách sa rovnaký fond kupuje napríklad v eurách |
| (Acc) | dividendy, ktoré fond od firiem dostane, vám nevypláca a sám ich znova investuje |
Jeden fond sa navyše často predáva v niekoľkých verziách. Odborne sa im hovorí triedy (anglicky share class) a každá sa kupuje zvlášť, pod vlastným názvom a za vlastnú cenu. Všetky triedy jedného fondu investujú do úplne rovnakých akcií. Líšia sa len v niekoľkých pravidlách, hlavne v tom, či vám fond posiela dividendy a či vás chráni pred pohybom menových kurzov.
Konkrétne: fond iShares Core MSCI World si môžete kúpiť ako iShares Core MSCI World UCITS ETF USD (Acc), ktorá dividendy znova investuje, alebo ako iShares Core MSCI World UCITS ETF EUR Hedged (Dist), ktorá dividendy vypláca a chráni pred pohybom kurzu dolára voči euru. Vnútri sú rovnaké firmy. Výsledok na vašom účte sa však líšiť bude.
Osobne vyberám len fondy s označením (Acc), nechcem totiž riešiť dividendy v daňovom priznaní. Ušetrí mi to dosť času. Vo všeobecnosti sa snažím neinvestovať do dividendových akcií.
Práve tieto rozdiely prezrádzajú skratky na konci názvu. Jednotné pravidlá na ich zápis však neexistujú. Xtrackers od nemeckej spoločnosti DWS namiesto Acc a Dist používa označenie 1C a 1D, kde C znamená triedu, ktorá dividendy znova investuje, a D triedu, ktorá ich vypláca. Vanguard píše celé slovo na koniec, napríklad Vanguard FTSE All-World UCITS ETF (USD) Accumulating. Nedá nám nepovedať, že pre človeka, ktorý si vedľa seba otvorí fondy troch rôznych správcov, je to zbytočný zmätok a jednotný zápis by začiatočníkom ušetril množstvo omylov.
Každá trieda má vlastný ISIN, dvanásťmiestny kód, ktorý má každý cenný papier na svete iný a podľa ktorého fond nájdete u ktoréhokoľvek brokera bez rizika zámeny.
UCITS: európska ochrana vašich peňazí vo fonde
UCITS je skratka európskej smernice Undertakings for Collective Investment in Transferable Securities. Po slovensky ide o pravidlá pre investičné fondy, ktoré sa môžu voľne ponúkať bežným súkromným investorom v celej EÚ, teda ľuďom, ktorí investujú vlastné úspory, a nie bankám alebo poisťovniam. Prvá verzia smernice vznikla v roku 1985 a dnes platí verzia, ktorej sa hovorí UCITS V.
Fond s týmto označením musí dodržiavať prísne pravidlá. Peniaze a akcie investorov opatruje nezávislá banka (depozitár), nie samotný správca fondu, a drží ich oddelene od majetku správcu. Keby správca skrachoval, akcie vo fonde naďalej patria investorom a jeho veritelia na ne nemôžu siahnuť.
Smernica stráži aj rozloženie peňazí, aby fond nestál na jedinej firme. Vo všeobecnosti smie fond do akcií alebo dlhopisov jednej firmy vložiť najviac 10 % svojho majetku a všetky firmy s podielom nad 5 % spolu nesmú prekročiť 40 %. Indexové fondy majú limit voľnejší, pretože musia kopírovať index, v ktorom môže jedna veľká firma vážiť viac.
Pre investorov na Slovensku má UCITS ešte jeden praktický dopad, ktorý začiatočníkov zvyčajne prekvapí. Americké ETF ako SPDR S&P 500 ETF Trust s tickerom SPY alebo Vanguard S&P 500 ETF s tickerom VOO (ticker je krátka skratka, pod ktorou sa fond obchoduje na burze) si u európskeho brokera ako súkromný investor nekúpite. Od 1. 1. 2018 totiž platí nariadenie PRIIPs, podľa ktorého smie broker súkromnému investorovi v EÚ predať taký produkt len s povinným dokumentom KID, a americké fondy ho nevydávajú.
Výnimku má len ten, komu broker prizná status profesionálneho klienta, a ten je podmienený napríklad veľkosťou portfólia, počtom obchodov alebo praxou vo finančnom odbore.
Krátky povinný prehľad o fonde v rozsahu najviac troch strán A4, ktorý musí mať každý fond ponúkaný súkromným investorom v EÚ. Nájdete v ňom, do čoho fond investuje, aký je rizikový na stupnici 1 až 7, koľko stojí a ako by mohol dopadnúť v štyroch modelových scenároch od záťažového po priaznivý vývoj trhu. Brokeri ho väčšinou zobrazujú priamo pri detaile ETF.
Musím priznať, že ochranu, ktorú UCITS dáva, považujem za jedno z najvydarenejších európskych pravidiel pre investorov.
Nám z toho vyplýva, že americké ETF nemá zmysel hľadať. Európske verzie populárnych indexov existujú a nie sú drahšie ako americké originály, napríklad iShares Core S&P 500 UCITS ETF si berie ročný poplatok 0,07 %. U európskeho brokera tak pri ETF nájdete označenie UCITS takmer vždy a sami ho strážiť nemusíte. A práve preto sa oplatí ho poznať: vysvetľuje, prečo v ponuke chýbajú známe americké ETF a prečo sa vaše peniaze vo fonde nemôžu stratiť spolu so správcom.
Acc, alebo Dist: kam tečú dividendy
Dividenda je časť zisku, ktorú firma vypláca svojim akcionárom. Fond vlastní akcie firiem z indexu, a preto dividendy dostáva on. Čo s nimi urobí ďalej, určuje práve skratka Acc alebo Dist.
Acc (accumulating, po slovensky akumulačná trieda) dividendy nevypláca. Fond za ne hneď nakúpi ďalšie akcie, takže cena jedného podielu ETF, ktorý vlastníte, rastie rýchlejšie. Na účet vám nič nepríde.
Dist (distributing, po slovensky distribučná trieda) dividendy posiela investorom, podľa fondu raz ročne, polročne, štvrťročne a výnimočne aj mesačne. Peniaze prídu na váš účet u brokera a vy rozhodnete, či ich miniete, alebo znova investujete.
Namiesto Dist sa niekedy objavuje Inc (income), namiesto Acc zas Cap alebo písmeno C.
Znamená to to isté.
| Acc (akumulačné) | Dist (distribučné) | |
|---|---|---|
| Čo sa stane s dividendami | fond za ne nakúpi ďalšie akcie | fond ich pošle vám |
| Peniaze na účet | žiadne | pravidelne podľa kalendára fondu |
| Zložené úročenie (výnos zarába ďalší výnos) | funguje samo | len ak dividendy sami znova investujete |
| Náklady na opätovné investovanie | žiadne | poplatok brokera za každý ďalší nákup |
| Zdanenie na Slovensku | rieši sa až pri predaji | dividenda je príjmom v roku, keď prišla |
| Príklad | iShares Core MSCI World UCITS ETF USD (Acc), ticker SWDA | iShares Core S&P 500 UCITS ETF USD (Dist), ticker IUSA |
Rozdiel v daniach býva pre investora na Slovensku podstatnejší ako samotný spôsob výplaty. Dividenda z distribučného ETF sa zdaňuje v roku, keď prišla, a patrí do daňového priznania. Pri akumulačnej triede nijaký príjem nevzniká, kým podiely nepredáte, a pri predaji môžete byť od dane oslobodení vďaka časovému testu, teda ak ste podiely držali viac ako jeden rok a ETF je prijaté na obchodovanie na regulovanom trhu. Presné podmienky sa menia a pri niektorých typoch fondov sa ich výklad líši.
Táto pasáž je všeobecným prehľadom, nejde o daňové poradenstvo. Daňové pravidlá sa menia a ich výklad sa môže líšiť prípad od prípadu. Skôr ako podáte priznanie alebo urobíte väčší obchod, overte si svoju konkrétnu situáciu u daňového poradcu alebo priamo na daňovom úrade.
Čítame to skôr ako argument pre Acc pri väčšine ľudí, ktorí investujú pravidelne a na dlhý čas. Lenže distribučná trieda má svoje miesto. Hodí sa tam, kde si investíciou chcete dopĺňať príjem, typicky na dôchodku, pretože pravidelná dividenda je potom praktickejšia, ako každý mesiac predávať kus investície.
Horšie vychádza Dist pri investorovi, ktorý dividendy aj tak hneď investuje znova. Daň zaplatí skôr, než by musel, za každý nákup zaplatí poplatok brokera, a ak broker nevie kúpiť len časť podielu, zvyšok peňazí mu zostane ležať na účte až do ďalšej výplaty. Tu nás distribučná trieda nepresvedčila.
Hedged: menové zabezpečenie, ktoré niečo stojí
Väčšina svetových ETF drží akcie amerických firiem, ktorých cena je v dolároch. Vy však počítate v eurách. Keď dolár voči euru oslabí, má vaša investícia v eurách menšiu hodnotu, aj keď sa ceny akcií vôbec nezmenili.
Skratka Hedged znamená, že sa fond proti tomuto vplyvu chráni. Za slovom Hedged alebo pred ním vždy stojí mena, do ktorej je trieda zabezpečená, napríklad EUR Hedged. Fond uzatvára s bankami zmluvy, v ktorých si vopred dohodne kurz, za ktorý o mesiac vymení doláre za eurá, a každý mesiac ich obnovuje. Keď potom dolár voči euru oslabí o 5 %, nezabezpečená trieda v eurách pre menu stratí zhruba 5 %, zabezpečená trieda tento pohyb takmer nepocíti.
Má to háčik.
Zabezpečenie stojí peniaze a prejaví sa dvakrát. Prvýkrát vo vyššom ročnom poplatku: zabezpečená trieda iShares Core MSCI World UCITS ETF EUR Hedged (Dist) si berie 0,30 % ročne, zatiaľ čo nezabezpečená trieda SWDA toho istého fondu 0,20 %. Starší samostatný fond iShares MSCI World EUR Hedged UCITS ETF (Acc) s tickerom IWDE si berie dokonca 0,55 %. Druhýkrát v cene samotných zmlúv s bankami, ktorá v poplatku fondu nie je a závisí od rozdielu úrokových sadzieb medzi oboma menami. Keď sú úroky v USA vyššie ako v eurozóne, platí investor v zabezpečenej triede zhruba tento rozdiel každý rok navyše.
Pre investora, ktorý počíta v eurách, je tu aspoň jedna výhoda. Trieda EUR Hedged ho chráni presne pred tým pohybom, ktorý sa ho týka, teda medzi dolárom a eurom. Žiadny ďalší menový kurz mu pri nej otvorený nezostáva.
Pri akciovom ETF držanom desať a viac rokov vidíme Hedged väčšinou ako zbytočný náklad. Menové výkyvy majú v dlhom období sklon sa čiastočne vyrovnávať, poplatok sa však strháva každý rok bez výnimky a jeho dopad sa sčítava. Pri akciovom portfóliu v eurách nás táto trieda nepresvedčila.
Predstavme si vklad 10 000 € na 20 rokov a výnos akcií 7 % ročne pred poplatkami. Nezabezpečená trieda s poplatkom 0,20 % by skončila zhruba na 37 300 €, zabezpečená trieda s poplatkom 0,30 % zhruba na 36 600 € a fond s poplatkom 0,55 % zhruba na 34 900 €. Rozdiely okolo 700 € a 2 400 € spôsobí len vyšší poplatok, cena zmlúv s bankami v tom ešte nie je. Výnos 7 % sme zvolili len na výpočet, nejde o odhad budúcnosti.
Kedy teda Hedged zmysel dáva? Pri dlhopisových ETF, kde je ročný výnos nízky a pohyb kurzu o pár percent ho dokáže celý zmazať. A tiež tam, kde viete, že peniaze budete o pár rokov potrebovať v eurách.
Ďalšie skratky, ktoré v názvoch ETF stretnete
UCITS, Acc, Dist a Hedged sú tie najdôležitejšie. V názvoch a opisoch fondov však narazíte aj na ďalšie a niektoré z nich ovplyvnia výsledok viac, než by človek podľa nenápadného zápisu čakal.
| Skratka | Čo znamená | Čo to pre vás znamená |
|---|---|---|
| TER | Total Expense Ratio, celkový ročný poplatok fondu v percentách | fond si ho berie sám z peňazí investorov priebežne počas roka; na výpise ho neuvidíte, prejaví sa v nižšej cene podielu |
| IE / LU | krajina, v ktorej je fond založený (domicil): IE je Írsko, LU Luxembursko; spoznáte ju podľa prvých dvoch písmen ISIN | koľko dane z dividend amerických firiem fond zaplatí v USA |
| Physical | fond akcie firiem z indexu skutočne vlastní | v prehľade fondu vidíte, čo presne drží |
| Swap / Synthetic | fond akcie z indexu nevlastní, výnos indexu mu podľa zmluvy (swapu) platí banka | riziko, že banka nezaplatí; UCITS ho obmedzuje na 10 % majetku fondu |
| Sampling | fond nekupuje všetky firmy z indexu, len vybranú vzorku, ktorá sa správa podobne | výsledok sa môže od indexu líšiť viac ako pri fonde, ktorý drží všetko |
| ESG / SRI | fond vynecháva firmy, ktoré nesplnia pravidlá na ochranu prírody a slušné podnikanie, napríklad výrobcov zbraní alebo tabaku | iné firmy v portfóliu, a preto aj iný výnos ako pri bežnom indexe |
| Equal Weight | každá firma má vo fonde rovnaký podiel, Apple rovnaký ako najmenšia firma indexu | menšia váha najväčších firiem; fond musí častejšie preskupovať portfólio a to stojí peniaze |
| Leveraged / 2x / Short | 2x: fond sa snaží každý deň zarobiť dvojnásobok denného pohybu indexu; Short: zarába, keď index klesá | za dlhší čas sa výsledok od dvojnásobku indexu výrazne líši; na dlhodobé držanie nevhodné |
| ETC / ETN | cenný papier, ktorý kopíruje cenu napríklad zlata alebo ropy; právne ide o dlh vydavateľa, nie o fond | záleží aj na tom, či vydavateľ dostojí záväzkom; pravidlá UCITS sa na ne nevzťahujú |
Malá odbočka k tickerom, pretože aj tie vedia zmiasť. Rovnaký fond má na každej burze iný ticker: spomínaný SWDA z londýnskej burzy sa na nemeckej burze Xetra obchoduje ako EUNL a v aplikácii brokera potom vyzerá ako dva rôzne produkty. Spoľahlivo ich spáruje až ISIN, pri tomto fonde IE00B4L5Y983. Ale späť k téme.
TER a tracking difference
TER kontrolujeme pri každom fonde ako prvý. Pri veľkých ETF, ktoré kopírujú široké indexy, sa dnes pohybuje zhruba do 0,20 % ročne, napríklad Xtrackers MSCI World UCITS ETF 1C má 0,12 % a najlacnejšie fondy na index S&P 500, napríklad SPDR S&P 500 UCITS ETF (Acc), len 0,03 %. Pri investícii 10 000 € to znamená zhruba 12 € ročne.
Presnejší obraz dáva tracking difference, teda o koľko fond za uplynulý rok skutočne zaostal za indexom, prípadne ho prekonal. Fond totiž môže akcie, ktoré drží, požičiavať iným inštitúciám za poplatok a tým časť svojich nákladov pokryť. Rovnako tak môže za indexom zaostať viac, než by zodpovedalo jeho TER.
Domicil: Írsko, alebo Luxembursko
Pri fondoch s americkými akciami má krajina založenia fondu merateľný dopad. USA strhávajú daň z dividend skôr, než ich fond vôbec dostane. Írsko má s USA zmluvu o zamedzení dvojitého zdanenia, takže írsky fond zaplatí z amerických dividend 15 %. Fond z Luxemburska v obdobnej situácii zvyčajne zaplatí 30 %. Rozdiel neuvidíte na žiadnom výpise, len v trochu nižšom výnose fondu.
Aj pre túto pasáž platí upozornenie k daniam uvedené pri akumulačných a distribučných triedach.
Fyzická, alebo syntetická replikácia
Fyzická replikácia znamená, že fond akcie z indexu naozaj drží. Syntetický fond s označením Swap drží iné cenné papiere a banka mu na základe zmluvy platí presne toľko, koľko zarobil index.
Tu si dovolíme malú poznámku. Swap znie riskantnejšie, než v skutočnosti je, pretože pravidlá UCITS určujú, že fond môže pri jednej banke v takejto zmluve riskovať najviac 10 % svojho majetku. Pri indexe S&P 500 má syntetický fond dokonca výhodu: americké akcie nevlastní, a americká daň z dividend sa ho preto netýka. Práve takto funguje napríklad Invesco S&P 500 UCITS ETF.
Páka a short
Leveraged, 2x, 3x alebo Short v názve znamená fond s pákou, ktorý násobí denné pohyby indexu, alebo fond, ktorý zarába na poklese. Tieto fondy sa prepočítavajú každý deň. Keď index jeden deň klesne o 10 % a druhý deň vzrastie o 10 %, skončí na 99 % pôvodnej hodnoty, fond s pákou 2x však stratí 20 %, potom získa 20 % a skončí na 96 %. Na dlhodobé investovanie stavané nie sú.
Ako čítať názov ETF v praxi
- Acc, alebo Dist? Podľa toho, či chcete dividendy dostávať na účet.
- Hedged len s konkrétnym dôvodom.
- TER a tracking difference má zmysel porovnávať medzi fondmi na rovnaký index, inak porovnávate jablká s hruškami.
- Podľa ISIN spoznáte krajinu založenia fondu aj presnú triedu.
Mne to vychádza tak, že najviac omylov vzniká pri nákupe podľa tickera alebo podľa prvého výsledku vyhľadávania v aplikácii brokera, kde sa rôzne triedy rovnakého fondu zobrazujú pod sebou s takmer rovnakým názvom. Ticker nestačí. Kto si zvykne kontrolovať celý názov triedy a jej ISIN, ten sa drvivej väčšine chýb vyhne.
Ak ešte len vyberáte, kam peniaze poslať, všeobecný úvod nájdete v sprievodcovi ako a do čoho investovať pomocou ETF. Porovnanie konkrétnych fondov potom prináša prehľad najlepších ETF.
Keď sa rozhodujete medzi dvoma triedami rovnakého fondu, otvorte si pri oboch dokument KID. Hneď na prvej strane je celý názov triedy vrátane Acc alebo Dist a v časti o nákladoch uvidíte, koľko vás daná trieda skutočne stojí.
Časté otázky
Čo znamená UCITS pri ETF?
Že fond spĺňa európske pravidlá pre fondy určené bežným súkromným investorom vrátane limitov na rozloženie peňazí a povinnosti zveriť majetok do úschovy nezávislej banke.
Je lepšie akumulačné, alebo distribučné ETF?
Záleží na tom, čo od investície čakáte. Ak dlhodobo sporíte a dividendy by ste aj tak investovali znova, akumulačná trieda to urobí za vás a bez poplatkov. Odklad zdanenia až do predaja je ďalšie plus. Distribučná trieda sa hodí, keď z investície chcete pravidelný príjem, napríklad na dôchodku. Niektorí investori kombinujú oboje a s blížiacim sa dôchodkom postupne prechádzajú z Acc na Dist. Daňový dopad takého prechodu si však vždy overte u daňového poradcu.
Môžem si kúpiť americké ETF ako VOO alebo SPY?
Nie. Ako súkromný investor v EÚ ich u európskeho brokera ako skutočné podiely fondu nekúpite, pretože k nim chýba povinný dokument KID. Rovnaký index však kopírujú UCITS fondy, napríklad iShares Core S&P 500 UCITS ETF.
Oplatí sa ETF s označením Hedged?
Pri dlhopisoch a kratšom horizonte áno, pri akciách držaných dlhé roky podľa nás zabezpečenie väčšinou stojí viac, ako prinesie.
Čo znamená 1C a 1D pri Xtrackers?
1C je trieda, ktorá dividendy znova investuje, 1D ich vypláca.
Ako spoznám, kde je fond založený?
Podľa prvých dvoch písmen ISIN. IE znamená Írsko, LU Luxembursko.