Quante informazioni stanno nel nome di un ETF
Un ETF (Exchange Traded Fund) è un fondo d’investimento le cui quote si comprano e si vendono in Borsa proprio come le azioni. Con un solo acquisto si porta a casa una piccola parte di centinaia o migliaia di aziende insieme. La maggior parte degli ETF replica un indice, cioè un elenco di aziende costruito secondo regole fisse, per esempio le 500 maggiori società americane. Il fondo compra le stesse aziende nelle stesse proporzioni che hanno nell’indice.
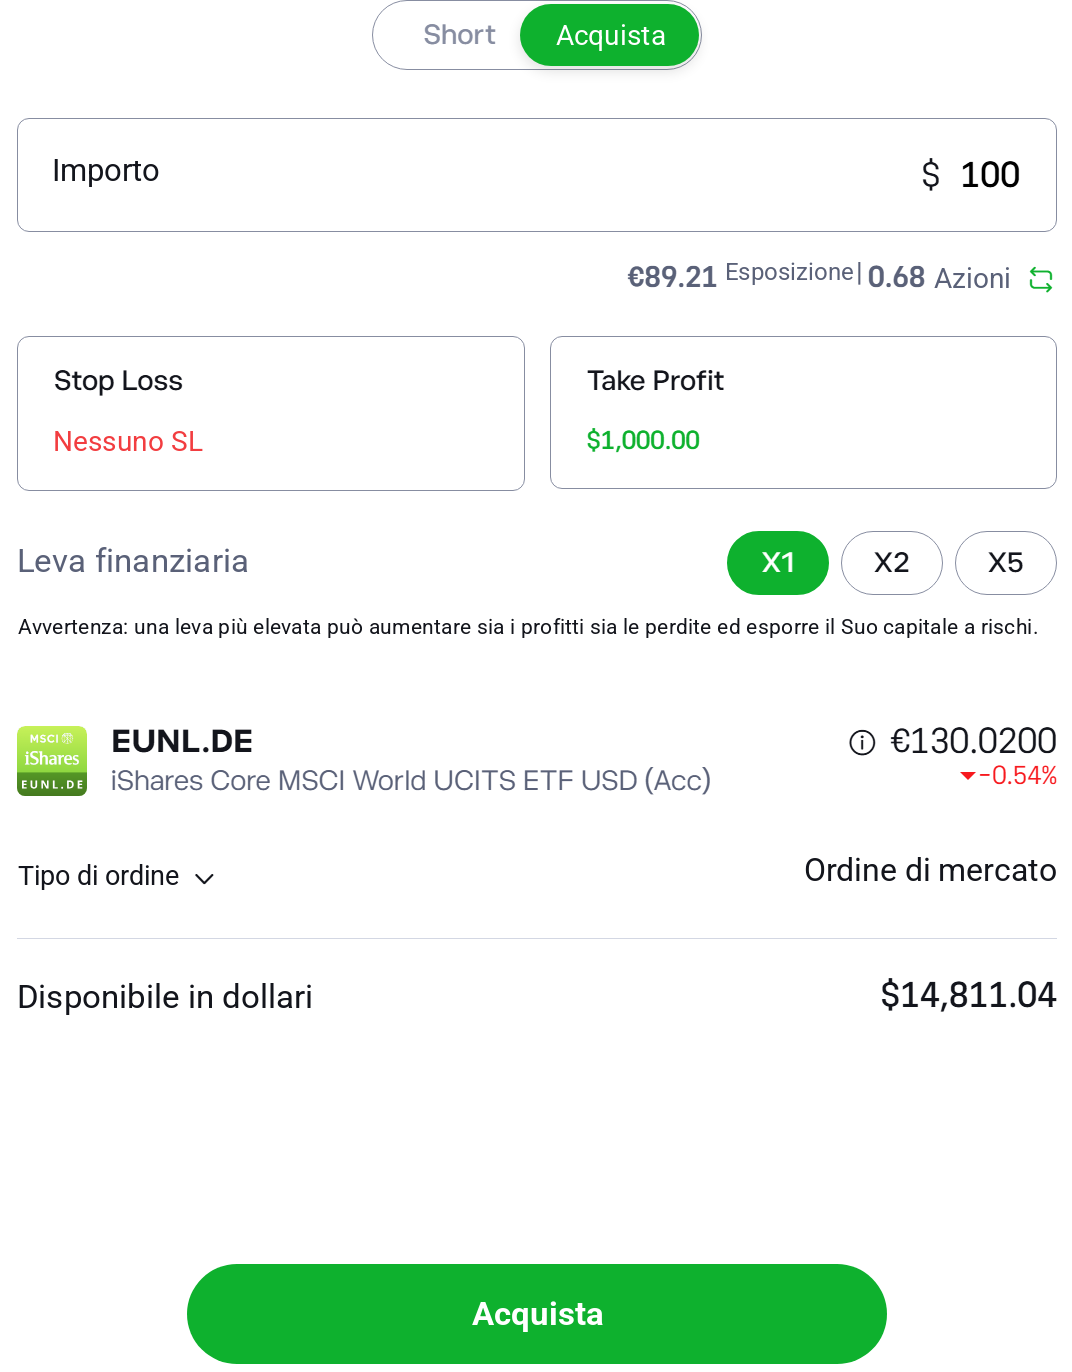
Prendiamo come esempio uno degli ETF più conosciuti al mondo. Il suo nome completo è iShares Core MSCI World UCITS ETF USD (Acc) e lo analizziamo nel dettaglio in un articolo dedicato a iShares Core MSCI World UCITS. A prima vista sembra un groviglio di parole. In realtà ogni parola dice qualcosa e tutte insieme formano una breve descrizione del fondo.
Nell’immagine qui sotto c’è l’ordine di questo ETF presso il broker eToro. Il nome completo della classe, sigla (Acc) compresa, compare subito sotto il ticker EUNL.DE.
Investire è rischioso. Investi responsabilmente.
La tabella seguente scompone le singole parti del nome che vede nell’immagine.
| Parte del nome | Cosa significa |
|---|---|
| iShares | il marchio con cui emette i suoi fondi la società americana BlackRock, il maggiore gestore di investimenti al mondo |
| Core | la linea di fondi iShares con costi annui bassi, che replicano indici ampi e sono pensati come base di un portafoglio di lungo periodo; è un nome commerciale e non cambia il funzionamento del fondo |
| MSCI World | l’indice replicato dal fondo: circa 1.250 aziende grandi e medie di 23 Paesi sviluppati (al 30 settembre 2026 esattamente 1.249) |
| UCITS | il fondo rispetta le regole europee a tutela dei comuni investitori privati (i dettagli più sotto) |
| ETF | fondo negoziato in Borsa |
| USD | la valuta in cui il fondo calcola il proprio valore; non vuol dire che debba pagare in dollari, su alcune Borse lo stesso fondo si compra per esempio in euro |
| (Acc) | i dividendi che il fondo riceve dalle aziende non vengono pagati a Lei, il fondo li reinveste |
Spesso uno stesso fondo è venduto in più versioni. Tecnicamente si chiamano classi (in inglese share class) e ognuna si compra separatamente, con un nome proprio e un prezzo proprio. Tutte le classi di un fondo investono esattamente nelle stesse azioni. Cambiano solo poche regole, soprattutto se il fondo Le paga i dividendi e se La protegge dai movimenti dei cambi.
Un caso concreto: il fondo iShares Core MSCI World si può comprare come iShares Core MSCI World UCITS ETF USD (Acc), che reinveste i dividendi, oppure come iShares Core MSCI World UCITS ETF EUR Hedged (Dist), che li distribuisce e protegge dal movimento del dollaro rispetto all’euro. Dentro ci sono le stesse aziende. Il risultato sul Suo conto, però, sarà diverso.
Personalmente scelgo solo fondi con la sigla (Acc), perché non voglio occuparmi dei dividendi. Mi fa risparmiare parecchio tempo. In generale cerco di non investire in azioni da dividendo.
Sono proprio queste differenze a emergere dalle sigle in fondo al nome. Regole uniche per scriverle, però, non esistono. Xtrackers, della società tedesca DWS, al posto di Acc e Dist usa 1C e 1D, dove C indica la classe che reinveste i dividendi e D quella che li distribuisce. Vanguard scrive la parola intera alla fine, per esempio Vanguard FTSE All-World UCITS ETF (USD) Accumulating. Non possiamo non dirlo: per chi apre affiancati i fondi di tre gestori diversi è una confusione inutile, e una scrittura uniforme eviterebbe molti errori a chi comincia.
Ogni classe ha un proprio ISIN, il codice di dodici caratteri che identifica in modo univoco ogni titolo al mondo e con cui il fondo si trova presso qualsiasi broker senza rischio di confonderlo con un altro.
UCITS: la tutela europea del Suo denaro nel fondo
UCITS è la sigla della direttiva europea Undertakings for Collective Investment in Transferable Securities. In italiano si parla di OICVM, cioè delle regole per i fondi che possono essere offerti liberamente ai comuni investitori privati in tutta l’UE: persone che investono i propri risparmi, non banche o assicurazioni. La prima versione della direttiva risale al 1985 e oggi è in vigore quella chiamata UCITS V.
Un fondo con questa sigla deve rispettare regole severe. Il denaro e le azioni degli investitori non li custodisce il gestore stesso, ma una banca indipendente (la banca depositaria), che li tiene separati dal patrimonio del gestore. Se il gestore fallisse, le azioni del fondo resterebbero degli investitori e i suoi creditori non potrebbero toccarle.
La direttiva controlla anche come è distribuito il denaro, perché il fondo non dipenda da una sola azienda. Di norma il fondo può mettere nelle azioni o nelle obbligazioni di un singolo emittente al massimo il 10% del patrimonio, e tutte le posizioni sopra il 5% insieme non possono superare il 40%. I fondi indicizzati hanno un limite più largo, perché devono replicare un indice in cui una grande azienda può pesare di più.
Per gli investitori in Italia UCITS ha anche un effetto pratico che di solito sorprende chi inizia. Gli ETF americani come SPDR S&P 500 ETF Trust con ticker SPY o Vanguard S&P 500 ETF con ticker VOO (il ticker è la breve sigla con cui il fondo si negozia in Borsa) un investitore privato non li può comprare presso un broker europeo. Dal 1° gennaio 2018 vale infatti il regolamento PRIIPs, secondo cui il broker può vendere un prodotto del genere a un investitore privato nell’UE solo con il documento obbligatorio KID, e i fondi americani non lo pubblicano.
Fa eccezione solo chi ottiene dal broker lo status di cliente professionale, legato per esempio alla dimensione del portafoglio, al numero di operazioni o all’esperienza nel settore finanziario.
Una breve scheda obbligatoria sul fondo, lunga al massimo tre pagine A4, che deve accompagnare ogni fondo offerto agli investitori privati nell’UE. Indica in cosa investe il fondo, quanto è rischioso su una scala da 1 a 7, quanto costa e come potrebbe andare in quattro scenari, da quello di stress a un andamento favorevole del mercato. I broker di solito la mostrano direttamente nella scheda dell’ETF.
Devo ammettere che considero la tutela offerta da UCITS una delle regole europee per gli investitori meglio riuscite.
Quello che ne ricaviamo è che cercare gli ETF americani non ha senso. Le versioni europee degli indici più diffusi esistono e non costano più degli originali americani: iShares Core S&P 500 UCITS ETF, per esempio, ha un costo annuo dello 0,07%. Presso un broker europeo la sigla UCITS sugli ETF la trova quasi sempre, senza doverla controllare. Ed è proprio per questo che conviene conoscerla: spiega perché nell’offerta mancano i noti ETF americani e perché il Suo denaro nel fondo non può sparire insieme al gestore.
Acc o Dist: dove finiscono i dividendi
Il dividendo è la parte dell’utile che un’azienda paga ai propri azionisti. Il fondo possiede le azioni delle aziende dell’indice e quindi i dividendi li riceve lui. Cosa ne fa dopo lo stabilisce proprio la sigla Acc o Dist.
Acc (accumulating, in italiano ad accumulazione) non distribuisce i dividendi. Il fondo li usa subito per comprare altre azioni, e il prezzo di una quota dell’ETF che possiede cresce più in fretta. Sul conto non Le arriva nulla.
Dist (distributing, in italiano a distribuzione) gira i dividendi agli investitori, a seconda del fondo una volta l’anno, ogni sei mesi, ogni trimestre e in rari casi ogni mese. Il denaro arriva sul Suo conto presso il broker e decide Lei se spenderlo o reinvestirlo.
Al posto di Dist a volte si trova Inc (income), al posto di Acc invece Cap o la lettera C.
Il significato è lo stesso.
| Acc (ad accumulazione) | Dist (a distribuzione) | |
|---|---|---|
| Cosa succede ai dividendi | il fondo compra altre azioni | il fondo li gira a Lei |
| Denaro sul conto | nessuno | regolarmente, secondo il calendario del fondo |
| Interesse composto (il rendimento genera altro rendimento) | funziona da solo | solo se reinveste Lei i dividendi |
| Costi di reinvestimento | nessuno | la commissione del broker per ogni nuovo acquisto |
| Esempio | iShares Core MSCI World UCITS ETF USD (Acc), ticker SWDA | iShares Core S&P 500 UCITS ETF USD (Dist), ticker IUSA |
Per la maggior parte di chi investe con regolarità e a lungo, secondo noi Acc è la scelta migliore. Come si differenziano le due classi dal punto di vista fiscale lo riassumiamo nel capitolo dedicato alle tasse. La classe a distribuzione ha comunque il suo spazio. È utile quando l’investimento deve integrare un reddito, tipicamente in pensione, perché un dividendo regolare è allora più pratico che vendere ogni mese un pezzo dell’investimento.
Dist va peggio per chi i dividendi li reinveste comunque subito. Paga la commissione del broker a ogni acquisto e, se il broker non permette di comprare frazioni di quota, il resto del denaro rimane fermo sul conto fino alla distribuzione successiva. Qui la classe a distribuzione non ci ha convinto.
Hedged: una copertura valutaria che ha un prezzo
La maggior parte degli ETF globali detiene azioni di aziende americane, quotate in dollari. Lei però ragiona in euro. Quando il dollaro si indebolisce rispetto all’euro, il Suo investimento vale meno in euro, anche se i prezzi delle azioni non sono cambiati affatto.
La sigla Hedged indica che il fondo si protegge da questo effetto. Accanto alla parola Hedged c’è sempre la valuta in cui la classe è coperta, per esempio EUR Hedged. Il fondo stipula con le banche contratti in cui fissa in anticipo il cambio a cui fra un mese convertirà dollari in euro, e li rinnova ogni mese. Se il dollaro perde il 5% sull’euro, la classe non coperta perde in euro circa il 5% per effetto del cambio, mentre la classe coperta quasi non se ne accorge.
C’è un però.
La copertura costa e si fa sentire due volte. La prima nel costo annuo più alto: la classe coperta iShares Core MSCI World UCITS ETF EUR Hedged (Dist) costa lo 0,30% l’anno, la classe non coperta SWDA dello stesso fondo lo 0,20%. Il vecchio fondo separato iShares MSCI World EUR Hedged UCITS ETF (Acc) con ticker IWDE arriva addirittura allo 0,55%. La seconda volta nel prezzo dei contratti con le banche, che non rientra nel costo del fondo e dipende dalla differenza dei tassi d’interesse tra le due valute. Quando i tassi negli Stati Uniti sono più alti che nell’area euro, chi sta nella classe coperta paga ogni anno all’incirca questa differenza in più.
Per chi investe in euro la classe EUR Hedged copre proprio il rischio che conta, il cambio tra dollaro ed euro, e non lascia scoperto un secondo cambio verso una valuta di casa. Resta un limite di trasparenza: iShares indica che l’elenco completo delle classi coperte lo fornisce solo su richiesta, quindi non possiamo escludere che esistano altre classi in euro con costi diversi da quelli citati.
A noi sembra piuttosto che per un ETF azionario tenuto dieci anni e oltre l’Hedged sia quasi sempre un costo inutile. Nel lungo periodo le oscillazioni dei cambi tendono in parte a compensarsi, il costo invece viene trattenuto ogni anno senza eccezioni e il suo effetto si somma. Per un portafoglio azionario in euro questa classe non ci ha convinto.
Immaginiamo un investimento di 10.000 € per 20 anni con un rendimento delle azioni del 7% annuo prima dei costi. La classe non coperta con costo dello 0,20% arriverebbe a circa 37.300 €, quella coperta con costo dello 0,30% a circa 36.600 € e il fondo con costo dello 0,55% a circa 34.900 €. Le differenze di circa 700 € e 2.400 € dipendono solo dal costo più alto, e il prezzo dei contratti con le banche non è ancora compreso. Il rendimento del 7% serve solo per il calcolo e non è una stima del futuro.
Quando ha senso, allora, l’Hedged? Negli ETF obbligazionari, dove il rendimento annuo è basso e un movimento del cambio di qualche punto percentuale può cancellarlo del tutto. E anche quando sa che fra pochi anni Le servirà una cifra precisa in euro, senza scosse dovute al dollaro.
Altre sigle che incontrerà nei nomi degli ETF
UCITS, Acc, Dist e Hedged sono le più importanti. Nei nomi e nelle descrizioni dei fondi ne troverà però anche altre, e alcune incidono sul risultato più di quanto la loro scrittura discreta lasci pensare.
| Sigla | Cosa significa | Cosa comporta per Lei |
|---|---|---|
| TER | Total Expense Ratio, il costo annuo complessivo del fondo in percentuale | il fondo lo preleva da solo dal denaro degli investitori nel corso dell’anno; nell’estratto conto non compare, si vede in un prezzo della quota più basso |
| IE / LU | il Paese in cui ha sede il fondo (domicilio): IE è l’Irlanda, LU il Lussemburgo; si riconosce dalle prime due lettere dell’ISIN | incide sul rendimento del fondo, maggiori dettagli nel capitolo sulle tasse |
| Physical | il fondo possiede davvero le azioni delle aziende dell’indice | nella scheda del fondo vede esattamente cosa detiene |
| Swap / Synthetic | il fondo non possiede le azioni dell’indice, il rendimento dell’indice glielo paga una banca in base a un contratto (swap) | rischio che la banca non paghi; UCITS lo limita al 10% del patrimonio del fondo |
| Sampling | il fondo non compra tutte le aziende dell’indice, solo un campione scelto che si comporta in modo simile | il risultato può scostarsi dall’indice più che in un fondo che detiene tutto |
| ESG / SRI | il fondo esclude le aziende che non rispettano regole di tutela ambientale e di condotta corretta, per esempio i produttori di armi o di tabacco | altre aziende in portafoglio, e quindi un rendimento diverso da quello dell’indice normale |
| Equal Weight | ogni azienda pesa nel fondo allo stesso modo, Apple quanto l’azienda più piccola dell’indice | meno peso alle aziende più grandi; il fondo deve ribilanciare il portafoglio più spesso e questo costa |
| Leveraged / 2x / Short | 2x: il fondo cerca di guadagnare ogni giorno il doppio del movimento giornaliero dell’indice; Short: guadagna quando l’indice scende | su periodi lunghi il risultato si allontana molto dal doppio dell’indice; non adatto a un possesso di lungo periodo |
| ETC / ETN | titolo che replica il prezzo per esempio dell’oro o del petrolio; giuridicamente è un debito dell’emittente, non un fondo | conta anche la solidità dell’emittente; le regole UCITS non si applicano |
Una breve deviazione sui ticker, perché anche quelli sanno confondere. Lo stesso fondo ha un ticker diverso su ogni Borsa: il già citato SWDA della Borsa di Londra sulla Borsa tedesca Xetra si negozia come EUNL, e nell’app del broker sembrano due prodotti diversi. A metterli in coppia con certezza è solo l’ISIN, per questo fondo IE00B4L5Y983. Ma torniamo al punto.
TER e tracking difference
Il TER è la prima cosa che controlliamo in ogni fondo. Nei grandi ETF che replicano indici ampi oggi si ferma in genere entro lo 0,20% annuo: Xtrackers MSCI World UCITS ETF 1C, per esempio, ha lo 0,12% e i fondi più economici sull’indice S&P 500, come SPDR S&P 500 UCITS ETF (Acc), appena lo 0,03%. Su un investimento di 10.000 € sono circa 12 € l’anno.
Un quadro più preciso lo dà la tracking difference, cioè di quanto il fondo è rimasto davvero indietro rispetto all’indice nell’ultimo anno, o di quanto l’ha superato. Il fondo può infatti prestare a pagamento le azioni che detiene ad altre istituzioni e coprire così una parte dei propri costi. Allo stesso modo può restare indietro rispetto all’indice più di quanto farebbe pensare il suo TER.
Replica fisica o sintetica
La replica fisica significa che il fondo detiene davvero le azioni dell’indice. Un fondo sintetico con la sigla Swap detiene altri titoli, e una banca gli paga in base a un contratto esattamente quanto ha reso l’indice.
Ci permettiamo qui una piccola annotazione. Swap suona più rischioso di quanto sia in realtà, perché le regole UCITS stabiliscono che il fondo può esporsi verso una singola banca in un contratto del genere al massimo per il 10% del patrimonio. Il vantaggio fiscale dei fondi sintetici sull’indice S&P 500 è descritto nel capitolo sulle tasse.
Leva e short
Leveraged, 2x, 3x o Short nel nome indicano un fondo con leva finanziaria, che moltiplica i movimenti giornalieri dell’indice, oppure un fondo che guadagna dai ribassi. Questi fondi si ricalcolano ogni giorno. Se l’indice un giorno scende del 10% e il giorno dopo sale del 10%, finisce al 99% del valore iniziale, mentre il fondo con leva 2x prima perde il 20%, poi guadagna il 20% e finisce al 96%. Per l’investimento di lungo periodo non sono costruiti.
Gli obblighi fiscali degli investimenti in ETF
Questo capitolo è una panoramica generale e non costituisce consulenza fiscale. Le regole fiscali cambiano e la loro interpretazione può variare da caso a caso. Verifichi la Sua situazione concreta con un commercialista o direttamente presso l’Agenzia delle Entrate. Non ci assumiamo alcuna responsabilità per le decisioni prese sulla base di queste informazioni.
Alcune sigle nel nome di un ETF decidono anche quando e quanto paga di tasse. Tutto ciò che riguarda il fisco lo trova quindi raccolto in questo unico punto.
Acc o Dist
| Acc (ad accumulazione) | Dist (a distribuzione) | |
|---|---|---|
| Tassazione in Italia | 26% solo alla vendita, sul guadagno | 26% su ogni distribuzione, nell’anno in cui arriva |
Per un investitore in Italia la differenza fiscale conta spesso più del modo in cui arrivano i soldi. Le distribuzioni e il guadagno alla vendita di un ETF armonizzato sono tassati con l’imposta sostitutiva del 26%, che scende al 12,5% sulla parte investita in titoli di Stato italiani o di Paesi della white list. Con la classe a distribuzione l’imposta si paga su ogni dividendo, nell’anno in cui arriva. Con la classe ad accumulazione non nasce alcun reddito finché non vende, e il 26% si paga una volta sola, sul guadagno realizzato. Un’esenzione legata alla durata del possesso in Italia non esiste.
C’è poi un’asimmetria che molti scoprono tardi. Il guadagno su un ETF è reddito di capitale e non si compensa con le minusvalenze accumulate, mentre la perdita su un ETF è reddito diverso e può ridurre i guadagni su azioni o ETC entro i quattro anni successivi. Con un broker italiano in regime amministrato l’imposta la trattiene l’intermediario, con un broker estero si passa al regime dichiarativo e i proventi vanno indicati nella dichiarazione dei redditi.
Chi reinveste comunque subito i dividendi di una classe a distribuzione paga inoltre l’imposta prima del necessario. Il rinvio della tassazione fino alla vendita è quindi un vantaggio in più della classe ad accumulazione. Se con l’avvicinarsi della pensione passa da Acc a Dist, l’effetto fiscale di questo passaggio va sempre verificato con un commercialista.
Domicilio: Irlanda o Lussemburgo
Nei fondi con azioni americane il Paese di sede del fondo ha un effetto misurabile. Gli Stati Uniti trattengono l’imposta sui dividendi prima ancora che arrivino al fondo. L’Irlanda ha con gli Stati Uniti una convenzione contro le doppie imposizioni, e un fondo irlandese paga sui dividendi americani il 15%. Un fondo lussemburghese in una situazione simile di solito paga il 30%. La differenza non compare in nessun estratto conto, solo in un rendimento del fondo leggermente più basso.
Fondi sintetici e imposta americana
Sull’indice S&P 500 il fondo sintetico con la sigla Swap ha un vantaggio fiscale: non possiede azioni americane e quindi l’imposta americana sui dividendi non lo riguarda. È proprio così che funziona per esempio Invesco S&P 500 UCITS ETF.
Come leggere il nome di un ETF nella pratica
- Acc o Dist? Dipende dal fatto che voglia ricevere i dividendi sul conto.
- Hedged solo con un motivo concreto.
- TER e tracking difference vanno confrontati tra fondi sullo stesso indice, altrimenti si confrontano mele con pere.
- Dall’ISIN si capiscono il Paese di sede del fondo e la classe esatta.
La nostra lettura è che la maggior parte degli errori nasca comprando in base al ticker o al primo risultato della ricerca nell’app del broker, dove le diverse classi dello stesso fondo compaiono una sotto l’altra con nomi quasi identici. Il ticker non basta. Chi si abitua a controllare il nome completo della classe e il suo ISIN evita la stragrande maggioranza degli sbagli.
Se sta ancora scegliendo dove mettere il denaro, un’introduzione generale si trova nella guida come e in cosa investire con gli ETF. Il confronto tra fondi concreti lo offre invece la panoramica dei migliori ETF.
Quando deve scegliere tra due classi dello stesso fondo, apra il KID di entrambe. Già nella prima pagina c’è il nome completo della classe con Acc o Dist, e nella parte sui costi vede quanto Le costa davvero quella classe.
Domande frequenti
Cosa significa UCITS negli ETF?
Che il fondo rispetta le regole europee per i fondi destinati ai comuni investitori privati, compresi i limiti sulla distribuzione del denaro e l’obbligo di affidare il patrimonio in custodia a una banca indipendente.
Meglio un ETF ad accumulazione o a distribuzione?
Dipende da cosa si aspetta dall’investimento. Se risparmia a lungo termine e i dividendi li reinvestirebbe comunque, la classe ad accumulazione lo fa al posto Suo e senza commissioni. La classe a distribuzione è adatta quando dall’investimento vuole un reddito regolare, per esempio in pensione. Alcuni investitori combinano le due e, con l’avvicinarsi della pensione, passano gradualmente da Acc a Dist. Le differenze fiscali tra le due classi sono riassunte nel capitolo sulle tasse.
Posso comprare ETF americani come VOO o SPY?
No. Come investitore privato nell’UE non li può comprare presso un broker europeo come vere quote del fondo, perché manca il documento obbligatorio KID. Lo stesso indice è però replicato da fondi UCITS, per esempio iShares Core S&P 500 UCITS ETF.
Conviene un ETF con la sigla Hedged?
Per le obbligazioni e gli orizzonti più brevi sì, per le azioni tenute molti anni secondo noi la copertura di solito costa più di quanto renda.
Cosa significano 1C e 1D in Xtrackers?
1C è la classe che reinveste i dividendi, 1D quella che li distribuisce.
Come capisco dove ha sede il fondo?
Dalle prime due lettere dell’ISIN. IE significa Irlanda, LU Lussemburgo.