Wir zeigen Ihnen, welche Wege in dieses Edelmetall führen, was jeder davon praktisch kostet und für wen er sich eignet. Am Ende wissen Sie, welche Variante zu Ihrem Depot passt.
Wie und wann Sie mit Investitionen in Gold beginnen
Investitionen in Gold gehören zu den ältesten Anlageformen überhaupt. Gold zählt langfristig zu den meistgehandelten Rohstoffen und gilt vielen Fachleuten als Schutz vor Inflation.
Eines sollten Sie von Anfang an akzeptieren. Gold ist keine kurzfristige Anlage. Wer in Monaten denkt, zahlt vor allem Handelskosten.
Der Einstieg sieht je nach Situation anders aus. Sinnvoll ist Gold als Baustein eines langfristigen Plans, nicht als Einzelwette. Ihre finanzielle Lage sollte stabil sein und das eingesetzte Geld sollte über Jahre nicht gebraucht werden.
Vier Punkte, die vor dem ersten Kauf geklärt sein sollten
- Notgroschen steht. Drei bis sechs Monatsausgaben auf einem Tagesgeldkonto, bevor überhaupt investiert wird.
- Anteil festgelegt. Entscheiden Sie vorher, wie viel Prozent Ihres Depots Gold ausmachen soll, und halten Sie sich daran.
- Horizont definiert. Fünf Jahre sind das Minimum, mit dem Gold als Baustein überhaupt Sinn ergibt.
- Form gewählt. Barren, Wertpapier oder Derivat. Diese Entscheidung bestimmt Ihre Kosten stärker als der Einstiegskurs.
Zum vierten Punkt kommen wir im Rest des Artikels ausführlich. Die ersten drei sind Hausaufgaben, die niemand für Sie erledigt.
Zur Frage des Zeitpunkts: Wer den Einstieg über mehrere Tranchen streckt, muss den perfekten Tag nicht treffen. Ob sich das gegenüber einer Einmalanlage rechnet, haben wir in einem eigenen Artikel zu regelmäßigem Investieren gegenüber der Einmalanlage durchgerechnet.
Die Feinunze, abgekürzt oz, ist die international übliche Handelseinheit für Edelmetalle. Sie entspricht 31,1035 Gramm. Fast alle Kurse, die Sie sehen, beziehen sich auf diese Einheit. Zum Stand Juli 2026 liegt der Preis bei rund 3.550 Euro je Feinunze, das entspricht etwa 114 Euro je Gramm. Wenn ein Händler mit einem Grammpreis wirbt, rechnen Sie ihn immer auf die Unze zurück, sonst vergleichen Sie Äpfel mit Birnen.
Vor- und Nachteile von Investitionen in Gold
Vorteile
- Weltweit anerkannter Wert, unabhängig von einzelnen Staaten und Währungen
- Läuft historisch oft dann gut, wenn Aktienmärkte schwach sind
- Eigene Preistreiber, dadurch echte Diversifikation im Depot
- Physisches Gold kommt ohne Vermittler aus, kein Emittent kann ausfallen
- Sehr breite Auswahl an Zugangswegen, vom Einzelgramm bis zum Terminkontrakt
Nachteile
- Keine Dividende, keine Zinsen, kein laufendes Einkommen
- Physisches Gold verursacht Lagerkosten und trägt ein Diebstahlrisiko
- Hoher Spread bei kleinen Barren und Sammlermünzen
- Notierung in US-Dollar, dadurch Währungseffekt für Anleger im Euroraum
- Kurzfristig deutlich schwankungsanfälliger, als der Ruf als sicherer Hafen vermuten lässt
Ein Punkt verdient trotzdem eine Zeile. Gold arbeitet nicht. Eine Aktie kann Gewinne erwirtschaften und ausschütten, eine Anleihe zahlt Zinsen. Ein Barren liegt im Tresor und tut nichts. Der gesamte Ertrag muss aus dem Preis kommen.
Goldhandel über Aktien
An den Aktienmärkten sind zahlreiche Unternehmen notiert, die Gold fördern oder Vorkommen erschließen. Drei Beispiele von der New York Stock Exchange, in Klammern der Ticker.
- Barrick Gold Corporation (GOLD) – kanadisches Bergbauunternehmen mit Schwerpunkt auf Gold, Kupfer und Zink.
- Newmont Corporation (NEM) – eines der größten Bergbauunternehmen der Welt, fördert Gold, Kupfer, Silber, Zink und Blei in Nord- und Südamerika, Australien sowie Afrika.
- Franco-Nevada Corporation (FNV) – kanadisches Unternehmen, das Edelmetallprojekte finanziert und dafür Anteile an der späteren Förderung erhält. Im Portfolio stecken Gold, Silber, Platin und Palladium.
Goldaktien folgen dem Metallpreis, aber sie folgen ihm mit Verstärker. Steigt der Goldpreis um 10 Prozent, während die Förderkosten gleich bleiben, wächst der Gewinn eines Minenbetreibers überproportional. Nach unten gilt dasselbe.
Dazu kommt alles, was ein normales Unternehmen betrifft. Verschuldung, Managementqualität, Streiks, politische Lage im Förderland, Umweltauflagen. Ein Minenbetreiber kann trotz steigendem Goldpreis Geld verlieren.
Beim Test hat uns überrascht, wie weit einzelne Minenwerte in derselben Marktphase auseinanderlaufen können. Zwei Unternehmen mit vergleichbarer Fördermenge, ein Jahr, zweistellig unterschiedliche Kursentwicklung. Wer Minenaktien kauft, kauft eben kein Gold, sondern ein Unternehmen, das Gold fördert.
Franco-Nevada ist innerhalb dieser Gruppe ein Sonderfall. Solche Gesellschaften fördern selbst nicht, sondern finanzieren fremde Projekte gegen einen Anteil an der späteren Produktion. Das Betriebsrisiko liegt damit woanders, das Preisrisiko bleibt.
Goldhandel über ETF
Börsengehandelte Fonds sind für die meisten Privatanleger der bequemste Weg. Sie kaufen über Ihr normales Depot, zahlen niedrige laufende Kosten und können börsentäglich verkaufen.
Ein Gold-ETF kann sein Ziel auf drei Wegen erreichen:
- Kauf und Halten von Aktien anderer börsennotierter Unternehmen, typischerweise Goldproduzenten.
- Halten von physischem Gold. Der Fonds hat echtes Metall im Bestand.
- Handel mit Gold-Futures. Der Fonds besitzt kein Metall, sondern Derivate.
Diese drei Varianten verhalten sich unterschiedlich, auch wenn auf allen dreien Gold steht. Ein Fonds mit Minenaktien schwankt stärker als der Goldpreis. Ein Fonds mit Futures trägt Rollkosten, die über Jahre an der Rendite nagen.
ETF sind liquider als physisches Gold und lassen sich ohne Verzögerung zu niedrigen Kosten handeln. Beachten Sie aber, dass Sie ein Wertpapier kaufen. Der Kurs muss nicht zu hundert Prozent dem Metallpreis folgen.
Zwei bekannte Beispiele, in Klammern der Ticker:
- SPDR Gold Trust (GLD) – der größte Gold-ETF der Welt, mit physischem Gold in London, New York und Toronto, aufgelegt 2004.
- iShares Gold Trust (IAU) – von BlackRock verwaltet, ebenfalls physisch hinterlegt, aufgelegt 2005.
Ein praktischer Hinweis für Anleger im Euroraum. Beide genannten Produkte sind US-Fonds. Welche Gold-Produkte Ihnen tatsächlich zur Verfügung stehen, hängt von den europäischen Vertriebsregeln und von Ihrem Broker ab. Prüfen Sie das vor der Kontoeröffnung, sonst suchen Sie später vergeblich.
Goldhandel über ETP und ETC
Ein ETP, also ein Exchange-Traded Product, ist im Fall von Gold im Kern ein Bezugsrecht, typischerweise auf eine Feinunze. Sie handeln den Basiswert, ohne ihn zu besitzen, und können jederzeit während der Börsenzeiten kaufen oder verkaufen.
Die Abkürzung ETC steht für Exchange-Traded Commodity. Der Unterschied zum ETP liegt in der Hinterlegung. Der Emittent eines ETC hat physisches Gold tatsächlich gekauft und eingelagert, meist bei einer Bank.
Für europäische Anleger ist der ETC in der Praxis oft der direkteste Weg zu Gold im Wertpapierdepot. Manche dieser Produkte räumen sogar einen Anspruch auf physische Lieferung ein.
Achten Sie in den Produktunterlagen auf drei Punkte. Ob physisch hinterlegt oder synthetisch nachgebildet. Ob ein Lieferanspruch besteht. Und wie hoch die jährliche Verwaltungsgebühr ausfällt.
Vergleichen Sie bei ETC nicht nur die Verwaltungsgebühr, sondern auch den Spread an Ihrer Handelsbörse zu der Zeit, zu der Sie tatsächlich handeln. Am frühen Morgen und in der letzten halben Stunde sind die Spannen bei Rohstoffprodukten oft am breitesten. Ein halber Prozentpunkt mehr Spread frisst eine ganze Jahresgebühr auf.
Goldhandel mit Futures
Futures sind der Weg für fortgeschrittene Anleger. Sie sind standardisiert, gehebelt und laufen ab.
Zuerst wählen Sie die Börse. Gehandelt werden Gold-Futures unter anderem an der COMEX in New York und an der TOCOM in Tokio.
Dann wählen Sie den Kontrakt nach Fälligkeit und nach der Goldmenge, die er abbildet. Die Fälligkeit liegt in der Regel am Ende eines festgelegten Monats. Für den Handel brauchen Sie ein Konto bei einem Broker, der an den entsprechenden Terminmärkten zugelassen ist.
Der Standardkontrakt an der COMEX bildet 100 Feinunzen ab. Bei einem Preis um 3.550 Euro je Unze bewegen Sie damit einen Gegenwert im sechsstelligen Bereich, hinterlegt wird nur ein Bruchteil davon als Sicherheitsleistung.
Und genau deshalb ist das nichts für den Einstieg. Eine Bewegung von wenigen Prozent im Metall kann die hinterlegte Sicherheit aufzehren. Dazu kommt das Rollen: Wer die Position über die Fälligkeit hinaus halten will, muss in den nächsten Kontrakt wechseln, und das kostet.
Handel mit physischem Gold
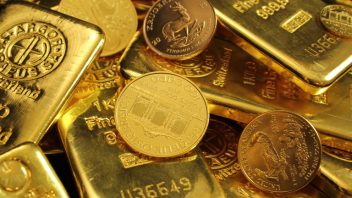
Der klassische Weg ist der Barren. Am häufigsten gekauft wird die Feinunze mit ihren 31,1035 Gramm, daneben gibt es kleinere Stückelungen von einem, fünf oder zehn Gramm sowie größere mit 100 Gramm oder einem Kilogramm.
Eine Alternative sind Anlagemünzen, die von staatlichen Prägestätten ausgegeben werden. Schmuck, Plaketten und Erinnerungsstücke sind dagegen keine Geldanlage. Dort zahlen Sie für Verarbeitung und Marke mit.
Der Hauptnachteil ist der Spread, also die Spanne zwischen Ankaufs- und Verkaufspreis. Sie ist um ein Vielfaches höher als beim Handel mit einem ETC auf Gold.
Warum die Stückelung über Ihre Kosten entscheidet
Die Grundregel lautet: Je größer der Barren, desto kleiner der prozentuale Aufschlag. Die Prägekosten pro Stück sind weitgehend gleich, ob das Stück nun ein Gramm oder hundert Gramm wiegt.
Bei sehr kleinen Barren kann der Aufschlag deshalb im zweistelligen Prozentbereich liegen. Bei einem Kilobarren ist er ein Bruchteil davon. Umgekehrt lässt sich ein Kilobarren nicht teilweise verkaufen, wenn Sie nur einen Teil Ihres Bestands auflösen wollen.
Die praktische Mitte liegt für die meisten Privatanleger bei mittleren Stückelungen. Das ist allerdings kein Naturgesetz, sondern hängt davon ab, wie flexibel Sie beim Verkauf sein wollen.
Dazu kommt die Verwahrung. Zu Hause im Tresor ist es kostenlos, aber versicherungstechnisch heikel. Bankschließfach und spezialisierte Verwahrer kosten jährlich, meist als Fixbetrag unabhängig von der Menge.
Anlagegold ist innerhalb der Europäischen Union von der Mehrwertsteuer befreit, andere Edelmetalle wie Silber sind das nicht. Wie Gewinne aus dem Verkauf behandelt werden, hängt von der Anlageform, der Haltedauer und Ihrer persönlichen Situation ab, und die Regeln ändern sich. Wir nennen hier bewusst keine Sätze und keine Fristen. Lassen Sie Ihren konkreten Fall vor dem Kauf und vor dem Verkauf von einem Steuerberater prüfen.
Welche Form passt zu welchem Anleger
Die ehrlichste Antwort lautet: Es hängt davon ab, was Sie mit dem Gold eigentlich vorhaben. Die folgende Übersicht fasst zusammen, was wir aus der Praxis mitgenommen haben.
| Form | Einstiegsbetrag | Aufwand | Geeignet für |
|---|---|---|---|
| Physischer Barren | ab etwa hundert Euro, sinnvoll ab vierstellig | Hoch, Kauf, Lagerung, Verkauf | Langfristige Absicherung, Halten über viele Jahre |
| Anlagemünzen | ab etwa hundert Euro | Hoch, dazu Sortenkenntnis nötig | Wer kleine Einheiten und Teilverkäufe will |
| Gold-ETC und ETF | ab wenigen Euro pro Anteil | Gering, läuft im normalen Depot | Den größten Teil der Privatanleger |
| Minenaktien | ab einem Anteil | Mittel, Unternehmensanalyse nötig | Wer bewusst mehr Schwankung in Kauf nimmt |
| Futures | Sicherheitsleistung im vier- bis fünfstelligen Bereich | Sehr hoch, Rollen und Nachschuss | Erfahrene Anleger und Absicherung von Beständen |
Für Einsteiger führt der einfachste Weg über ein physisch hinterlegtes Wertpapier im bestehenden Depot. Physisches Metall lohnt sich vor allem dann, wenn Sie es genau deshalb wollen, weil es außerhalb des Finanzsystems liegt.
Wenn Sie mit dem Investieren insgesamt erst anfangen, hilft unser Überblick für Investieren für Anfänger beim Sortieren der Reihenfolge. Gold ist selten der erste Baustein eines Depots und sollte es auch nicht sein.
Häufige Fragen zum Investieren in Gold
Wie viel Geld brauche ich für den Einstieg?
Über ein börsengehandeltes Produkt reichen wenige Euro für einen Anteil. Bei physischem Gold sollten Sie mindestens einen vierstelligen Betrag einplanen, weil der prozentuale Aufschlag bei kleinen Stückelungen sehr hoch ausfällt.
Barren oder Münze, was ist besser?
Barren sind pro Gramm meist günstiger. Anlagemünzen lassen sich dafür leichter in kleinen Einheiten verkaufen und sind international gut bekannt. Für reine Anlagezwecke ist der Barren in der Regel die kostengünstigere Wahl.
Wo kaufe ich physisches Gold?
Bei etablierten Edelmetallhändlern und bei Banken mit Edelmetallgeschäft. Achten Sie auf transparente Ankaufs- und Verkaufskurse, auf gängige Prägestätten und darauf, dass der Händler das Metall auch zurücknimmt.
Was ist der Unterschied zwischen ETF, ETC und ETP?
ETP ist der Oberbegriff für börsengehandelte Produkte. Ein ETF ist ein Fonds, ein ETC ist eine besicherte Schuldverschreibung auf einen Rohstoff. Für Gold ist in Europa der ETC die häufigere Konstruktion, weil ein Fonds breit streuen muss und ein einzelner Rohstoff das nicht hergibt.
Kann ich Gold in kleinen Beträgen monatlich besparen?
Ja, über einen Sparplan auf ein börsengehandeltes Goldprodukt. Bei physischem Gold gibt es Sparpläne ebenfalls, dort kaufen Sie aber Bruchteile eines Barrens und sollten die Konditionen für die spätere Auslieferung genau lesen.
Wie erkenne ich, ob ein Goldprodukt wirklich physisch hinterlegt ist?
Es steht in den Produktunterlagen, meist im Basisinformationsblatt. Suchen Sie nach Begriffen wie physisch besichert oder nach der Angabe des Lagerorts. Fehlt beides und ist stattdessen von einer Nachbildung über Derivate die Rede, halten Sie kein Metall.
Muss ich Gold versichern?
Wenn Sie es zu Hause lagern, prüfen Sie unbedingt Ihre Hausratversicherung. Wertsachen sind dort meist nur bis zu einer relativ niedrigen Grenze abgedeckt, und ohne Tresor liegt diese Grenze noch niedriger.